
Bonität verstehen. Klar erklärt.
Praxiswissen zu Creditreform, CRIF und Ihrer Firmenbonität und echte, anonymisierte Fälle, die zeigen, was sich verändern kann.
Nach Thema sortiert: Ratgeber Firmenbonität →
Mehr Praxiswissen: ▶ YouTube◎ Instagramin LinkedIn
Kreditanfragen bündeln: Warum viele Anfragen gleichzeitig schaden können
Kreditanfragen bündeln: Warum viele Anfragen gleichzeitig Banken misstrauisch machen können und wie Sie Finanzierungen sauber vorbereiten.
Weiterlesen →
Creditreform Auskunft und CRIF Selbstauskunft: So holen Sie Ihre eigenen Daten
Creditreform Auskunft und CRIF Selbstauskunft: So fordern Sie Ihre Daten an, was Sie prüfen sollten und wie Sie Fehler melden. Mit Checkliste.
Weiterlesen →
Creditreform-Eintrag korrigieren: So funktioniert die Berichtigung nach Art. 16 DSGVO
Creditreform-Eintrag korrigieren statt nur Auskunft holen: Art. 16 DSGVO regelt die Berichtigung. Unterschiede zu Auskunft und Löschung einfach erklärt.
Weiterlesen →
Creditreform-Bonitätsindex einfach erklärt: Skala, Bedeutung und Grenzen
Der Creditreform-Bonitätsindex reicht von 100 bis 600, niedriger ist besser. Skala, Ausfallwahrscheinlichkeit und was eine Optimierung wirklich bewirkt.
Weiterlesen →Creditreform Dresden: Bonität prüfen und verbessern für Unternehmen in Sachsen
Sie sitzen in Dresden oder Ostsachsen? So lesen Sie Ihre Creditreform- und CRIF-Auskunft und verbessern Ihre Außenwirkung bei Banken und Lieferanten.
Weiterlesen →
Kredithürde 2026: Warum Ihr Bonitätsindex jetzt über die Kreditvergabe entscheidet
40,5 % der Mittelständler erleben 2026 restriktivere Bankkredite (KfW-ifo-Kredithürde). Warum Ihr Bonitätsindex bei Creditreform und CRIF mitentscheidet.
Weiterlesen →
Bonität verbessern als Selbständiger: Was bei Creditreform und CRIF zählt
Bonität verbessern als Selbständiger: Warum Auskunfteien Ihr Unternehmen bewerten, was Sie prüfen können und wo die Grenzen einer Optimierung liegen.
Weiterlesen →
CRIF Score verbessern: Was Sie beeinflussen können und warum es keine Abkürzung gibt
CRIF Score verbessern: Wie die CRIF Bonitätsauskunft funktioniert, welche Hebel Unternehmen haben und wo die Grenzen einer Optimierung liegen.
Weiterlesen →
Zahlungsmoral 2026: Warum der Zahlungsverzug steigt und was das für Ihre Bonität bedeutet
Zahlungsmoral 2026: Der Zahlungsverzug im Baugewerbe steigt auf 15 Tage. Was das für Ihre Bonität bei Creditreform und CRIF bedeutet.
Weiterlesen →
CRIF Selbstauskunft: Was in Ihrer Bonitätsauskunft steht und wie Sie sie kostenlos anfordern
CRIF Selbstauskunft beantragen: was Unternehmer kostenlos einsehen können, warum der Bonitätsindex zählt und wo eine Optimierung ihre Grenzen hat.
Weiterlesen →
Zahlungsziel beim Lieferanten: Warum Ihre Bonität bei Creditreform und CRIF mitentscheidet
Warum Lieferanten Ihr Zahlungsziel an die Bonität bei Creditreform und CRIF koppeln, was aktuelle Zahlen zeigen und wo die Grenzen einer Optimierung liegen.
Weiterlesen →
Creditreform Frankfurt: Warum Ihre Bonität über den nächsten Auftrag mitentscheidet
Creditreform Frankfurt: Auftraggeber im Rhein-Main-Gebiet prüfen oft vor der Vergabe. Was dabei zählt, was eine Optimierung bringt, und ihre Grenzen.
Weiterlesen →
Creditreform Stuttgart: Kontakt, Zuständigkeit und warum Zulieferer und Mittelstand ihre Bonität kennen sollten
Creditreform Stuttgart: Adresse, Telefon, Servicezeiten und wie die Zuständigkeit per Postleitzahl geregelt ist, plus was Ihre Bonität für Zahlungsziele, Leasing und Aufträge bedeutet.
Weiterlesen →
Creditreform Berlin: Eine Geschäftsstelle für Berlin und Brandenburg. Kontakt, Zuständigkeit und Ihre Bonität
Creditreform Berlin Brandenburg: Adresse, Telefon, Servicezeiten und Zuständigkeit für Berlin und Brandenburg, und warum gerade junge Firmen ihre Bonitätsdaten prüfen sollten.
Weiterlesen →
Creditreform München: Zuständigkeit, Kontakt und was Münchner Unternehmen über ihre Bonität wissen sollten
Creditreform München: Adresse, Telefon, Servicezeiten und Zuständigkeit für den Großraum München, plus wie Sie Ihre eigenen Bonitätsdaten prüfen und richtigstellen.
Weiterlesen →
Bonitätsprüfung bei Unternehmen: Wer prüft Ihre Firma wann, und worauf wird geschaut?
Bonitätsprüfung im Unternehmen: Wann Banken, Lieferanten, Leasinggeber und Auftraggeber Ihre Firma prüfen, welche Daten zählen und wie Sie sich vorbereiten.
Weiterlesen →
Creditreform-Auskunft verstehen: Bonitätsindex, Zahlungsweise und Krediturteil Schritt für Schritt erklärt
Was steht in einer Creditreform-Auskunft? Bonitätsindex, Ausfallwahrscheinlichkeit, Zahlungsweise, Krediturteil und Firmendaten, verständlich erklärt.
Weiterlesen →
Creditreform oder CRIF: Warum dieselbe Firma zwei unterschiedliche Bonitätswerte haben kann
Creditreform und CRIF bewerten Unternehmen unterschiedlich. Warum das so ist, was dahintersteckt und was das für Ihre Bonität bedeutet.
Weiterlesen →
Bonitätsindex und Bankkredit: Warum die externe Auskunft über Ihre Finanzierung mitentscheidet
Bonitätsindex und Bankkredit hängen enger zusammen, als viele Unternehmer denken. Was Creditreform und CRIF zur Bankprüfung beitragen und was nicht.
Weiterlesen →
Bonitätsoptimierung: Was sie wirklich bringt und ihre Grenzen
Bonitätsoptimierung bei Creditreform und CRIF: Was eine Optimierung bewirken kann und was sie ehrlich nicht leisten kann.
Weiterlesen →
Bonitätsindex-Monitoring: Warum eine Optimierung ohne Beobachtung nicht hält
Bonitätsindex-Monitoring: Warum Creditreform- und CRIF-Werte nach einer Optimierung wieder absinken können und was laufende Beobachtung konkret bedeutet.
Weiterlesen →Leasing und Mietkauf: Warum Ihre Bonität auch bei der Vertragsverlängerung zählt
Wer einen Leasingvertrag unterschreibt, denkt an den Moment der Unterschrift als den einzigen Punkt, an dem die eigene Bonität eine Rolle spielt. Das ist ein Trugschluss, der teuer werden kann. Leasinggesellschaften und Anbieter von Mietkaufmodellen prüfen die wirtschaftliche Lage ihrer Vertragspartner nicht nur beim Erstabschluss, sondern immer wieder während der Laufzeit, besonders dann, wenn ein Vertrag verlängert, ein Anschlussleasing verhandelt oder ein bestehendes Objekt refinanziert werd
Weiterlesen →
Bonität bei öffentlichen Ausschreibungen: Warum Ihre Auskunftei-Werte über den Zuschlag mitentscheiden
Bonität bei öffentlichen Ausschreibungen entscheidet oft mit über den Zuschlag. Wie Präqualifikation, Creditreform und CRIF zusammenhängen, und was Sie tun können.
Weiterlesen →
Creditreform Daten korrigieren: So stellen Sie falsche Bonitätsdaten richtig
Falsche Daten bei Creditreform? So prüfen und korrigieren Sie Ihre Bonitätsdaten mit „Meine Bonität“, für bessere Kreditkonditionen und mehr Vertrauen.
Weiterlesen →Zinsen rauf, Kreditvergabe strenger: Warum Ihre Bonität bei Creditreform und CRIF jetzt mehr zählt
Zinsen steigen, Banken prüfen strenger, Insolvenzen nehmen zu. Was das für Ihre Bonität bei Creditreform und CRIF bedeutet und was Sie jetzt prüfen sollten.
Weiterlesen →
Creditreform Selbstauskunft 2026: Kostenlose DSGVO-Auskunft oder „Meine Bonität“? Was bringt was?
Creditreform Selbstauskunft: Was die kostenlose DSGVO-Auskunft und das Abo „Meine Bonität“ unterscheidet, und warum Ihr Bonitätsindex für Finanzierung zählt.
Weiterlesen →
Firmeninsolvenzen 2026: 12.900 Pleiten im 1. Halbjahr und was das für Ihre Bonität bedeutet
Firmeninsolvenzen 2026: 12.900 Pleiten im 1. Halbjahr. Was die Zahlen für die Bonität von KMU bei Creditreform und CRIF bedeuten und wie Sie vorsorgen.
Weiterlesen →Creditreform Leipzig: Zuständigkeit, Bonität und was sächsische Unternehmen jetzt wissen sollten
Creditreform Leipzig: Zuständigkeit, Adresse und warum Ihr Bonitätsindex bei Creditreform und CRIF Finanzierung, Aufträge und Lieferantenkredite mitentscheidet.
Weiterlesen →Jahresabschluss 2025 offenlegen: Frist 31.12.2026 und was das für Ihre Bonität bedeutet
Wer als GmbH, UG (haftungsbeschränkt) oder GmbH & Co. KG den Jahresabschluss 2025 nicht rechtzeitig offenlegt, riskiert ein Ordnungsgeld, und mehr als das. Die Frist zur Offenlegung des Jahresabschlusses 2025 endet nach Angaben des Bundesamts für Justiz spätestens am 31.12.2026. Was dabei häufig unterschätzt wird: Der offengelegte Jahresabschluss ist eine der Quellen, aus denen Wirtschaftsauskunfteien wie Creditreform und CRIF ihre Bonitätsbewertung speisen. Wer spät, lückenhaft oder gar nicht
Weiterlesen →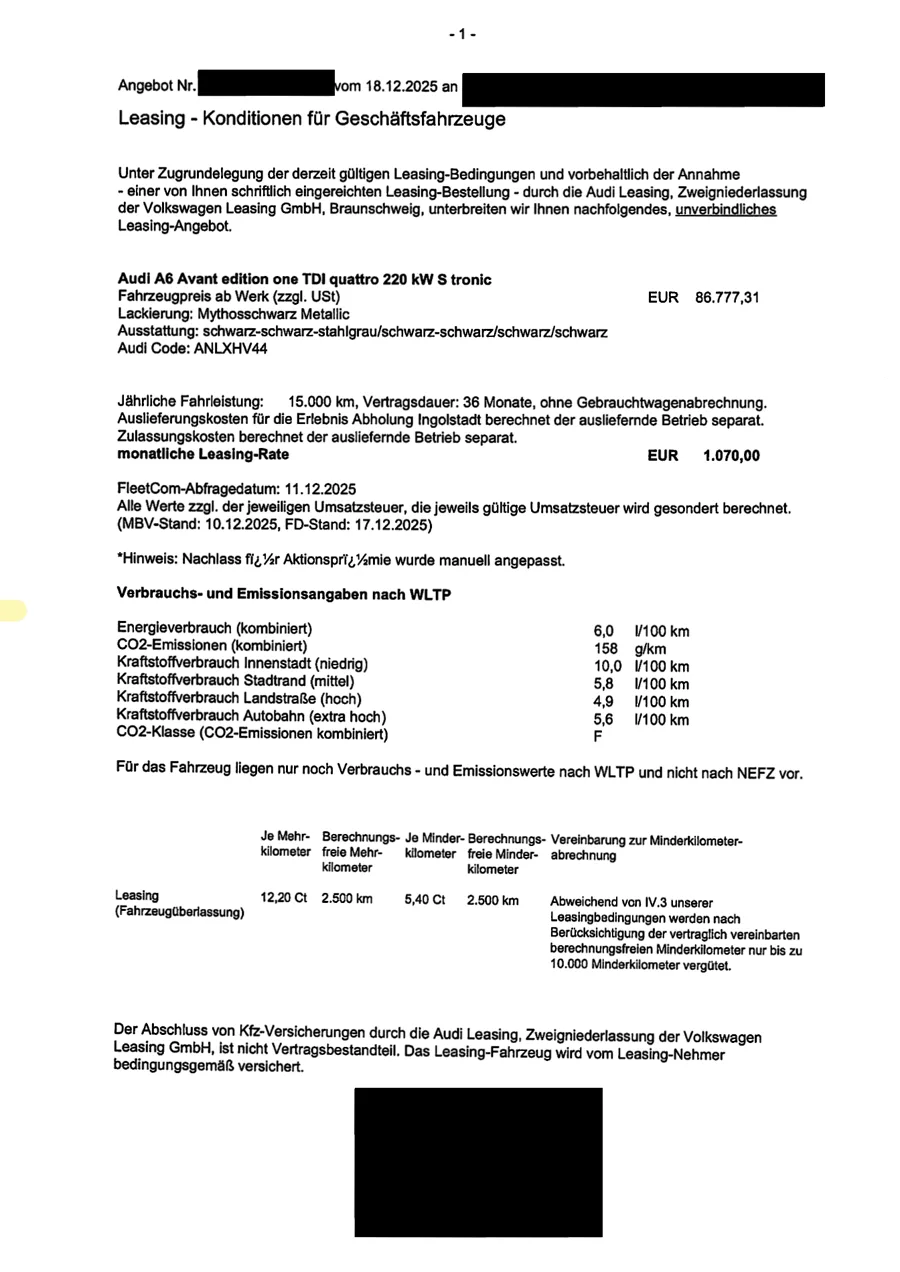
Leasingfall: 280 € Unterschied pro Monat
Zwei Angebote für denselben Audi A6 Avant: 1.070 € und 790 € monatlich bei 36 Monaten Laufzeit. Ein dokumentierter Vergleich mit den Grenzen seiner Aussagekraft.
Weiterlesen →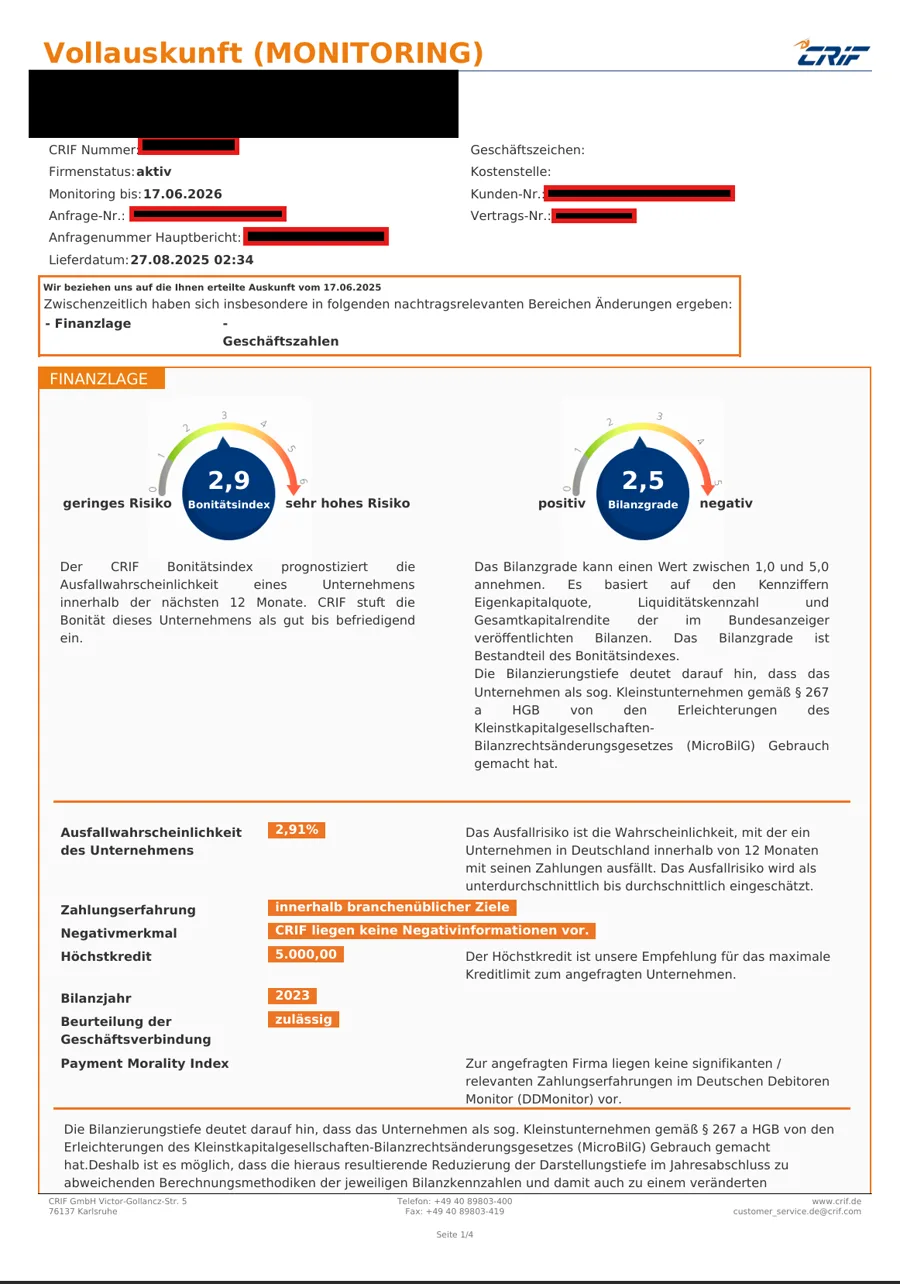
Immobilienunternehmen: CRIF-Index von 2,9 auf 1,8
Zwei anonymisierte CRIF-Auskünfte eines Vermietungs- und Verpachtungsunternehmens zeigen, wie sich Bewertung und Höchstkredit 2025 verändert haben.
Weiterlesen →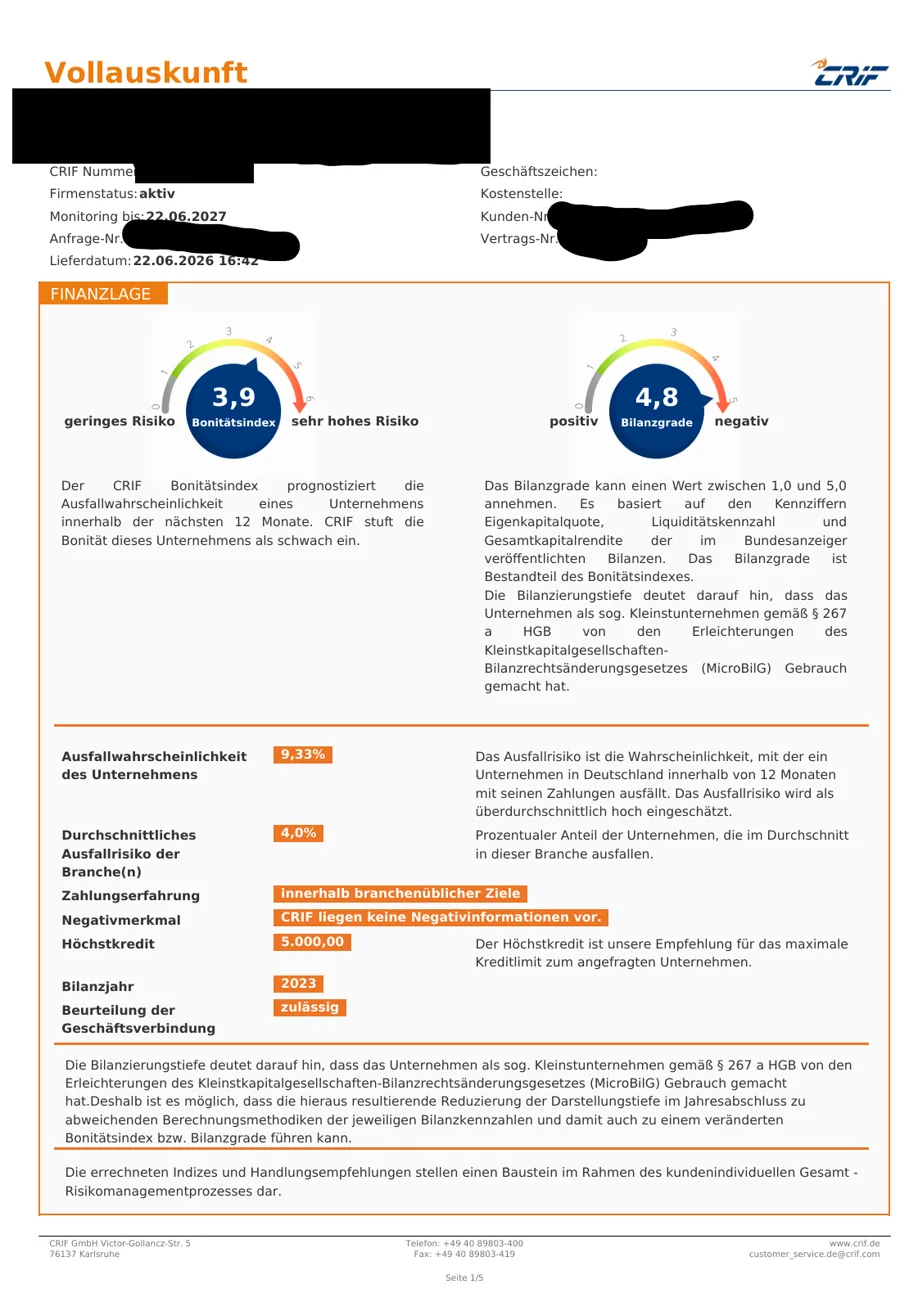
Bauunternehmen: CRIF-Index von 3,9 auf 2,9
Ein anonymisierter Praxisfall: Wie sich die CRIF-Bewertung eines Bauunternehmens zwischen Juni und August 2026 verändert hat, mit Originalauskünften und klarer Einordnung.
Weiterlesen →
Bonitätsindex verbessern: Warum Creditreform und CRIF 2026 über Aufträge und Finanzierung entscheiden
Bonitätsindex verbessern: Warum der Score bei Creditreform und CRIF über Finanzierung, Lieferanten und Aufträge entscheidet und wo die Grenzen liegen.
Weiterlesen →
Unternehmensbonität prüfen: Fünf Fragen vor der nächsten Auskunft
Firmenbonität prüfen: 5 Fragen zu Creditreform, CRIF, Firmendaten und Unterlagen. So erkennen KMU, welche Informationen vor der nächsten Auskunft wichtig sind.
Weiterlesen →