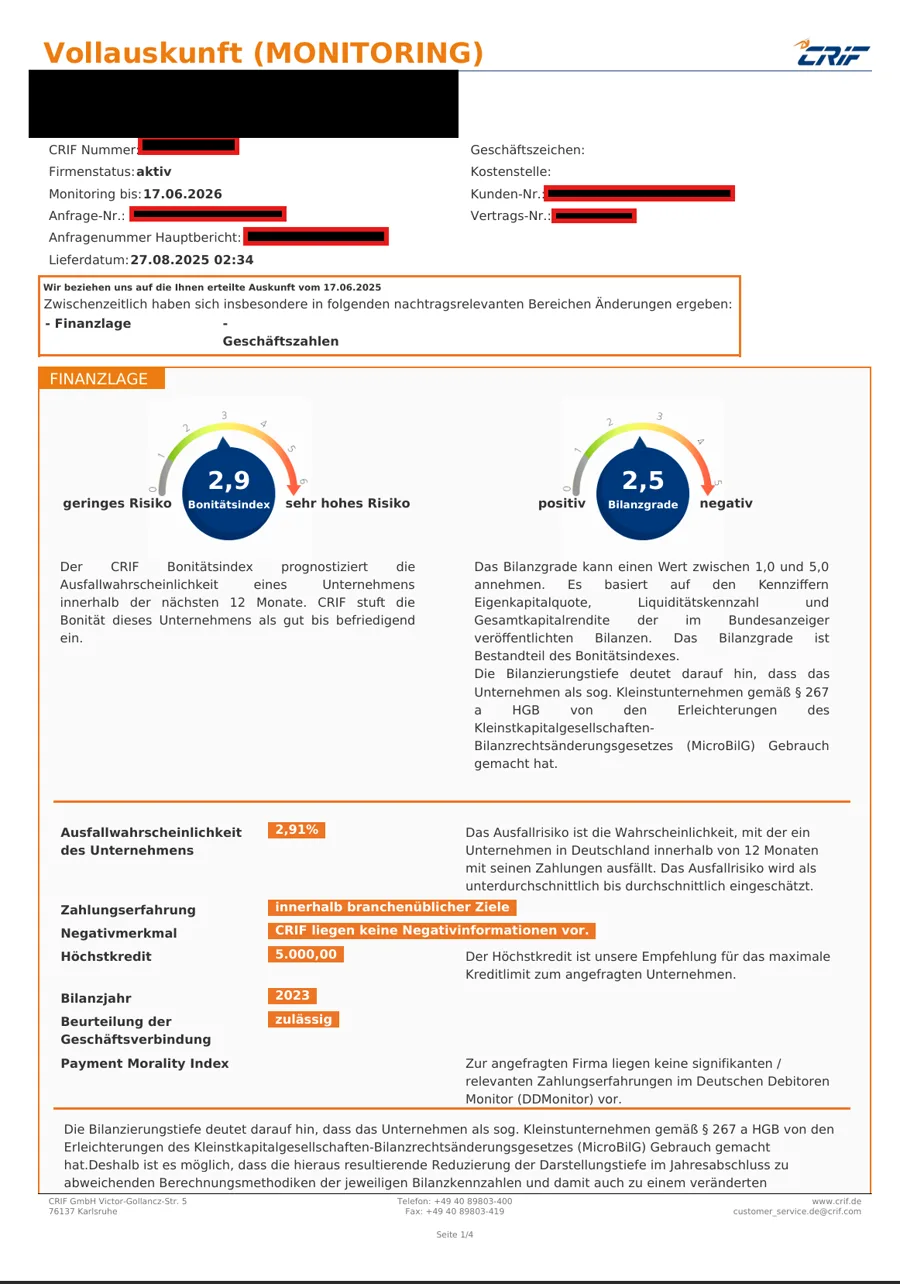
Wer eine Creditreform Auskunft oder eine CRIF Selbstauskunft anfordert, erfährt, was Banken, Lieferanten und Auftraggeber über das eigene Unternehmen sehen können. Viele Selbständige und Geschäftsführer tun das erst, wenn ein Kredit, ein Leasingvertrag oder ein Zahlungsziel schon abgelehnt wurde. Besser ist es, die Daten vorher zu kennen. Dieser Artikel zeigt Schritt für Schritt, wie das geht.
Warum die eigene Auskunft zählt
Creditreform und CRIF sind zwei getrennte Auskunfteien. Jede führt eigene Daten und rechnet mit einem eigenen Verfahren. Das heißt: Ein guter Wert bei der einen sagt nichts über den Wert bei der anderen. Lieferanten, Banken, Leasinggesellschaften und größere Kunden fragen je nach Haus mal die eine, mal die andere Auskunftei ab, manchmal beide. Mehr dazu: Creditreform oder CRIF: Warum dieselbe Firma zwei unterschiedliche Bonitätswerte haben kann.
Wenn dort falsche, veraltete oder unvollständige Angaben stehen, merken Sie es oft nicht. Sie merken nur, dass ein Lieferant plötzlich Vorkasse verlangt oder eine Finanzierung zäher läuft als erwartet. Die eigene Auskunft ist deshalb der erste Schritt, bevor irgendetwas anderes sinnvoll ist.
Creditreform Auskunft: So gehen Sie vor
- Klären Sie, wer anfragt: Ist es die Firma (zum Beispiel GmbH, UG) oder Sie als Einzelunternehmer mit personenbezogenen Daten? Bei Einzelunternehmern und Inhabern sind personenbezogene Daten betroffen, hier greift das Auskunftsrecht nach Art. 15 DSGVO.
- Fordern Sie die Auskunft über die offiziellen Wege von Creditreform an (Website oder zuständige Geschäftsstelle). Halten Sie Firmenname, Anschrift und einen Identitätsnachweis bereit.
- Prüfen Sie die Antwort in Ruhe: Stimmen Firmenname, Rechtsform, Anschrift, Geschäftsführer, Gründungsdatum und Branche? Sind Negativmerkmale oder Zahlungserfahrungen aufgeführt, die nicht stimmen oder erledigt sind?
Der Creditreform-Bonitätsindex ist eine Zahl, bei der ein niedrigerer Wert besser ist. Wie er sich im Einzelnen zusammensetzt, legt Creditreform fest. Wichtig für Sie: Die Daten, die der Index nutzt, sind prüfbar. Welche Wege es bei Creditreform gibt, erklärt der Beitrag Creditreform Selbstauskunft 2026: Kostenlose DSGVO-Auskunft oder „Meine Bonität“; wie Sie die Auskunft lesen, steht in Creditreform-Auskunft lesen.
Der offizielle Weg und eine Kostenfalle
Creditreform bietet mit „Meine Creditreform“ ein eigenes Online-Portal an, über das Unternehmen Zugriff auf die zu ihnen gespeicherte Wirtschaftsauskunft erhalten können. Der offizielle Weg führt über die lokale Creditreform-Geschäftsstelle beziehungsweise das Online-Portal von Creditreform selbst, nicht über Drittanbieter, die für die reine Vermittlung zusätzliche Gebühren verlangen.
Genau hier liegt eine Falle, auf die auch Verbraucherschützer hinweisen: Es gibt Dienstleister, die eine „kostenfreie Selbstauskunft“ bei Auskunfteien gegen Gebühr für Kunden beantragen. In einem von der Verbraucherzentrale Niedersachsen dokumentierten Fall wurden dafür 17,95 Euro verlangt, obwohl die Auskunft bei den großen Auskunfteien direkt und kostenlos über deren eigene Online-Formulare möglich ist.
CRIF Selbstauskunft: So gehen Sie vor
- Bei CRIF fordern Sie Ihre gespeicherten Daten über die Datenauskunft nach Art. 15 DSGVO an. Das gilt für personenbezogene Daten, also für Einzelunternehmer und Inhaber.
- Nutzen Sie die offiziellen Formulare und Wege von CRIF. Auch hier brauchen Sie in der Regel einen Identitätsnachweis.
- Lesen Sie die Antwort getrennt von der Creditreform-Auskunft. Vergleichen Sie Anschrift, Namen, frühere Adressen, Einträge und die Liste der Stellen, die Anfragen gestellt haben.
Auch beim CRIF-Score gilt: Ein niedrigerer Wert ist besser. Die Details der Berechnung veröffentlicht die Auskunftei nur teilweise, deshalb lohnt der Blick auf die Rohdaten.
Hinweis: Kosten, Formulare und Bearbeitungszeiten ändern sich. Schauen Sie vor der Anfrage auf die aktuellen Angaben der Auskunfteien.
Welche Fristen gelten? Art. 15 und Art. 16 DSGVO
Art. 15 DSGVO (Auskunftsrecht): Wer bei einer Auskunftei wie Creditreform oder CRIF eine Selbstauskunft beantragt, hat Anspruch auf eine Antwort innerhalb eines Monats. Bei besonders komplexen oder zahlreichen Anfragen kann sich diese Frist auf bis zu drei Monate verlängern. Darüber muss die Auskunftei dann aber vorab informieren. Die erste Kopie der Auskunft ist kostenlos.
Art. 16 DSGVO (Recht auf Berichtigung): Stellt sich heraus, dass gespeicherte Daten unrichtig oder unvollständig sind, besteht ein Recht auf Berichtigung.
Checkliste: Das sollten Sie in der Auskunft prüfen
- Stammdaten: Name, Rechtsform, Anschrift, Handelsregisternummer, Geschäftsführer
- Branche und Tätigkeit: Passt die Einordnung zu dem, was Ihr Betrieb tatsächlich macht?
- Negativmerkmale: Sind Einträge noch aktuell, korrekt und tatsächlich Ihnen zuzuordnen?
- Erledigte Fälle: Ist ein beglichener Posten auch als erledigt vermerkt?
- Doppelte Datensätze: Gibt es Verwechslungen, zum Beispiel bei ähnlichen Firmennamen?
- Anfragen: Wer hat sich in letzter Zeit nach Ihnen erkundigt?
Was tun, wenn etwas nicht stimmt?
Fehlerhafte Daten können Sie bei der jeweiligen Auskunftei melden und eine Berichtigung verlangen. Belegen Sie Ihre Angaben mit Unterlagen, etwa einem Handelsregisterauszug, einer Zahlungsbestätigung oder einem Schreiben des Gläubigers. Machen Sie das getrennt für Creditreform und CRIF, denn eine Korrektur bei der einen Stelle wirkt nicht automatisch bei der anderen. Ausführlich: Creditreform-Daten korrigieren.
Wichtig und ehrlich gesagt: Berechtigte Einträge verschwinden nicht, nur weil man sie nicht mag. Eine Prüfung der Auskunft ersetzt keine solide wirtschaftliche Lage. Sie sorgt aber dafür, dass nur das über Sie steht, was stimmt.
Häufige Fragen
Muss ich für die Auskunft zahlen?
Das hängt vom Weg und vom Betroffenen ab. Die Auskunft über personenbezogene Daten nach Art. 15 DSGVO ist grundsätzlich möglich. Kosten für zusätzliche Bonitätsauskünfte können anfallen. Prüfen Sie die aktuellen Bedingungen der Auskunfteien.
Wie lange dauert es?
Das lässt sich nicht pauschal sagen. Planen Sie einige Wochen ein und beginnen Sie früh, bevor eine Finanzierung ansteht.
Reicht es, nur eine Auskunftei zu prüfen?
Nein. Creditreform und CRIF führen eigene Daten. Prüfen Sie beide getrennt.
Ihr nächster Schritt
Holen Sie diese Woche beide Auskünfte ein und legen Sie sie nebeneinander. Wenn Sie unsicher sind, was Sie in den Unterlagen sehen oder was davon relevant ist, sprechen wir im kostenlosen 30-Minuten-Kennenlerngespräch darüber.
Einzelfall, keine Ergebnisgarantie. Dieser Artikel ersetzt keine Rechts- oder Steuerberatung.
Quellen: Verordnung (EU) 2016/679 (DSGVO), Art. 15 Auskunftsrecht der betroffenen Person; Creditreform, Informationen zu Auskünften; CRIF, Informationen zur Datenauskunft