Wer in Dresden, Pirna, Freital oder Radebeul ein Unternehmen führt, hat es mit denselben Auskunfteien zu tun wie jeder andere Betrieb in Deutschland: Creditreform und CRIF. Entscheidend ist nicht der Standort, sondern was in der Auskunft steht, wenn ein Lieferant, eine Bank oder ein Auftraggeber Ihre Firma nachschlägt. Dieser Beitrag zeigt, wie Sie Ihre eigene Auskunft lesen, wo typische Schwachstellen liegen und was Sie realistisch beeinflussen können.
Warum die Auskunft über den nächsten Auftrag mitentscheidet
Viele Handwerker, Selbständige und Mittelständler erfahren erst von ihrem Bonitätsindex, wenn etwas schiefgeht: Der Lieferant verlangt plötzlich Vorkasse, das Leasing wird abgelehnt, der Factoring-Partner senkt das Limit. Dann ist die Auskunft längst geschrieben. Besser ist es, sie vorher zu kennen.
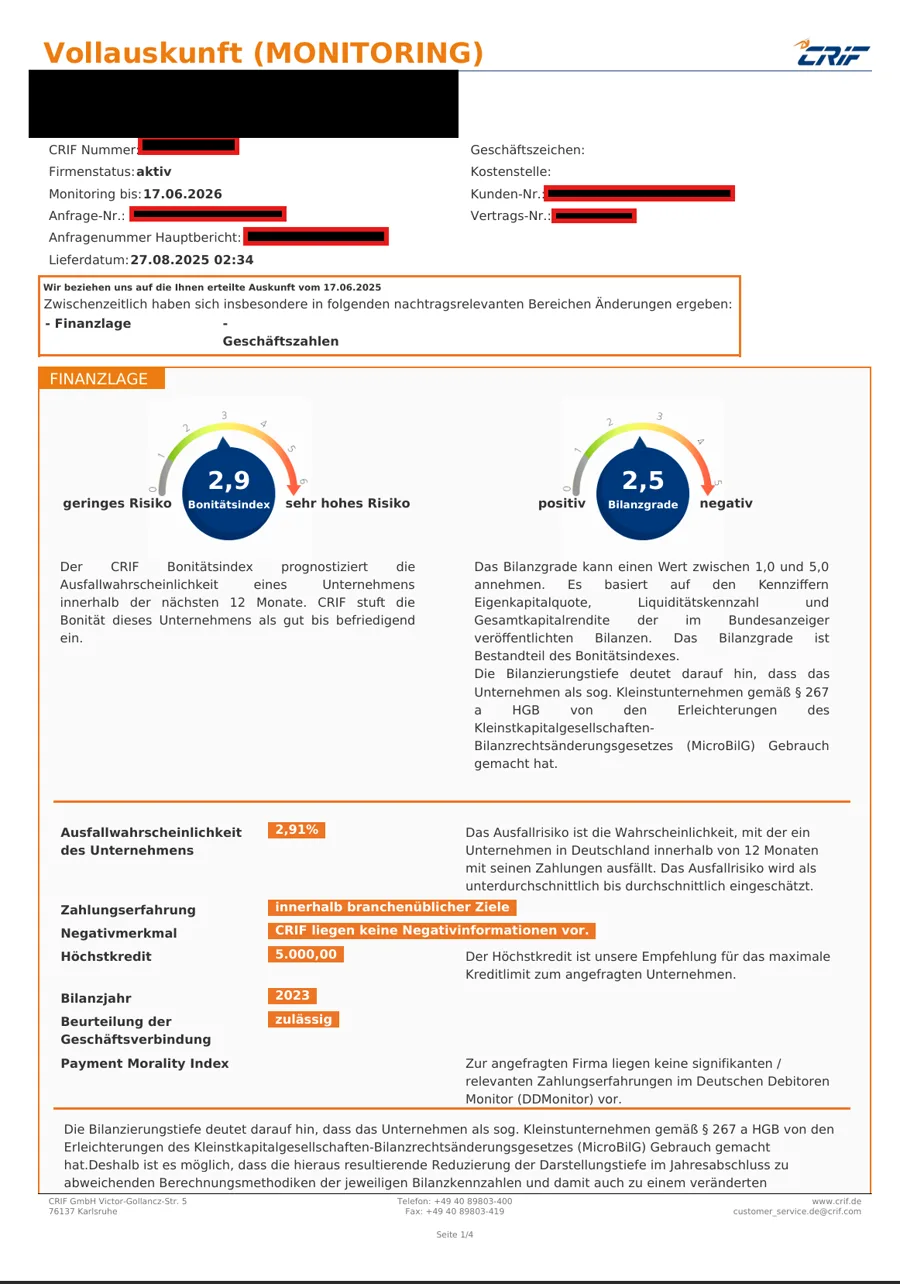
Bei Creditreform gilt der Bonitätsindex von 100 bis 600. Niedriger ist besser. Grob gelten Werte von 100 bis 149 als ausgezeichnet, 150 bis 199 als sehr gut, 200 bis 249 als gut, 250 bis 299 als mittel, 300 bis 349 als schwach und 350 bis 499 als sehr schwach. Die Werte 500 und 600 stehen für einen Ausfall. CRIF arbeitet mit einem eigenen Bonitätsindex, auch hier ist ein niedrigerer Wert besser. Beide Auskunfteien rechnen mit eigenen Daten, deshalb können dieselbe Firma und derselbe Tag zwei unterschiedliche Bilder ergeben. Mehr dazu in unserem Beitrag „Creditreform oder CRIF: Warum dieselbe Firma zwei unterschiedliche Bonitätswerte haben kann“ im ScorePilot-Blog.
Creditreform in Dresden: Wer ist zuständig?
Creditreform ist regional organisiert. Für Unternehmen in Sachsen gibt es Geschäftsstellen mit eigenen Ansprechpartnern, die Auskünfte pflegen und Mitgliedern zur Verfügung stellen. Für Ihre Bonität ändert das wenig: Die Daten laufen zentral zusammen. Wichtig ist, dass Anschrift, Rechtsform, Inhaber oder Geschäftsführung, Branche und Mitarbeiterzahl in der Auskunft stimmen. Prüfen Sie das als Erstes. Ein falscher Branchencode oder eine veraltete Anschrift ist ärgerlich und schnell korrigiert, wirkt aber auf Dritte unprofessionell.
Wie Sie an Ihre eigenen Daten kommen
Sie haben das Recht zu erfahren, welche Daten über Sie gespeichert sind. Bei Creditreform geht das über die Selbstauskunft nach DSGVO, bei CRIF über die CRIF-Selbstauskunft. Beides lässt sich online beantragen. Die kostenlose Selbstauskunft ist eine Datenauskunft und nicht dasselbe wie die bezahlte Wirtschaftsauskunft, die Lieferanten und Banken über Sie abrufen. Wie sich beides unterscheidet, steht in unseren Beiträgen zur Selbstauskunft im Blog.
Was in der Wirtschaftsauskunft typischerweise steht
Eine Creditreform-Auskunft enthält unter anderem:
- Firmenidentifikation: Name, Anschrift, Handelsname, Firmenstatus
- Bonitätsindex mit Ausfallwahrscheinlichkeit
- Zahlungsweise und Krediturteil
- Kreditlimit als Empfehlung für Geschäftspartner
- Struktur: Rechtsform, Gründung, Historie, Inhaber oder Geschäftsführung
- Geschäftstätigkeit und Branchenklassifikation
- Mitarbeiterzahl, Umsatz und, falls offengelegt, Bilanzdaten und Kennzahlen
Eine CRIF-Auskunft zeigt ähnliche Bereiche, dazu einen Auffälligkeitsindex, Zahlungserfahrung, Negativmerkmale und einen Höchstkredit. Jede Zeile kann das Gesamtbild beeinflussen.
Typische Schwachstellen bei sächsischen Betrieben und anderswo
Aus der Praxis der Auskunfteien ergeben sich Muster, die Bewertungen belasten können:
- Fehlende oder späte Unterlagen. Wer keinen aktuellen Jahresabschluss hinterlegt hat, bleibt für die Auskunftei ein unbeschriebenes Blatt. Kapitalgesellschaften müssen Jahresabschlüsse offenlegen. Eine verspätete Offenlegung kann sich negativ auswirken. Mehr dazu im Beitrag zur Offenlegungspflicht nach § 325 HGB.
- Hohe Forderungen und lange Zahlungsziele. Steigen offene Kundenrechnungen stark, während die flüssigen Mittel sinken, lesen Auskunfteien das als Liquiditätsrisiko. Das betrifft gerade Betriebe, die für Gewerbe- und öffentliche Auftraggeber arbeiten und lange auf ihr Geld warten.
- Zahlungsverhalten. Verspätete Zahlungen an Lieferanten fließen in die Zahlungsweise ein. Schon einzelne Verzögerungen können bei kleinen Firmen sichtbar werden.
- Negativmerkmale. Eintragungen wie Mahnverfahren, Inkasso oder Vollstreckungsmaßnahmen drücken die Bewertung deutlich. Für Löschung und Korrektur gelten klare Fristen und Voraussetzungen. Lesen Sie dazu „Creditreform und CRIF: Eintrag löschen oder korrigieren lassen: Das sind die echten Fristen“.
- Falsche oder unvollständige Stammdaten. Falsche Branche, fehlende Mitarbeiterzahl, unvollständige Nebenbranchen oder alte Anschriften führen zu schiefen Vergleichswerten. Die Branchendurchschnitte in der Auskunft hängen am Branchencode.
- Viele Kreditanfragen in kurzer Zeit. Mehrere Anfragen auf einmal können Banken skeptisch machen.
Was Sie selbst beeinflussen können, und was nicht
Ehrlich gesagt: Einen Score „kaufen“ oder per Knopfdruck verbessern kann niemand. Die Auskunfteien rechnen mit eigenen Modellen. Was Sie tun können, ist, die Grundlage zu verbessern, auf der gerechnet wird:
- Eigene Auskunft bei Creditreform und CRIF abrufen und Zeile für Zeile prüfen.
- Falsche Daten schriftlich korrigieren lassen.
- Aktuelle Jahresabschlüsse und eine aktuelle BWA bereithalten. Fragen Sie Ihren Steuerberater, welche Unterlagen für die Auskunfteien freigegeben werden sollen.
- Rechnungen pünktlich bezahlen und das Mahnwesen bei Ihren Kunden straffen, damit Forderungen nicht ungeplant wachsen.
- Anfragen bei Banken und Leasinggebern bündeln.
- Nach einer Veränderung die Auskunft nach einigen Wochen erneut prüfen und die Entwicklung dokumentieren.
Steuer- oder Rechtsberatung ersetzt das nicht. Bei Bilanzthemen und rechtlichen Fragen besprechen Sie Ihr Vorgehen mit Ihrem Steuerberater oder Anwalt.
Beispiel aus der Praxis (anonymisiert und nicht übertragbar)
Ein Handwerksbetrieb mit gutem Ruf und guter Zahlungsweise stellt fest, dass seine Auskunft zwar „pünktlich“ vermerkt, aber die Bilanz nur bis zum Vorvorjahr hinterlegt ist. Nach der Hinterlegung des aktuellen Abschlusses und der Korrektur der Nebenbranche wirkt die Auskunft rund. Ob und wie stark sich ein Wert bewegt, hängt vom Einzelfall ab, das lässt sich nicht versprechen.
Häufige Fragen
Muss ich Mitglied bei Creditreform sein, um meine Auskunft zu sehen?
Nein. Die Selbstauskunft nach DSGVO steht Ihnen unabhängig von einer Mitgliedschaft zu.
Wie lange dauert eine Korrektur?
Das hängt von der Art der Änderung und den Belegen ab. Rechnen Sie mit Wochen, nicht Tagen.
Kann ich meinen Index selbst verbessern?
Sie können die Datengrundlage verbessern und Auffälligkeiten abbauen. Eine Garantie für einen bestimmten Wert gibt es nicht.
Gilt das auch für Selbständige ohne Handelsregistereintrag?
Ja. Auch Gewerbebetriebe werden bewertet. Oft ist die Datenlage dünner, weil keine Bilanz offengelegt wird. Gerade dann zählen korrekte Stammdaten und Zahlungsverhalten.
Welche Rolle spielt die Branche?
Beide Auskunfteien vergleichen Ihre Firma mit dem Branchendurchschnitt. Ein korrekter Branchencode ist deshalb wichtig.
Ihr nächster Schritt
Wenn Sie in Dresden oder Sachsen sitzen und wissen möchten, wie Ihre Außenwirkung bei Creditreform und CRIF aussieht, sprechen wir in einem kostenlosen 30-Minuten-Kennenlerngespräch über Ihre Situation. Bonitätsoptimierung bei ScorePilot kostet 499 € netto einmalig, dazu Monitoring für 99 € netto im Monat (Mindestlaufzeit 12 Monate), jeweils zuzüglich 19 % USt. Einzelfall, keine Ergebnisgarantie.
Quellen: Creditreform (Bonitätsindex 2.0, Skala 100 bis 600; Branchenklassifikation WZ); CRIF Bonitätsindex und Vollauskunft; Art. 15 DSGVO (Auskunftsrecht); § 325 HGB (Offenlegung)