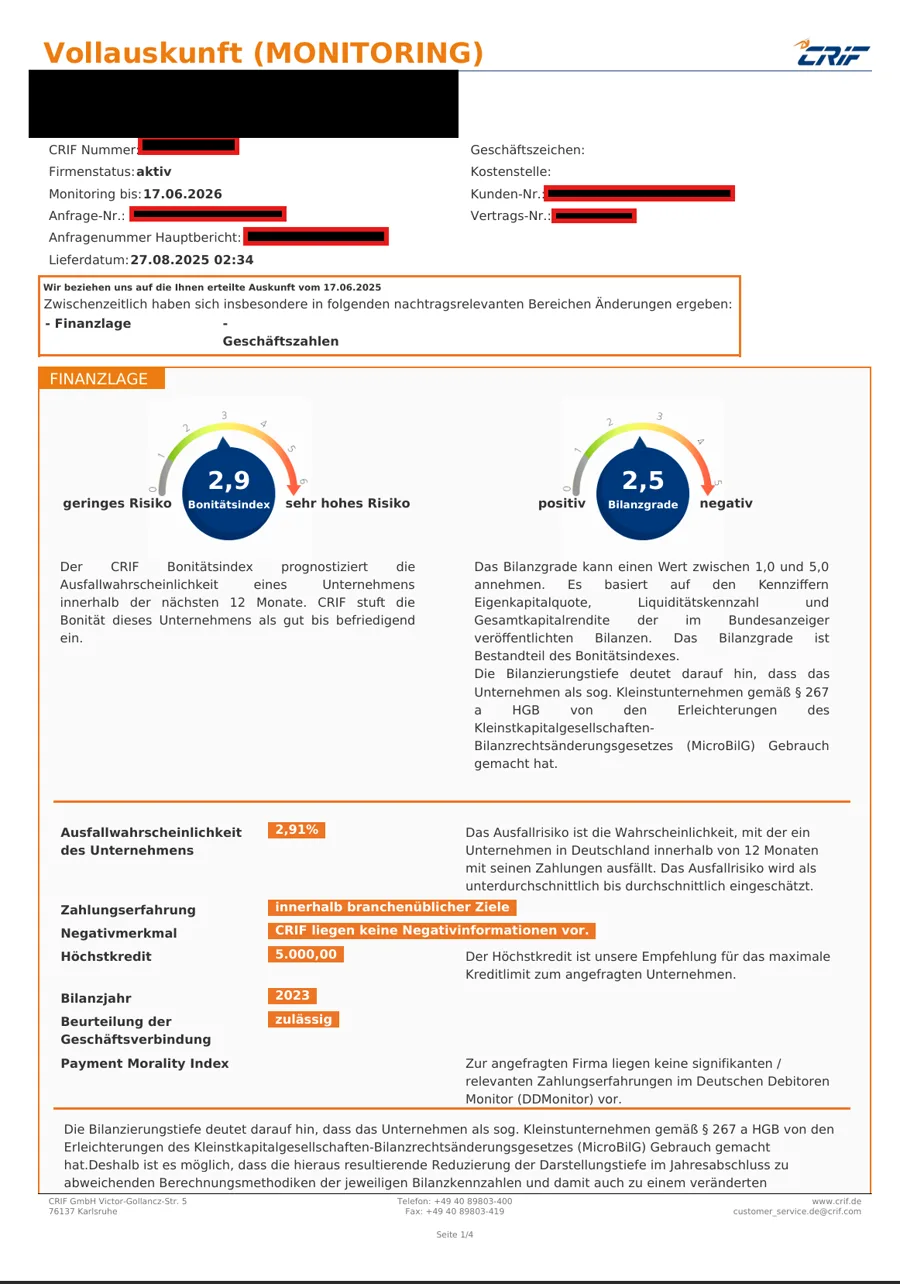
Zwei Auskunfteien, zwei Zahlen, ein Unternehmen, und beide Werte können gleichzeitig richtig sein. Wer zum ersten Mal die eigene Creditreform-Auskunft neben die CRIF-Auskunft legt, ist oft überrascht: Der Bonitätsindex bei Creditreform liegt in einem ganz anderen Bereich der Skala als der Score bei CRIF, und manchmal wirkt die Einschätzung sogar widersprüchlich. Das ist kein Fehler im System. Der Unterschied zwischen Creditreform und CRIF hat handfeste methodische Gründe, und wer sie kennt, kann die eigene Außenwirkung bei Banken, Lieferanten und Kunden deutlich besser einschätzen.
Dieser Artikel ordnet ein, warum die beiden größten deutschen Wirtschaftsauskunfteien zu unterschiedlichen Ergebnissen kommen, was das für Finanzierung, Lieferantenkredit und Ausschreibungen bedeutet, wo die Grenzen einer Optimierung liegen und welcher nächste Schritt für Unternehmer sinnvoll ist, die ihre Bonität ernst nehmen.
Warum der Bonitätsindex bei Creditreform und CRIF überhaupt zählt
Für die meisten Unternehmer ist die eigene Hausbank-Bonität präsent: Sie kennen ihre Bilanzkennzahlen, ihr Rating bei der Bank, vielleicht ihr Verhältnis zum Kreditberater. Was viele unterschätzen: Neben der Bank schaut eine ganze Reihe weiterer Akteure auf externe Bonitätsauskünfte, und genau dort entscheidet sich oft, wie reibungslos ein Geschäft läuft.
Finanzierungskonditionen. Banken ziehen bei der Kreditvergabe regelmäßig auch externe Auskünfte von Creditreform oder CRIF heran, zusätzlich zur eigenen internen Bonitätsprüfung. Ein schwacher externer Score kann die Konditionsverhandlung erschweren, selbst wenn die Bilanz grundsätzlich solide aussieht.
Lieferantenkredite und Zahlungsziele. Großhändler und Lieferanten, die auf Rechnung statt auf Vorkasse liefern, tragen das Ausfallrisiko bis zum Zahlungseingang. Viele Unternehmen in Bau, Handwerk, SHK, Elektro und Großhandel prüfen deshalb bei neuen Geschäftsbeziehungen und in regelmäßigen Abständen die Bonität ihrer Kunden und setzen Kreditlimits oder Zahlungsziele entsprechend. Wer hier schwach aussieht, bekommt schneller Vorkasse oder ein verkürztes Zahlungsziel verlangt, lange bevor die eigene Hausbank reagiert.
Ausschreibungen und Präqualifikation. Bei öffentlichen Ausschreibungen und größeren privaten Vergaben ist die wirtschaftliche Leistungsfähigkeit regelmäßig Teil der Eignungsprüfung. Auftraggeber verlangen hier häufig einen Nachweis über die wirtschaftliche Lage, der sich auf Auskunfteien stützt.
Factoring, Leasing und Warenkreditversicherung. Factoring-Gesellschaften prüfen nicht nur die eigene Bonität, sondern die der Debitoren. Leasinggesellschaften prüfen vor Vertragsabschluss und häufig auch bei Vertragsverlängerung erneut. Warenkreditversicherer legen das Kreditlimit für die Kunden ihrer Versicherungsnehmer anhand von Bonitätsdaten fest und können es im laufenden Vertrag kürzen, wenn sich die Einschätzung verschlechtert.
Kundenvertrauen. Auch potenzielle Geschäftspartner und größere Kunden prüfen zunehmend selbst, bevor sie einen Auftrag vergeben. Wer in diesem Moment mit einer schwachen Außenwirkung in den Auskunfteien steht, verliert möglicherweise den Auftrag an einen Wettbewerber, unabhängig davon, wie gut die tatsächliche wirtschaftliche Substanz ist.
Besonders deutlich wird das in Branchen, die stark auf Vorleistung und Lieferantenkredit angewiesen sind: Bau, Handwerk, SHK, Elektro, Dach, Garten- und Landschaftsbau sowie Großhandel. Wer dort Material auf Rechnung bezieht, Subunternehmer beauftragt oder selbst als Nachunternehmer für größere Auftraggeber arbeitet, trifft an mehreren Stellen auf eine Bonitätsprüfung, oft ohne es direkt zu merken, weil die Entscheidung über Kreditlimit oder Zahlungsziel im Hintergrund fällt.
Kurz: Der externe Bonitätsindex ist längst nicht nur eine Zahl für die Bank. Er wirkt in viele Richtungen, die für den unternehmerischen Alltag direkt relevant sind.
Warum Creditreform und CRIF trotzdem unterschiedlich bewerten
Creditreform und CRIF sind die beiden größten Wirtschaftsauskunfteien in Deutschland, aber sie sind komplett unabhängige Unternehmen mit eigener Methodik, eigenen Datenquellen und eigener Skala.
Unterschiedliche Skalen. Creditreform arbeitet mit dem Bonitätsindex, einer Skala von 100 bis 600, bei der ein niedrigerer Wert eine bessere Bonität anzeigt. CRIF nutzt eine eigene Score-Logik mit eigener Bewertungsstruktur. Schon der reine Zahlenvergleich ist deshalb nicht eins zu eins möglich: Ein „guter“ Wert sieht auf beiden Skalen unterschiedlich aus.
Unterschiedliche Datenquellen und Datenstände. Beide Auskunfteien sammeln Informationen aus öffentlichen Registern (zum Beispiel Handelsregister, Bundesanzeiger), aus eigenen Erhebungen, aus Zahlungserfahrungen angeschlossener Gläubigerschutzvereine beziehungsweise Partnerunternehmen und aus weiteren Quellen. Welche Quelle wie aktuell eingepflegt ist, wie oft ein Unternehmen zuletzt Kontakt mit der jeweiligen Auskunftei hatte und wie vollständig die Bilanzdaten vorliegen, unterscheidet sich von Auskunftei zu Auskunftei, und das wirkt sich direkt auf das Ergebnis aus.
Unterschiedliche Gewichtung. Zahlungsverhalten, Bilanzkennzahlen, Unternehmensalter, Rechtsform, Branche, öffentliche Negativmerkmale wie Insolvenzanträge oder Einträge aus dem Schuldnerverzeichnis: All das fließt bei beiden Auskunfteien ein, aber mit unterschiedlicher Gewichtung und unterschiedlichen Modellen. Ein Merkmal, das bei CRIF stark ins Gewicht fällt, kann bei Creditreform einen geringeren Effekt haben, und umgekehrt.
Unterschiedliche Reichweite im Alltag. In der Praxis fragen unterschiedliche Geschäftspartner unterschiedliche Auskunfteien ab. Manche Banken, Lieferanten oder Versicherer arbeiten primär mit Creditreform, andere primär mit CRIF, wieder andere mit beiden parallel. Für ein Unternehmen bedeutet das: Die eigene Außenwirkung entscheidet sich nicht an einer einzigen Zahl, sondern an der Gesamtschau über mehrere Auskunfteien hinweg.
Was eine Optimierung an dieser Stelle konkret bewirken kann, lässt sich in drei Kategorien einordnen:
- Stammdaten-Qualität. Veraltete oder unvollständige Stammdaten (etwa eine nicht aktualisierte Geschäftsadresse nach einem Umzug, fehlende oder verzögert eingereichte Jahresabschlüsse, unvollständige Angaben zur Geschäftsführung) können sich negativ auf die Einschätzung auswirken, ohne dass die wirtschaftliche Substanz des Unternehmens das rechtfertigt. Hier ansetzen bedeutet, dass die Auskunft das Unternehmen so zeigt, wie es tatsächlich ist.
- Vollständigkeit der positiven Informationen. Auskunfteien können nur bewerten, was ihnen vorliegt. Wenn positive Entwicklungen (etwa eine verbesserte Eigenkapitalquote oder beglichene Altforderungen) der Auskunftei nicht aktiv bekannt sind, fließen sie auch nicht in die Bewertung ein.
- Korrektur nachweislich fehlerhafter Einträge. Wo tatsächlich falsche oder veraltete Informationen hinterlegt sind, kann eine gezielte Berichtigung die Auskunft wieder näher an die Realität bringen.
Die ehrlichen Grenzen: Was eine Bonitätsoptimierung nicht ist
Genauso wichtig wie die Chancen sind die Grenzen, und genau hier trennt sich seriöse Beratung von leeren Versprechen.
Eine Bonitätsoptimierung ist keine Bonitäts-„Frisur“. Es geht nicht darum, eine schwache wirtschaftliche Lage kosmetisch besser aussehen zu lassen, als sie ist. Wo echte wirtschaftliche Probleme vorliegen (zu wenig Eigenkapital, anhaltende Verluste, strukturelle Zahlungsschwierigkeiten), kann keine Auskunftei-Optimierung diese Substanz ersetzen. Eine seriöse Optimierung sorgt dafür, dass die Auskunft die reale Lage korrekt und vollständig abbildet, nicht dafür, dass sie eine andere Realität behauptet.
Es gibt keine Garantie auf einen bestimmten Score oder Bonitätsindex. Weder Creditreform noch CRIF lassen sich von außen auf einen Zielwert festlegen, und das ist auch richtig so. Sonst wäre die Auskunft wertlos. Jede Veränderung ist das Ergebnis eines Einzelfalls und hängt von der jeweiligen Datenlage ab.
Es handelt sich nicht um Manipulation der Auskunfteien. Eine seriöse Optimierung arbeitet ausschließlich mit den Mitteln, die den Auskunfteien ohnehin zur Verfügung stehen: korrekte Stammdaten, vollständige und aktuelle Informationen, Berichtigung nachweislich falscher Einträge. Alles andere wäre nicht nur wirkungslos, sondern auch riskant.
Und: Eine Optimierung ersetzt keine laufende Beobachtung. Bonitätsindizes werden nicht einmalig festgelegt, sondern laufend neu berechnet, immer dann, wenn neue Bilanzen, neues Zahlungsverhalten oder neue Registerdaten einfließen. Ein Wert, der heute gut aussieht, kann sich ohne Monitoring wieder verschlechtern, ohne dass das Unternehmen es bemerkt, bis ein Lieferant plötzlich das Zahlungsziel verkürzt oder eine Bank nachfragt. Deshalb ist eine einmalige Analyse der Anfang, nicht das Ende des Themas.
Ehrlichkeit an dieser Stelle ist kein Nachteil, sondern Teil der Positionierung: Wer die Grenzen offen benennt, schafft Vertrauen, bei Unternehmern genauso wie bei den Geschäftspartnern, die am Ende auf die Auskunft schauen.
Häufige Fragen: Creditreform oder CRIF, was zählt mehr?
Ist Creditreform oder CRIF „wichtiger“?
Das lässt sich pauschal nicht beantworten. Welche Auskunftei im Einzelfall zählt, hängt davon ab, mit wem ein Unternehmen gerade zu tun hat: Manche Banken, Versicherer, Leasinggesellschaften und Großhändler arbeiten vorrangig mit Creditreform, andere vorrangig mit CRIF, viele mit beiden parallel. Wer nur eine der beiden Auskünfte im Blick hat, sieht deshalb nur die halbe Außenwirkung.
Warum zeigt die eine Auskunft eine bessere Einschätzung als die andere?
Meist liegt es an unterschiedlichen Datenständen: Eine Auskunftei hat vielleicht schon den aktuellen Jahresabschluss verarbeitet, die andere noch nicht. Oder eine Auskunftei verfügt über aktuellere Zahlungserfahrungswerte aus ihrem jeweiligen Datenverbund. Ein Unterschied zwischen beiden Werten ist deshalb nicht automatisch ein Alarmsignal. Er ist in der Natur zweier unabhängiger Systeme angelegt.
Kann ein Unternehmen sich aussuchen, welche Auskunftei „gilt“?
Nein. Geschäftspartner entscheiden selbst, welche Auskunftei sie abfragen, teils auch beide. Ein Unternehmen kann lediglich dafür sorgen, dass die eigenen Daten bei beiden Auskunfteien korrekt und möglichst vollständig vorliegen. Mehr Einfluss auf die Abfrageentscheidung des Geschäftspartners besteht nicht.
Wie oft ändert sich der eigene Wert?
Beide Auskunfteien aktualisieren ihre Bewertung fortlaufend, nicht nach einem festen Kalender. Neue Jahresabschlüsse, neue öffentliche Register-Einträge, gemeldete Zahlungserfahrungen oder auch das Ausbleiben neuer Informationen über einen längeren Zeitraum können sich auf den Wert auswirken. Genau deshalb lohnt sich ein regelmäßiger Blick in die eigene Selbstauskunft statt eines einmaligen Checks.
Was ein Blick in die eigene Selbstauskunft konkret zeigt
Ein praktischer Einstieg ist der Vergleich der eigenen Buchhaltung mit dem, was in der Auskunft tatsächlich steht. Typische Punkte, die bei diesem Abgleich auffallen:
- Rechtsform und Geschäftsführung. Stimmen die hinterlegten Daten noch mit dem aktuellen Handelsregisterauszug überein, etwa nach einem Gesellschafterwechsel oder einer neuen Geschäftsführung?
- Adresse und Standort. Wurde ein Umzug der Geschäftsadresse bereits im Handelsregister nachgezogen und ist er bei der Auskunftei entsprechend aktualisiert?
- Zahlungserfahrungen. Sind dort hinterlegte Zahlungsverzögerungen tatsächlich zutreffend, oder handelt es sich um einen bereits erledigten Einzelfall, der nicht mehr die aktuelle Zahlungsmoral widerspiegelt?
- Gerichtliche Einträge. Taucht ein Mahn- oder Vollstreckungsbescheid auf, der längst erledigt ist, aber als Status noch nicht entsprechend aktualisiert wurde?
- Bilanzdaten. Liegt der Auskunftei der aktuellste Jahresabschluss vor, oder wird noch auf Basis älterer Zahlen bewertet?
Jeder dieser Punkte kann die Differenz ausmachen zwischen einer Auskunft, die ein Unternehmen fair abbildet, und einer, die ein veraltetes oder unvollständiges Bild zeichnet, unabhängig davon, wie gut die tatsächliche wirtschaftliche Lage gerade ist.
Der nächste Schritt: Klarheit über die eigene Akte
Der erste sinnvolle Schritt ist denkbar einfach und kostet nichts: die eigene Selbstauskunft bei Creditreform und bei CRIF anzufragen und mit der eigenen Buchhaltung und den eigenen Registerdaten abzugleichen. Erst dieser Abgleich zeigt, ob die Außenwirkung tatsächlich der wirtschaftlichen Realität entspricht oder ob veraltete Stammdaten, fehlende Informationen oder tatsächliche Fehler das Bild verzerren.
Wer dabei Unterstützung möchte, kann im kostenlosen 30-minütigen Kennenlerngespräch unverbindlich klären, wo das eigene Unternehmen bei Creditreform und CRIF aktuell steht und welche Schritte im konkreten Einzelfall sinnvoll sind. ScorePilot übernimmt dabei die laufende Beobachtung und Optimierung bei beiden Auskunfteien, damit die eigene Außenwirkung nicht dem Zufall überlassen bleibt.
Einzelfall, keine Ergebnisgarantie. Creditreform und CRIF sind unabhängige Auskunfteien mit eigener Methodik; dieser Artikel beschreibt allgemeine Prinzipien, keine Anleitung zur Veränderung einzelner Einträge.