Wenn Ihr Unternehmen bei Creditreform mit veralteten oder schlicht falschen Daten geführt wird, hat das Folgen, die weit über eine unschöne Fußnote in einer Akte hinausgehen. Banken, Lieferanten, Leasinggesellschaften und öffentliche Auftraggeber greifen bei ihrer Einschätzung auf genau diese Daten zurück, und Creditreform Daten korrigieren zu lassen ist oft der erste und wirksamste Schritt, bevor über eine tiefere Bonitätsoptimierung überhaupt nachgedacht werden muss. Dieser Beitrag zeigt, warum der Bonitätsindex zählt, wie fehlerhafte Stammdaten entstehen, wie Sie eine Korrektur anstoßen und wo die Grenzen einer Optimierung liegen.
Warum der Bonitätsindex bei Creditreform überhaupt zählt
Der Creditreform-Bonitätsindex ist keine akademische Kennzahl. Er fließt in sehr konkrete Entscheidungen ein, die den Alltag eines Unternehmens direkt betreffen.
Finanzierungskonditionen. Banken beziehen Auskunfteidaten in ihre Kreditwürdigkeitsprüfung ein. Ein auffälliger oder veralteter Datensatz kann zu strengeren Konditionen führen, unabhängig davon, wie solide die tatsächliche wirtschaftliche Lage ist. Ein häufiger Grund für veraltete Daten: Kapitalgesellschaften müssen ihren Jahresabschluss nach § 325 HGB offenlegen; fehlt der aktuelle Abschluss bei der Auskunftei, wird unter Umständen mit älteren Kennzahlen bewertet, obwohl sich die wirtschaftliche Lage längst verändert hat.
Lieferantenkredite und Zahlungsziele. Viele Lieferanten sichern offene Forderungen über eine Warenkreditversicherung ab, bevor sie auf Rechnung statt Vorkasse liefern. Der Versicherer prüft dafür die Bonität des Käufers und legt ein individuelles Kreditlimit fest; verschlechtert sich die eingeschätzte wirtschaftliche Lage, wird dieses Limit angepasst, mit der Folge, dass Zahlungsziele gekürzt oder Vorkasse verlangt wird (Quelle: Boniforce, „Coface Warenkreditversicherung 2026“, boniforce.de).
Öffentliche Ausschreibungen. Bei der Vergabe öffentlicher Aufträge gehört die wirtschaftliche und finanzielle Leistungsfähigkeit zu den zulässigen Eignungskriterien nach § 122 Abs. 2 GWB, neben Fachkunde sowie technischer und beruflicher Leistungsfähigkeit. Die Anforderungen müssen in einem angemessenen Verhältnis zum Auftragsgegenstand stehen (§ 122 Abs. 4 GWB), und der Nachweis erfolgt zunächst meist über Eigenerklärungen. Weitergehende Unterlagen verlangen Auftraggeber in der Regel erst von aussichtsreichen Bewerbern (§ 122 Abs. 3 GWB; Quelle: gesetze-im-internet.de). Eine schwache oder fehlerhafte Bonitätsauskunft kann hier faktisch mitentscheiden.
Kundenvertrauen. Größere Auftraggeber und Geschäftspartner prüfen zunehmend selbst die Bonität potenzieller Lieferanten, bevor sie einen Auftrag vergeben. Wer hier mit falschen Daten dasteht, verliert unter Umständen Aufträge, ohne es überhaupt zu bemerken.
Leasing und Versicherungen. Auch Leasinggesellschaften und Versicherer ziehen Bonitätsauskünfte heran, etwa bei der Frage, ob und zu welchen Konditionen ein Leasingvertrag oder eine Gewerbeversicherung zustande kommt.
CRIF: eine eigene Auskunft mit eigener Systematik
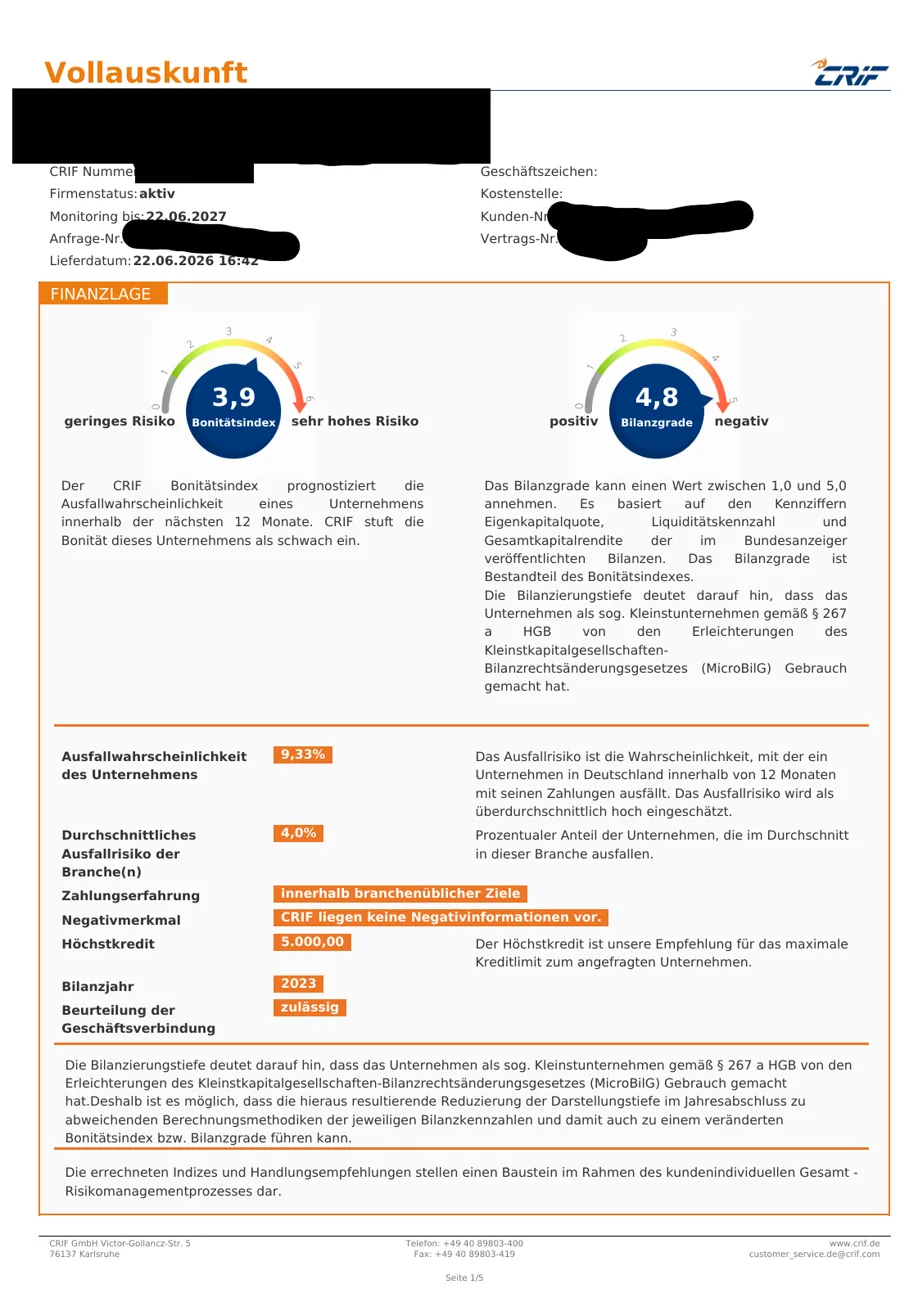
Wer nur seine Creditreform-Auskunft im Blick hat, kennt nur die halbe Außenwirkung seines Unternehmens. CRIF ist eine eigenständige Auskunftei mit eigener Bewertungssystematik, eigener Skala und eigenen Stichtagen, unabhängig von Creditreform. Geschäftspartner, Banken oder Versicherer, die eine Bonitätsprüfung durchführen, entscheiden selbst, welche Auskunftei sie heranziehen, teilweise auch beide parallel.
Das bedeutet für die Praxis: Eine korrekte, aktuelle Auskunft bei Creditreform sagt nichts darüber aus, wie der Datensatz bei CRIF aussieht. Beide Auskunfteien sollten unabhängig voneinander regelmäßig geprüft werden. Eine Vermischung der beiden Systeme (etwa die Annahme, ein bestimmter Creditreform-Indexwert entspreche einem bestimmten CRIF-Wert) führt in die Irre, da die Skalen und Berechnungsgrundlagen nicht deckungsgleich sind.
Welche Stammdaten Creditreform überhaupt erfasst
Bevor Sie gezielt nach Fehlern suchen, hilft ein Überblick, was in einer Creditreform-Auskunft typischerweise steckt:
- Firmen- und Registerdaten: Firmierung, Rechtsform, Handelsregisternummer, Anschrift, Geschäftsführung bzw. Vertretungsberechtigte.
- Branche und Tätigkeitsbeschreibung, teils mit Wirtschaftszweig-Klassifizierung.
- Finanzkennzahlen aus Jahresabschlüssen, soweit offengelegt oder eingereicht.
- Zahlungserfahrungen aus dem Gläubigerschutz-Netzwerk von Creditreform, etwa gemeldete Zahlungsverzögerungen oder -ausfälle.
- Negativmerkmale wie Insolvenzverfahren, Zwangsvollstreckungen oder eingetragene Handelsregisteränderungen.
- Der daraus abgeleitete Bonitätsindex, der die Gesamteinschätzung in einer Kennzahl zusammenfasst.
Jede dieser Kategorien kann veraltet oder unvollständig sein, und jede wirkt sich potenziell auf den Bonitätsindex aus. Genau deshalb lohnt sich ein regelmäßiger, nicht nur einmaliger Blick auf die eigene Auskunft.
Wie fehlerhafte Daten bei Creditreform entstehen
Creditreform speist ihre Bonitätsauskünfte aus einer Vielzahl von Quellen: öffentliche Register wie das Handelsregister, Jahresabschlüsse, Zahlungserfahrungen aus dem eigenen Gläubigerschutz-Netzwerk sowie Meldungen von Geschäftspartnern. Bei dieser Menge an Datenquellen und -bewegungen passiert es regelmäßig, dass
- eine Adresse, Rechtsform oder Geschäftsführung nach einer Änderung nicht zeitnah aktualisiert wird,
- ein Zahlungsvorgang falsch zugeordnet oder verspätet erfasst wird,
- veraltete Kennzahlen fortgeschrieben werden, weil kein aktueller Jahresabschluss vorliegt,
- oder ein Datensatz schlicht nicht mehr mit der aktuellen wirtschaftlichen Realität des Unternehmens übereinstimmt.
Das eigentliche Problem dabei: Ohne aktive Prüfung bemerkt ein Unternehmen davon oft nichts, bis eine Finanzierungsanfrage abgelehnt wird oder ein Lieferant plötzlich Vorkasse verlangt.
Wie Sie Ihre Daten bei Creditreform einsehen und korrigieren lassen
Creditreform bietet mit „Meine Bonität“ eine Selbstauskunft für Unternehmen an, über die Sie einsehen können, auf welcher Datengrundlage Geschäftspartner Ihr Ausfallrisiko einschätzen (Quelle: creditreform.de, „Meine Bonität: Die Selbstauskunft für Unternehmen“). Das Angebot umfasst laut Creditreform:
- Einsicht in die eigene Bonitätsauskunft, so wie sie Geschäftspartnern angezeigt wird,
- eine Monitoring-Funktion: Bei Veränderungen von Bonitätsindex oder Stammdaten wird das Unternehmen benachrichtigt,
- die Möglichkeit, fehlerhafte Daten korrigieren zu lassen.
„Meine Bonität“ kostet nach Angaben von Creditreform 10 Euro pro Monat für Mitglieder des Vereins beziehungsweise 25 Euro pro Monat ohne Mitgliedschaft, mit Rabatt bei jährlicher Zahlung (Quelle: creditreform.de, Stand der Recherche 2026). Unabhängig von diesem kostenpflichtigen Produkt steht jedem Unternehmen zusätzlich das Recht auf Auskunft über die eigenen gespeicherten Daten nach Art. 15 DSGVO zu.
Der Ablauf einer Korrektur läuft in der Praxis meist so ab:
- Fehler identifizieren. Über die Selbstauskunft oder eine DSGVO-Auskunft prüfen Sie, welche Angaben veraltet oder falsch sind, etwa eine alte Anschrift, eine nicht aktualisierte Geschäftsführung oder ein falsch zugeordneter Zahlungsvorgang.
- Abweichung belegen. Für die Korrektur braucht die zuständige Geschäftsstelle Nachweise, etwa einen aktuellen Handelsregisterauszug oder einen Zahlungsbeleg.
- Korrektur melden. Die Meldung geht an die zuständige Creditreform-Geschäftsstelle. Creditreform ist kein Konzern, sondern ein Verbund von rund 128 eigenständigen Vereinen. Die Zuständigkeit richtet sich nach dem Firmensitz.
- Ergebnis prüfen. Über das Monitoring in „Meine Bonität“ lässt sich nachvollziehen, ob und wann die Korrektur im Datensatz ankommt.
Wie lange dauert eine Datenkorrektur bei Creditreform?
Eine pauschale Dauer lässt sich seriös nicht nennen. Sie hängt vom Einzelfall, der Qualität der eingereichten Nachweise und der zuständigen Geschäftsstelle ab, da Creditreform aus rund 128 eigenständigen, regional organisierten Vereinen besteht. Wer die Monitoring-Funktion von „Meine Bonität“ nutzt, sieht Veränderungen am eigenen Datensatz, sobald sie erfasst sind, statt im Ungewissen zu bleiben.
Was eine Optimierung konkret bewirken kann
Eine seriöse Bonitätsoptimierung setzt genau an diesen Punkten an, nicht an der Kennzahl selbst, sondern an der Datenbasis, aus der sie entsteht.
Vollständigkeit herstellen. Fehlende oder unvollständige Stammdaten, etwa ein nicht hinterlegter aktueller Jahresabschluss, können dazu führen, dass eine Auskunftei konservativer bewertet, als es die tatsächliche wirtschaftliche Lage rechtfertigt. Wer diese Lücken schließt, schafft die Grundlage für eine realistischere Einschätzung.
Aktualität sicherstellen. Ein Unternehmen, das sich wirtschaftlich positiv entwickelt hat, dessen Auskunft aber noch alte Zahlen oder eine alte Struktur zeigt, wird unter Umständen schlechter eingeschätzt, als es der aktuellen Situation entspricht. Monitoring und regelmäßige Aktualisierung sorgen dafür, dass die Außenwirkung mit der Realität Schritt hält.
Fehler beseitigen. Falsch zugeordnete Zahlungsvorgänge, veraltete Adressen oder unzutreffende Verknüpfungen lassen sich durch eine Korrekturmeldung an die zuständige Geschäftsstelle bereinigen.
Transparenz für Verhandlungen schaffen. Wer die eigene Auskunft kennt, kann in Finanzierungs- oder Lieferantengesprächen gezielter argumentieren, statt von einer möglicherweise veralteten Fremdeinschätzung überrascht zu werden.
Klare Grenzen: Was eine Bonitätsoptimierung NICHT ist
Genauso wichtig wie die Chancen sind die Grenzen, und Ehrlichkeit darüber ist Teil einer seriösen Positionierung.
Eine Optimierung ist keine Bonitäts-„Frisur“. Es werden keine Daten geschönt oder Sachverhalte verschleiert, sondern ausschließlich korrekte, belegbare Informationen an die Auskunftei gemeldet.
Es gibt keine Garantie auf einen bestimmten Score oder Index-Wert. Weder Creditreform noch CRIF noch ein Dienstleister kann einen bestimmten Bonitätswert versprechen. Die Bewertung liegt am Ende ausschließlich bei der jeweiligen Auskunftei.
Es findet keine Manipulation der Bewertungssystematik statt. Die Kriterien, nach denen Creditreform oder CRIF bewerten, werden nicht beeinflusst oder umgangen.
Eine Optimierung ersetzt keine echte wirtschaftliche Substanz. Ist ein Unternehmen tatsächlich finanziell angespannt, ändert eine korrekte und vollständige Datenbasis daran nichts. Sie sorgt lediglich dafür, dass die Auskunft die reale Situation widerspiegelt, statt sie durch veraltete oder falsche Daten zusätzlich zu verzerren.
Häufige Fragen
Ist die Selbstauskunft bei Creditreform kostenlos?
Unternehmen haben unabhängig von kostenpflichtigen Produkten das Recht auf eine Auskunft über die eigenen gespeicherten Daten nach Art. 15 DSGVO. Das kostenpflichtige Produkt „Meine Bonität“ bietet darüber hinaus laufendes Monitoring und Korrekturmöglichkeiten und kostet laut Creditreform 10 Euro pro Monat für Mitglieder beziehungsweise 25 Euro pro Monat ohne Mitgliedschaft.
Kann ich falsche Daten bei Creditreform selbst korrigieren lassen?
Ja. Sie identifizieren die fehlerhaften Angaben, legen Nachweise vor und melden die Abweichung an die zuständige, für Ihren Firmensitz verantwortliche Creditreform-Geschäftsstelle.
Was ist der Unterschied zwischen Creditreform und CRIF?
Beide sind eigenständige Auskunfteien mit jeweils eigener Bewertungssystematik, eigener Skala und eigenen Stichtagen. Eine korrigierte Creditreform-Auskunft wirkt sich nicht automatisch auf den CRIF-Datensatz aus. Beide sollten unabhängig voneinander geprüft werden.
Wer bei Creditreform überhaupt zuständig ist
Ein Punkt, der bei der Fehlerkorrektur häufig für Verwirrung sorgt: Creditreform ist keine zentrale Behörde und kein einzelner Konzern, sondern ein Verbund von rund 128 eigenständigen, regional organisierten Vereinen in Deutschland. Für Ihr Unternehmen ist in der Regel die Geschäftsstelle zuständig, in deren Gebiet Ihr Firmensitz liegt. Das bedeutet konkret: Eine Korrekturmeldung sollte nicht an eine beliebige Creditreform-Adresse gehen, sondern an die für Sie zuständige Geschäftsstelle. Andernfalls verzögert sich die Bearbeitung unnötig.
Warum sich die Mühe lohnt, auch wenn nichts akut ansteht
Viele Unternehmer beschäftigen sich erst dann mit ihrer Bonitätsauskunft, wenn eine Finanzierung abgelehnt wurde oder ein Lieferant plötzlich anders reagiert als gewohnt. Zu diesem Zeitpunkt ist der Schaden (ein verlorener Auftrag, eine ungünstigere Kreditkondition, ein gekürztes Zahlungsziel) bereits entstanden. Da Finanzierungsanfragen, Ausschreibungsteilnahmen und Lieferantenprüfungen selten lange im Voraus angekündigt werden, ist ein regelmäßiger, vorausschauender Blick auf die eigene Auskunft der einzige Weg, um vorbereitet zu sein, statt überrascht zu werden.
Das gilt umso mehr, weil Sie selbst in der Regel nicht erfahren, wenn ein Geschäftspartner Ihre Bonität geprüft hat. Die Auskunftei informiert das geprüfte Unternehmen nicht automatisch über jede Abfrage. Wer nicht aktiv über eine Monitoring-Funktion informiert wird, bemerkt eine veraltete oder fehlerhafte Auskunft im schlechtesten Fall erst an den Konsequenzen, nicht an der Ursache.
Checkliste: In vier Schritten zur korrigierten Auskunft
- Zugang verschaffen. Über die Selbstauskunft „Meine Bonität“ oder eine DSGVO-Auskunft nach Art. 15 DSGVO einsehen, welche Daten Creditreform über Ihr Unternehmen führt.
- Datensatz prüfen. Firmen- und Registerdaten, Finanzkennzahlen und Zahlungserfahrungen mit der tatsächlichen aktuellen Situation abgleichen.
- Abweichungen belegen. Für jede identifizierte Abweichung einen Nachweis zusammenstellen: Handelsregisterauszug, Zahlungsbeleg oder aktueller Jahresabschluss.
- Korrektur einreichen und nachhalten. Die Abweichung an die zuständige Geschäftsstelle melden und über das Monitoring verfolgen, bis die Korrektur im Datensatz sichtbar ist.
Dieselbe Systematik (Zugang verschaffen, Datensatz prüfen, Abweichungen belegen, Korrektur nachhalten) gilt sinngemäß auch für die eigene CRIF-Auskunft, auch wenn CRIF eigene Zugangswege und eine eigene Selbstauskunft-Lösung nutzt.
Der nächste Schritt
Der erste sinnvolle Schritt ist ein Blick auf die eigenen Daten, über die Selbstauskunft bei Creditreform oder eine DSGVO-Auskunft, und getrennt davon auch bei CRIF. Wer dabei veraltete oder fehlerhafte Angaben findet, sollte diese zeitnah korrigieren lassen, bevor die nächste Finanzierungsanfrage, Ausschreibung oder Lieferantenprüfung ansteht.
ScorePilot unterstützt Unternehmer und Selbständige dabei, die eigene Bonitätsauskunft bei Creditreform und CRIF zu prüfen, Lücken und Fehler zu identifizieren und die Datenbasis auf einen aktuellen, korrekten Stand zu bringen, als bestmögliche Ausgangslage für Finanzierungen, Lieferantenkredite, Leasing und Ausschreibungen.
Mehr dazu unter scorepilot.de oder direkt im 30-minütigen Erstgespräch: https://calendly.com/christian-leopold/30min