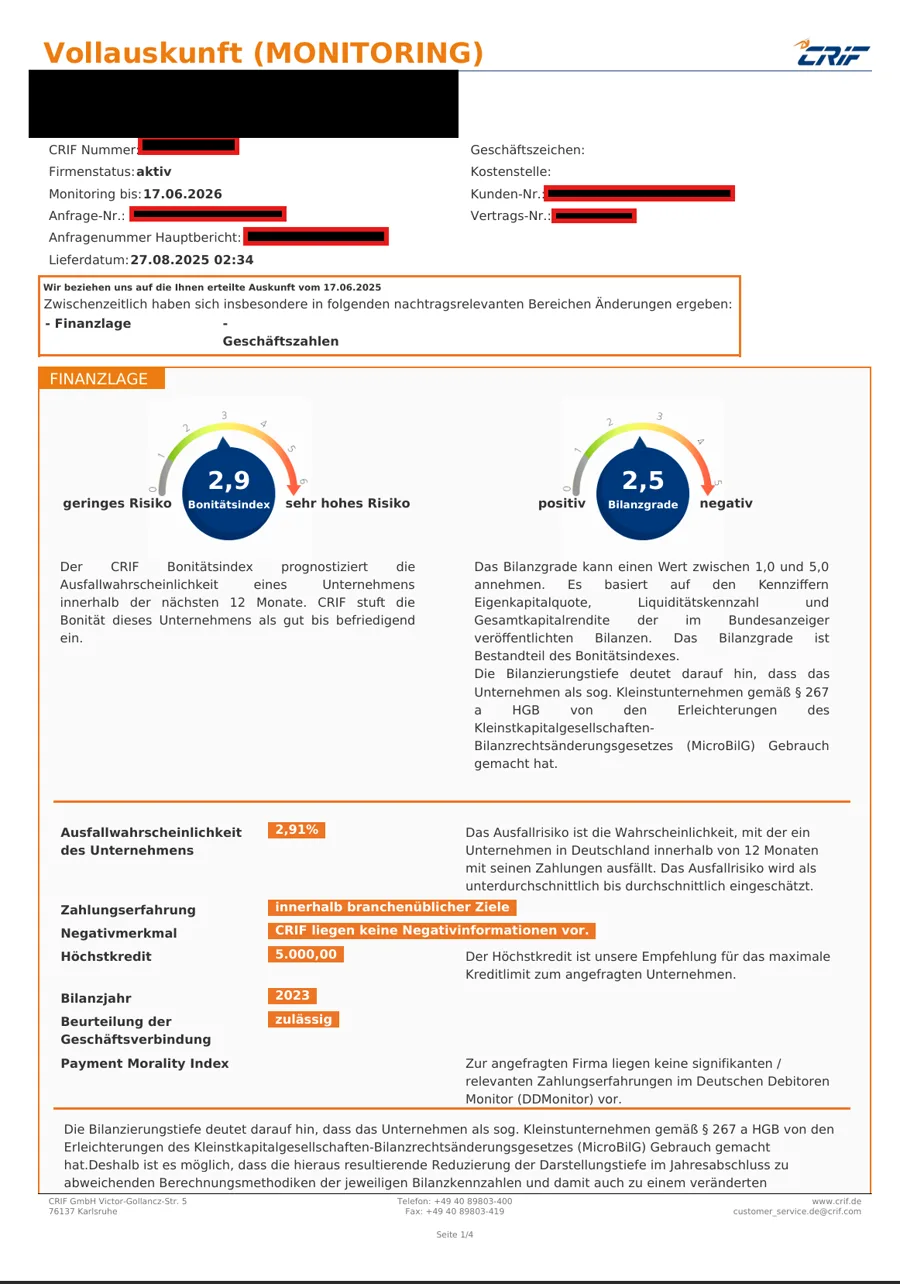
Ein Bauunternehmen ließ seine Datenlage und Bonitätsauskünfte prüfen. Die anonymisierten CRIF-Auszüge zeigen drei Zeitpunkte zwischen Juni und August 2026. Die Zahlen dokumentieren eine Veränderung der Bewertung; aus dem Einzelfall lässt sich keine garantierte Wirkung einer einzelnen Maßnahme ableiten.
Die Entwicklung im Überblick
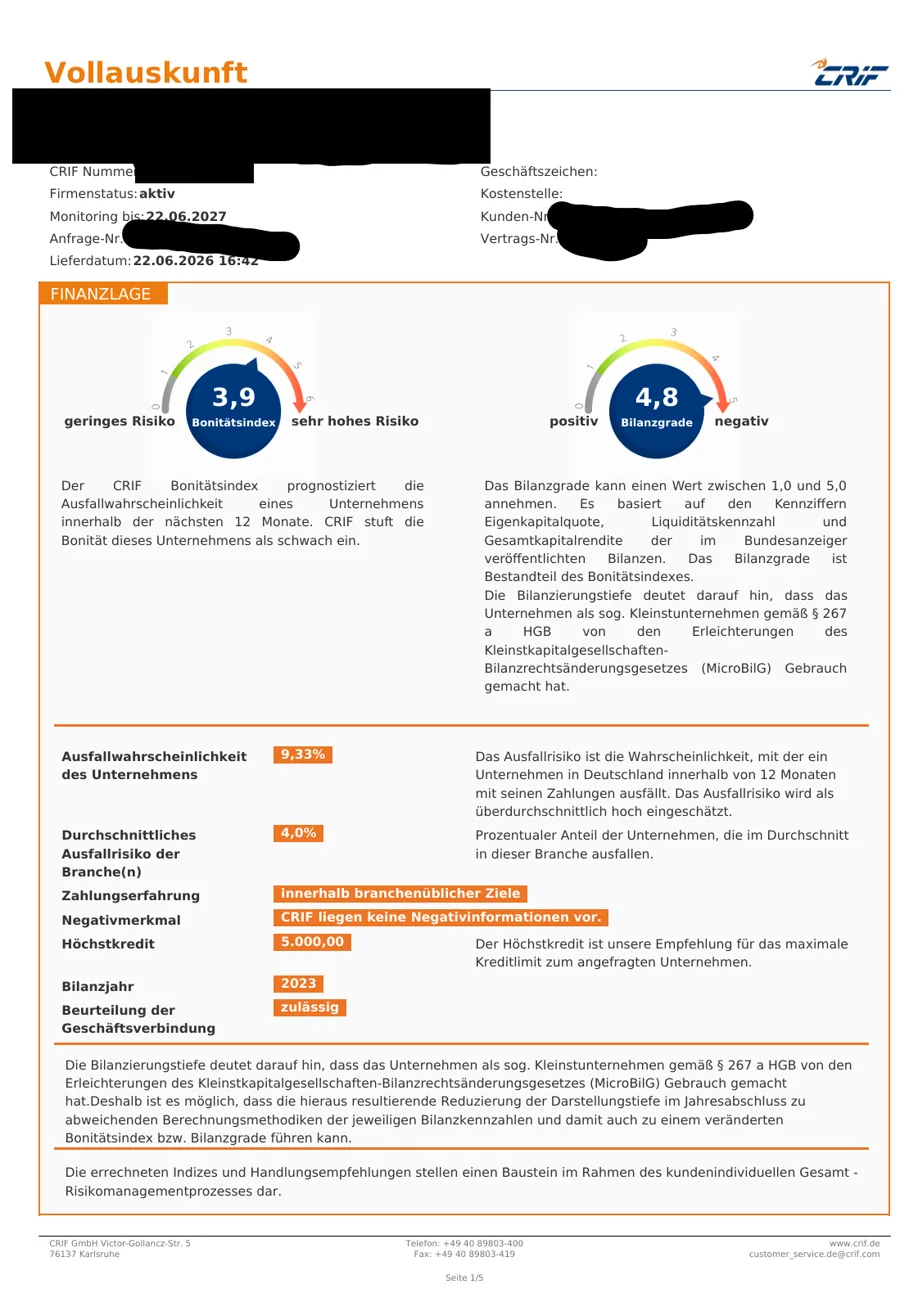
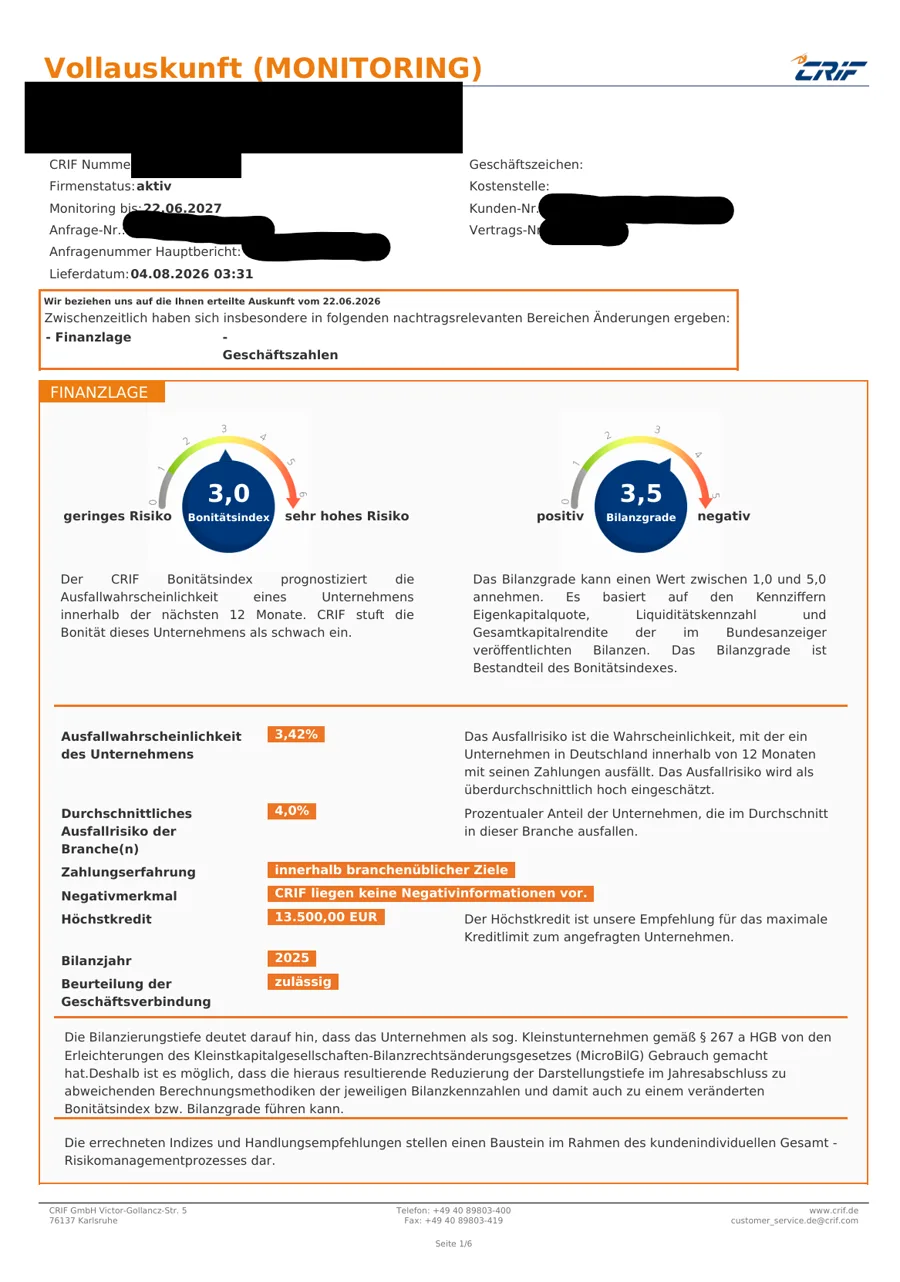
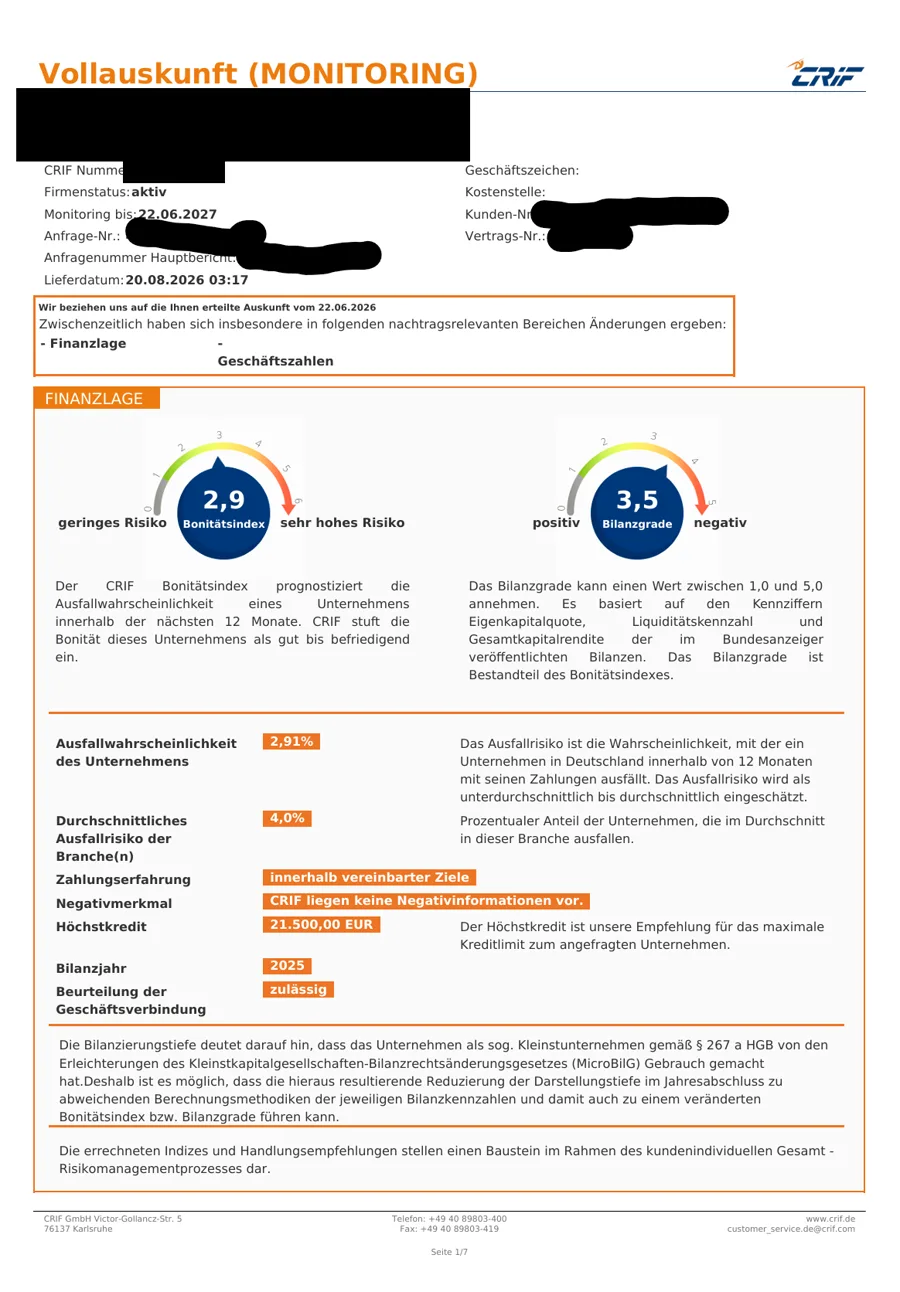
22. Juni 2026: CRIF-Index 3,9, Ausfallwahrscheinlichkeit 9,33 %, Höchstkredit 5.000 €. 4. August 2026: Index 3,0, Ausfallwahrscheinlichkeit 3,42 %, Höchstkredit 13.500 €. 20. August 2026: Index 2,9, Ausfallwahrscheinlichkeit 2,91 %, Höchstkredit 21.500 €.
Was sich in der Datenlage änderte
Im Verlauf wurden aktuelle Unternehmensinformationen und Unterlagen berücksichtigt; unter anderem wechselte das herangezogene Bilanzjahr von 2023 auf 2025. Welche Änderung welchen Anteil an der Bewertung hatte, lässt sich aus den Auskünften allein nicht belegen.
Anonymisierte Originalauskünfte
Ausgangssituation vom 22. Juni 2026:
Zwischenstand vom 4. August 2026:
Stand vom 20. August 2026:
Die Unterlagen sind anonymisiert. Bonitätswerte, Kreditrahmen und Ausfallwahrscheinlichkeiten werden durch CRIF ermittelt und können sich jederzeit ändern. Der Fall ist nicht auf andere Unternehmen übertragbar.
Einzelfall, keine Ergebnisgarantie. Der CRIF-Höchstkredit ist eine Kreditlimitempfehlung, keine Kreditzusage.