Die meisten Unternehmerinnen und Unternehmer in Deutschland wissen ungefähr, dass es „eine Bonitätsauskunft“ bei Creditreform gibt. Kaum jemand weiß, dass es davon zwei ziemlich unterschiedliche Wege gibt, und dass der Unterschied nicht nur beim Preis liegt, sondern bei dem, was man tatsächlich in der Hand hält. Wer eine Creditreform Selbstauskunft anfordern will, landet schnell vor der Frage: reicht die kostenlose DSGVO-Auskunft, oder lohnt sich das kostenpflichtige Abo „Meine Bonität“? Dieser Artikel ordnet beide Wege ein, erklärt, warum die eigene Bonitätsbewertung bei Creditreform und CRIF für Ihr Unternehmen überhaupt eine Rolle spielt, was eine gezielte Optimierung der Außenwirkung leisten kann und was sie ausdrücklich nicht ist.
Warum die Bonitätsbewertung bei Creditreform und CRIF überhaupt zählt
Bonitätsauskünfte sind in Deutschland kein Nischenthema für Konzerne. Sie sind ein stiller, aber wirkmächtiger Teil fast jeder Geschäftsbeziehung zwischen Unternehmen, oft ohne dass die geprüfte Firma davon erfährt.
Finanzierungskonditionen
Banken und Finanzierer ziehen bei der Kreditvergabe regelmäßig Auskünfte von Creditreform und/oder CRIF hinzu, um das Ausfallrisiko eines Unternehmens einzuschätzen. Diese Einschätzung fließt in Kreditentscheidungen und in die Konditionen ein, die ein Unternehmen angeboten bekommt. Eine schwächere Einstufung führt nicht automatisch zur Ablehnung, kann aber zu vorsichtigeren Konditionen oder zusätzlichen Sicherheiten führen.
Lieferantenkredite und Zahlungsziele
Wer auf Rechnung einkaufen will, statt in Vorkasse zu gehen, braucht das Vertrauen des Lieferanten, und Lieferanten stützen dieses Vertrauen zunehmend auf Auskunfteidaten statt auf Bauchgefühl. Das gilt besonders dort, wo eine Warenkreditversicherung im Spiel ist: Kreditversicherer wie Allianz Trade, Atradius oder Coface übernehmen im B2B-Geschäft das Forderungsausfallrisiko für den Lieferanten, aber nur, wenn vorher die Bonität des Käufers geprüft wurde. Auf dieser Prüfung basiert das Kreditlimit, bis zu dem eine Forderung überhaupt versichert und damit vom Lieferanten überhaupt akzeptiert wird.
Ausschreibungen und öffentliche Aufträge
Wer sich um öffentliche Aufträge bewirbt, kommt an der sogenannten Eignungsprüfung nicht vorbei. Neben Fachkunde und Zuverlässigkeit gehört die wirtschaftliche und finanzielle Leistungsfähigkeit eines Unternehmens zu den regulären Eignungskriterien im Vergabeverfahren. Öffentliche Auftraggeber können dafür Referenzen, Kennzahlen oder eben Auskünfte verlangen. Ein Angebot kann inhaltlich hervorragend sein und trotzdem an der Eignungsprüfung scheitern, wenn die wirtschaftliche Darstellung des Unternehmens nach außen nicht überzeugt.
Kundenvertrauen
Größere Kunden und öffentliche wie private Auftraggeber prüfen zunehmend selbstverständlich, mit wem sie es zu tun haben, vor der ersten Rechnung, manchmal schon vor dem ersten Angebot. Eine Bonitätsauskunft ist damit auch ein stilles Aushängeschild: Sie kann Vertrauen schaffen oder, im ungünstigen Fall, für Rückfragen sorgen, die man sich lieber gespart hätte.
Leasing und Versicherungen
Auch außerhalb der klassischen Finanzierung ist eine geprüfte Bonität Standard. Leasinggesellschaften prüfen vor einem Vertragsabschluss (ob Fahrzeug, Maschine oder IT-Ausstattung) routinemäßig die Bonität des Leasingnehmers über Auskunfteien; das ist die reguläre Voraussetzung für die Vertragsfreigabe, keine Ausnahme im Einzelfall. Ähnliches gilt für bestimmte Versicherungskonstellationen und, ganz praktisch, für Factoring: Factoring-Gesellschaften prüfen nicht nur den Factoring-Nehmer selbst, sondern auch die Bonität von dessen Kunden (den Debitoren), da sie mit dem Ankauf einer Forderung das Ausfallrisiko übernehmen. Ist die Bonität des Kunden schwach, wird die Forderung abgelehnt oder nur zu schlechteren Konditionen angekauft.
Der gemeinsame Nenner all dieser Situationen: Irgendjemand (eine Bank, ein Lieferant, ein Auftraggeber, ein Leasinggeber, eine Factoring-Gesellschaft) zieht eine Auskunft, bevor er eine wirtschaftliche Entscheidung über Ihr Unternehmen trifft. Wer nicht weiß, was dort steht, verhandelt mit verbundenen Augen.
Der erste Schritt: die eigene Creditreform Selbstauskunft anfordern
Bevor überhaupt über Optimierung gesprochen werden kann, muss ein Unternehmen wissen, was bei Creditreform tatsächlich über es gespeichert ist. Dafür gibt es zwei grundlegend verschiedene Wege.
Weg 1: Die kostenlose DSGVO-Auskunft
Nach Artikel 15 der Datenschutz-Grundverordnung hat jedes Unternehmen (bzw. die für es handelnde natürliche Person) das Recht, einmal pro Jahr kostenlos Auskunft über die bei Creditreform gespeicherten Daten zu erhalten. Diese Auskunft wird postalisch zugestellt und zeigt sämtliche gespeicherten Daten: Stammdaten, Bonitätsbewertung, gespeicherte Zahlungserfahrungen, soweit vorhanden. Was sie nicht bietet: laufendes Monitoring. Sie ist eine Momentaufnahme zum Zeitpunkt der Anfrage, keine kontinuierliche Beobachtung.
Weg 2: Das kostenpflichtige Abo „Meine Bonität“
Creditreform bietet mit „Meine Bonität“ ein digitales Abo-Produkt an, über das Unternehmen fortlaufend Einblick in ihren eigenen Bonitätsindex erhalten. Die Kosten liegen bei 10 Euro pro Monat für Creditreform-Mitglieder und 25 Euro pro Monat für Nicht-Mitglieder, bei Jahreszahlung mit 20 Prozent Rabatt. Im Gegensatz zur einmaligen DSGVO-Auskunft bietet „Meine Bonität“ eine Monitoring-Funktion: Ändert sich der Bonitätsindex oder ändern sich Stammdaten, wird das Unternehmen benachrichtigt. Zusätzlich ist eine jährliche Datenüberprüfung inklusive, über die sich fehlerhafte Einträge erkennen und korrigieren lassen.
Welcher Weg für wen sinnvoll ist
Für eine erste Bestandsaufnahme („Was steht überhaupt über mein Unternehmen bei Creditreform?“) reicht die kostenlose DSGVO-Auskunft völlig aus. Wer dagegen den eigenen Bonitätsindex aktiv im Blick behalten will, etwa weil eine Finanzierung, eine größere Ausschreibung oder ein neuer Großkunde ansteht, für den kann das kostenpflichtige Monitoring von „Meine Bonität“ den Unterschied machen zwischen „ich erfahre es, wenn es zu spät ist“ und „ich erfahre es sofort“.
Wichtig zu wissen: Creditreform und CRIF sind zwei unabhängige Auskunfteien mit eigenen Datenbeständen, eigenen Bewertungsmethoden und eigenen Skalen. Eine Selbstauskunft bei Creditreform sagt nichts darüber aus, was bei CRIF hinterlegt ist, und umgekehrt. Wer sich ein vollständiges Bild verschaffen will, muss beide Auskunfteien getrennt betrachten.
Was eine Bonitätsindex-Zahl konkret bedeutet
Creditreform bewertet Unternehmen auf einer Skala von 100 (bestmöglicher Wert) bis 600 (schlechtester Wert). Nach einer öffentlich zugänglichen Übersicht der Bänder gilt grob: Werte von 100 bis 149 gelten als ausgezeichnete Bonität, 150 bis 199 als sehr gute, 200 bis 249 als gute, 250 bis 299 als mittlere, 300 bis 349 als schwache und 350 bis 499 als sehr schwache Bonität; ab etwa 500 gilt eine Bewertung als mangelhaft bis ungenügend. Der Übergang von „mittel“ zu „schwach“ bei rund 300 Punkten markiert dabei häufig die Schwelle, ab der Geschäftspartner spürbar vorsichtiger werden. (Hinweis in eigener Sache: Diese Bänder stammen aus einer öffentlichen Übersichtsquelle und sollten vor einer folgenreichen unternehmerischen Entscheidung zusätzlich direkt bei Creditreform verifiziert werden.)
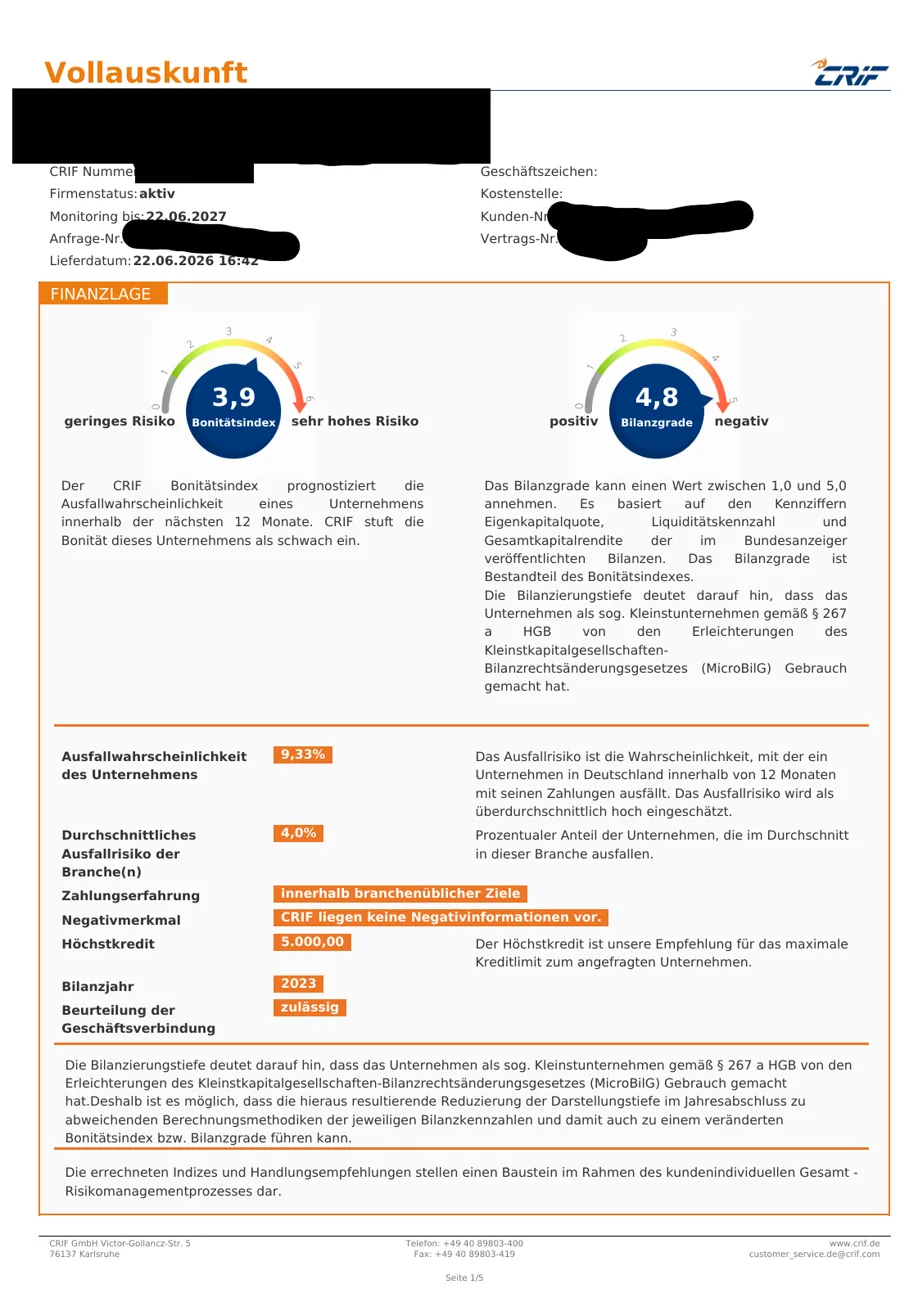
CRIF wiederum berechnet für deutsche Unternehmen einen eigenen Bonitätsindex, der die Ausfallwahrscheinlichkeit innerhalb der nächsten zwölf Monate abbildet. Einbezogen werden unter anderem Unternehmensmerkmale wie Rechtsform, Haftungskapital, Unternehmensalter, Umsatz und Mitarbeiterzahl, Finanzdaten wie Bilanzen, Gewinn- und Verlustrechnung, Eigenkapitalquote und Liquiditätskennzahlen, das tatsächliche Zahlungsverhalten inklusive eines sogenannten Payment-Morality-Index, sowie Negativmerkmale wie Schuldnerverzeichniseinträge, Insolvenzen oder Inkassoverfahren und schließlich Branchen- und Regionalfaktoren.
Auffällig an beiden Systemen: Sie bewerten nicht nur „harte“ Finanzzahlen, sondern auch strukturelle Faktoren wie Datenvollständigkeit, Aktualität und tatsächliches Zahlungsverhalten. Genau dort setzt eine seriöse Optimierung der Außenwirkung an.
Was eine Optimierung der Bonitätsdarstellung konkret bewirken kann
Wenn von „Bonitätsoptimierung“ die Rede ist, denken viele zuerst an Tricks. Tatsächlich geht es um etwas Nüchterneres: dafür zu sorgen, dass die bei Creditreform und CRIF hinterlegten Informationen über ein Unternehmen so vollständig, aktuell und korrekt sind wie möglich und dass die tatsächliche wirtschaftliche Substanz eines Unternehmens sich auch in seiner Außendarstellung wiederfindet.
Mehrere Mechanismen spielen dabei eine Rolle:
Datenvollständigkeit und -aktualität. Auskunfteien arbeiten mit den Daten, die ihnen vorliegen. Veraltete Stammdaten, nicht erfasste Jahresabschlüsse oder fehlende aktuelle Kennzahlen führen tendenziell zu vorsichtigeren, konservativeren Einstufungen, nicht, weil das Unternehmen tatsächlich schlechter dasteht, sondern weil der Auskunftei schlicht weniger positive Information vorliegt. Wer aktiv dafür sorgt, dass korrekte und aktuelle Daten hinterlegt sind, schließt diese Lücke.
Strukturelle Nachteile junger Unternehmen ausgleichen. Ohne mehrjährige Bilanzhistorie und ohne dokumentierte Zahlungserfahrungswerte bewerten Auskunfteien junge Unternehmen strukturell vorsichtiger, unabhängig davon, wie solide das Geschäft tatsächlich läuft. Das ist eine Folge fehlender Datenhistorie, keine Aussage über die wirtschaftliche Substanz. Hier hilft vor allem Geduld und ein systematischer Aufbau einer positiven Datenspur, keine Abkürzung.
Fehlerkorrektur. Sowohl die DSGVO-Auskunft als auch das Monitoring von „Meine Bonität“ können fehlerhafte Stammdaten oder veraltete Informationen aufdecken: falsche Rechtsform, ein nicht mehr existierender Geschäftsführer, ein längst bezahlter, aber noch als offen geführter Sachverhalt. Solche Fehler zu korrigieren, ist keine Manipulation, sondern schlicht Richtigstellung.
Bewusster Umgang mit Zahlungsverhalten. Da tatsächliches Zahlungsverhalten in beide Bewertungssysteme einfließt (bei CRIF explizit über einen Payment-Morality-Index), wirkt sich konsequent pünktliches Zahlen langfristig auf die eigene Einstufung aus. Das ist kein kurzfristiger Hebel, sondern ein struktureller.
Der gemeinsame Nenner: Optimierung bedeutet, die Lücke zwischen der tatsächlichen wirtschaftlichen Lage eines Unternehmens und dem, was Auskunfteien darüber wissen, zu schließen, nicht, eine bessere Lage vorzutäuschen, die es nicht gibt.
Klare Grenzen: Was eine Optimierung ausdrücklich nicht ist
An dieser Stelle ist Ehrlichkeit Teil der Positionierung, nicht nur eine rechtliche Fußnote.
Keine Bonitäts-„Frisur“. Eine seriöse Optimierung verändert nicht die wirtschaftliche Realität eines Unternehmens, sondern sorgt dafür, dass diese Realität korrekt abgebildet wird. Wer wirtschaftlich substanzielle Probleme hat, bekommt durch eine bessere Darstellung keine bessere Substanz, nur eine korrektere Außenwahrnehmung dessen, was tatsächlich da ist.
Keine Garantie auf einen bestimmten Score. Niemand außerhalb von Creditreform und CRIF hat Einfluss auf die internen Bewertungsalgorithmen dieser Auskunfteien. Jede Zusage eines bestimmten Zielwerts wäre unseriös. Seriöse Arbeit kann die Voraussetzungen für eine realistischere, oft bessere Einstufung schaffen. Eine konkrete Zahl kann und darf niemand versprechen.
Keine Manipulation. Daten zu vervollständigen, zu korrigieren und aktuell zu halten ist etwas fundamental anderes, als Daten zu verfälschen oder Sachverhalte zu verschleiern. Die Grenze dazwischen ist nicht verhandelbar.
Ersetzt keine echte wirtschaftliche Substanz. Eine schwache Ertragslage, eine dünne Eigenkapitaldecke oder chronische Zahlungsverzögerungen lassen sich nicht wegoptimieren. Wer hier Probleme hat, braucht in erster Linie eine wirtschaftliche Lösung. Eine optimierte Außendarstellung kann diese Lösung sichtbar machen, aber nicht ersetzen.
Diese Grenzen sind kein Nachteil, sondern der Grund, warum eine seriöse Auseinandersetzung mit der eigenen Bonitätsdarstellung überhaupt Vertrauen verdient, bei Banken, bei Lieferanten, bei Kunden und bei den Auskunfteien selbst.
Der nächste Schritt
Der erste, folgenlose und kostenlose Schritt ist die eigene DSGVO-Auskunft bei Creditreform anzufordern und tatsächlich zu lesen, was dort steht. Für Unternehmen, die eine Finanzierung, eine größere Ausschreibung, einen neuen Lieferantenvertrag oder ein Factoring-Verhältnis vorbereiten, lohnt sich der zweite Schritt: eine strukturierte Einordnung, was die eigenen Auskunfteidaten bei Creditreform und CRIF tatsächlich aussagen, wo Lücken oder Fehler liegen und welche davon sich seriös schließen lassen.
Genau dabei unterstützt ScorePilot: eine unabhängige Einordnung Ihrer aktuellen Bonitätsdarstellung bei Creditreform und CRIF, getrennt betrachtet, ohne Versprechen auf einen bestimmten Score, dafür mit einem klaren Bild davon, wo Ihr Unternehmen heute steht und was sich realistisch verbessern lässt.
Vereinbaren Sie ein unverbindliches Erstgespräch: Termin über Calendly buchen oder mehr erfahren auf
Quellen: Creditreform, „Meine Bonität: Die Selbstauskunft für Unternehmen“, creditreform.de, abgerufen 29.09.2026. Wikipedia, „Bonitätsindex“ (Übersicht der Bonitätsindex-Bänder, vor unternehmerischer Entscheidung zusätzlich bei Creditreform zu verifizieren), abgerufen 29.09.2026. CRIF Dortmund, „Zuverlässige Bonitätsprüfung über Firmen“, crif-dortmund.de, abgerufen 29.09.2026. Allianz Trade, „Was ist eine Warenkreditversicherung?“ und „Was ist Factoring und welche Alternativen gibt es?“, allianz-trade.de, abgerufen 29.09.2026. LeasingMarkt.de, „Bonitätsprüfung beim Leasing“, abgerufen 29.09.2026. vergabe24.de, „Öffentliche Ausschreibungen: Welche Eignungsnachweise sind nötig“, abgerufen 29.09.2026.