Wer seinen Creditreform-Eintrag korrigieren will, stößt online fast ausschließlich auf Artikel zur Selbstauskunft nach Art. 15 DSGVO. Die Auskunft zeigt zuverlässig, was bei Creditreform oder CRIF über ein Unternehmen gespeichert ist. Steht dort aber eine veraltete Rechtsform, eine längst erledigte Zahlungsstörung oder eine falsche Adresse, hilft die Auskunft allein nicht weiter. Das eigentliche Werkzeug für genau diesen Fall ist Art. 16 DSGVO, das Recht auf Berichtigung, und das ist in der Praxis deutlich weniger bekannt als sein Nachbar-Artikel.
Warum ein fehlerhafter Bonitätseintrag überhaupt ein Problem ist
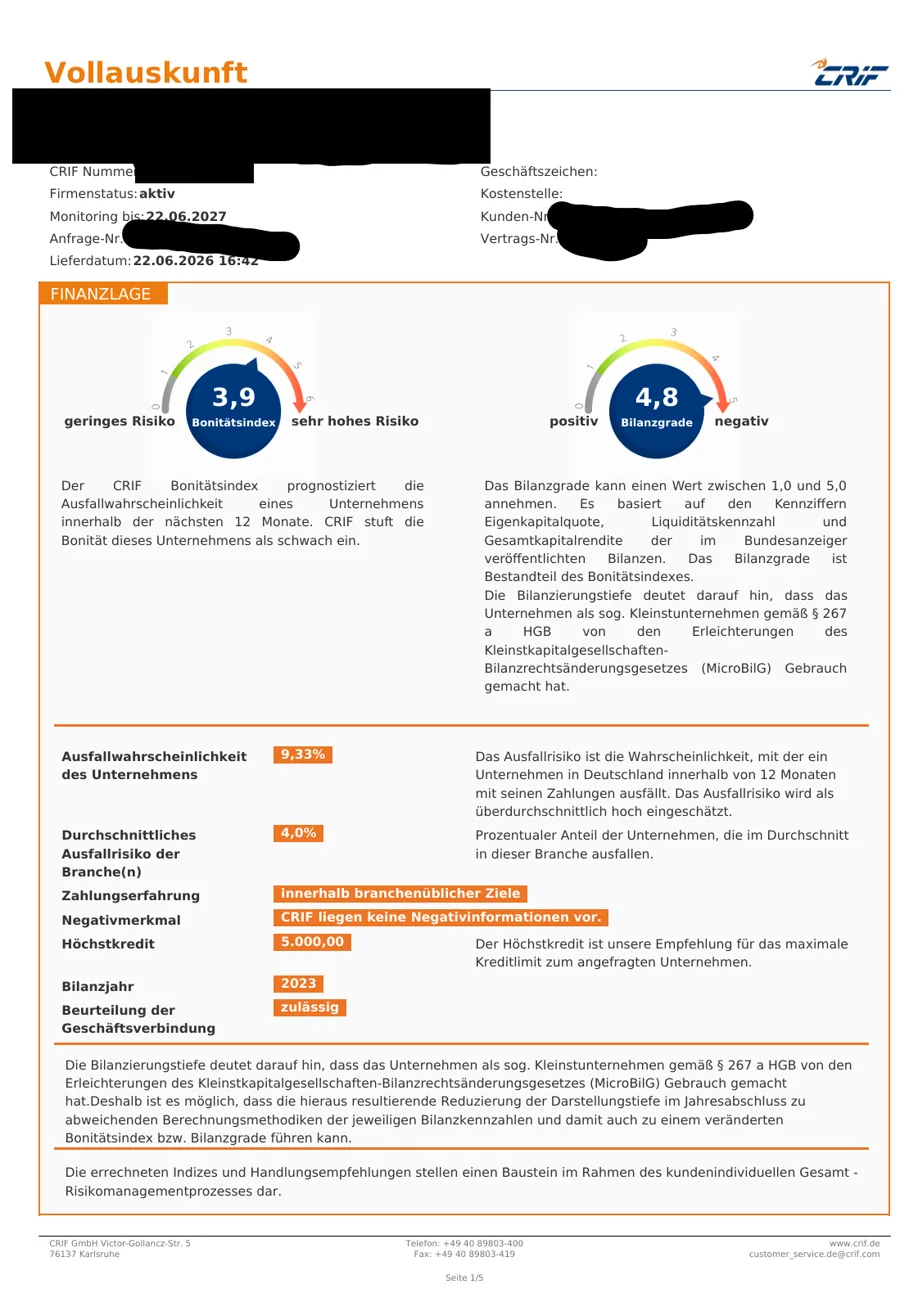
Der Bonitätsindex bei Creditreform und der Score bei CRIF sind längst nicht mehr nur eine Zahl für die eigene Akte. Banken ziehen sie bei der Prüfung von Kreditlinien heran, Lieferanten orientieren sich an ihnen, wenn sie Zahlungsziele oder Warenkredite vergeben, und Warenkreditversicherer legen anhand dieser Einschätzung fest, mit welchem Limit sie das Geschäft eines Kunden absichern. Auch bei Ausschreibungen, bei der Prüfung durch potenzielle Geschäftspartner oder im Rahmen von Leasing- und Mietkaufverträgen wird regelmäßig ein Blick in die Auskunft geworfen.
Enthält dieser Eintrag einen Fehler, wirkt sich das nicht nur auf das Gefühl aus, korrekt dargestellt zu werden. Es kann sich sehr konkret auf Konditionen, Limits und sogar auf die Frage auswirken, ob ein Angebot überhaupt den Zuschlag bekommt. Eine Rechtsform, die vor Jahren gewechselt wurde, aber nicht aktualisiert ist, eine Zahlungsstörung, die längst beglichen ist, aber weiter als offen geführt wird, oder ein Umsatzwert, der auf veralteten Daten basiert. All das kann zu einer Einschätzung führen, die nicht mehr der tatsächlichen wirtschaftlichen Lage entspricht.
Warum 2026 besonders genau hingeschaut wird
Dass eine aktuelle und korrekte Auskunft 2026 besonders wichtig ist, liegt auch am wirtschaftlichen Umfeld. Creditreform zählt für das erste Halbjahr 2026 einen Anstieg der Unternehmensinsolvenzen um knapp 8 Prozent gegenüber dem Vorjahreszeitraum, den höchsten Stand seit 2013. Gleichzeitig hat der Deutsche Industrie- und Handelskammertag (DIHK) seine Wachstumsprognose für 2026 im Jahresverlauf von 1 Prozent (Konjunkturumfrage Jahresbeginn, 17.02.2026) auf 0,3 Prozent (Konjunkturumfrage Frühsommer, 26.05.2026) gesenkt; der DIHK-Stimmungsindex liegt bei 88,1, Geschäftslage, Investitions- und Beschäftigungsabsichten werden als „Langzeit-Tief“ beschrieben.
In einem solchen Umfeld werden Bonitätsprüfungen in der Breite strenger, nicht nur bei Unternehmen, die tatsächlich wirtschaftlich angespannt sind. Banken, Lieferanten und Kreditversicherer reagieren auf die gesamtwirtschaftliche Lage, indem sie Entscheidungen grundsätzlich vorsichtiger treffen. Wer in dieser Phase eine veraltete oder fehlerhafte Auskunft bei Creditreform oder CRIF stehen hat, läuft Gefahr, zusätzlich zur ohnehin strengeren Prüfung noch schlechter dargestellt zu werden, als es der eigenen wirtschaftlichen Realität entspricht.
Auskunft, Berichtigung, Löschung: drei verschiedene Rechte
Die Datenschutz-Grundverordnung gibt Unternehmen als Betroffene mehrere unterschiedliche Rechte gegenüber einer Auskunftei wie Creditreform oder CRIF. Sie werden in der Praxis häufig durcheinandergeworfen, meinen aber jeweils etwas anderes:
Art. 15 DSGVO: das Recht auf Auskunft. Es verschafft Zugang zu allen gespeicherten Daten: welche Informationen liegen vor, aus welcher Quelle stammen sie, wie lange werden sie gespeichert, und (bei einer automatisierten Bonitätsbewertung) welche Faktoren maßgeblich in die Einschätzung eingeflossen sind. Die Auskunft zeigt also den Status quo, verändert aber nichts an den gespeicherten Daten selbst. Mehr dazu: Creditreform Selbstauskunft 2026: Kostenlose DSGVO-Auskunft oder „Meine Bonität“: Was bringt was?.
Art. 16 DSGVO: das Recht auf Berichtigung. Stellt sich bei der Auskunft heraus, dass Daten unrichtig oder unvollständig sind, kann die Berichtigung verlangt werden. Das betrifft typischerweise Stammdaten (Adresse, Rechtsform, Geschäftsführung), aber auch wirtschaftliche Daten wie Zahlungsinformationen, sofern sie nachweislich nicht mehr zutreffen. Die Auskunftei muss den Antrag prüfen und entscheiden. Sie ist nicht verpflichtet, jede gewünschte Änderung automatisch zu übernehmen, sondern bewertet die vorgelegten Nachweise eigenständig.
Art. 17 DSGVO: das Recht auf Löschung. Es greift zum Beispiel, wenn Daten für den ursprünglichen Zweck nicht mehr notwendig sind oder unrechtmäßig verarbeitet wurden. Bei einer Wirtschaftsauskunftei ist Löschung praktisch die Ausnahme, nicht die Regel, weil ein berechtigtes Interesse an der Speicherung wirtschaftlich relevanter Daten in vielen Fällen fortbesteht, solange gesetzliche Fristen das zulassen.
Für die Praxis heißt das: Wer einen konkreten Fehler in seiner Akte vermutet, startet zwar meist mit einer Auskunft nach Art. 15, um überhaupt zu sehen, was gespeichert ist. Der eigentliche Hebel zur Korrektur ist dann aber in aller Regel Art. 16, nicht Art. 15 oder Art. 17.
Wie eine Berichtigung nach Art. 16 DSGVO konkret abläuft
Der Ablauf folgt in groben Zügen immer demselben Muster, unabhängig davon, ob es sich um Creditreform oder CRIF handelt:
Zunächst wird mit einer Selbstauskunft Transparenz darüber geschaffen, welche Daten überhaupt gespeichert sind. Erst auf dieser Basis lässt sich erkennen, welcher konkrete Punkt nicht mehr stimmt. Danach wird der Berichtigungsantrag an die jeweilige Auskunftei gerichtet: schriftlich, mit genauer Benennung der fehlerhaften Angabe und, soweit möglich, mit einem Beleg, der die korrekte Information stützt (zum Beispiel ein aktueller Handelsregisterauszug für eine veraltete Rechtsform oder ein Zahlungsbeleg für eine angeblich offene Forderung). Die Auskunftei prüft den Antrag und entscheidet, ob und wie die Daten angepasst werden. Das Ergebnis wird dem Unternehmen mitgeteilt.
Wichtig für die Erwartungshaltung: Eine Berichtigung ist kein automatischer Vorgang und keine Garantie auf eine bestimmte Änderung. Die Auskunftei bewertet die vorgelegten Informationen eigenständig und entscheidet im Rahmen ihrer eigenen Prüfungs- und Bewertungslogik. Ein unbelegter Wunsch nach einer „besseren“ Einschätzung ist etwas anderes als der Nachweis, dass eine konkrete Angabe schlicht falsch ist. Mehr dazu: Creditreform Daten korrigieren: So stellen Sie falsche Bonitätsdaten richtig.
Typische Fehler, die sich per Berichtigung angehen lassen
In der Praxis tauchen vor allem folgende Fehlerbilder auf: eine Rechtsform, die bei einer Umwandlung nicht nachgezogen wurde; eine Adresse, die nach einem Umzug noch die alte Betriebsstätte zeigt; eine Zahlungsstörung, die längst ausgeglichen ist, aber weiterhin als offen geführt wird; eine Geschäftsführung, die nicht mehr aktuell ist, etwa nach einem Wechsel; oder wirtschaftliche Kennzahlen, die auf veralteten Jahresabschlüssen basieren, obwohl aktuellere vorliegen. In all diesen Fällen lohnt sich ein Berichtigungsantrag, weil er auf einem klar belegbaren Sachverhalt beruht, im Unterschied zu einer allgemeinen Unzufriedenheit mit der Einschätzung als solcher.
Was eine professionelle Begleitung bei der Bonitätsoptimierung bewirken kann
Genau an dieser Stelle setzt eine professionelle Begleitung bei der Bonitätsoptimierung an, entlang mehrerer klar abgrenzbarer Mechanismen:
Vollständigkeitsprüfung: Zunächst wird die komplette Selbstauskunft bei Creditreform und, getrennt davon, bei CRIF ausgewertet und mit den tatsächlichen Unternehmensdaten abgeglichen. Dabei zeigt sich häufig, welche Angaben veraltet, unvollständig oder schlicht falsch sind, unabhängig davon, ob das Unternehmen selbst zuvor überhaupt wusste, dass dieser Punkt in der Akte steht.
Unterscheidung von Fehler und Darstellung: Nicht jeder ungünstige Eintrag ist ein Fehler im Sinne von Art. 16. Ein zentraler Schritt ist deshalb, sauber zu trennen, was nachweislich unrichtig ist (und damit berichtigt werden kann) und was zwar zutreffend, aber unvollständig dargestellt ist, weil zum Beispiel aktuelle positive Entwicklungen noch nicht an die Auskunftei übermittelt wurden.
Nachweisaufbereitung: Für jeden Berichtigungsantrag braucht es einen nachvollziehbaren Beleg: einen Handelsregisterauszug, einen Zahlungsnachweis, eine aktuelle Bilanz. Eine strukturierte Aufbereitung dieser Nachweise erhöht die Wahrscheinlichkeit, dass eine Auskunftei den Antrag zügig und vollständig bearbeitet.
Strukturierte Kommunikation: Die Kommunikation mit Creditreform und CRIF folgt jeweils eigenen Prozessen und Zuständigkeiten. Eine Begleitung, die diese Abläufe kennt, sorgt dafür, dass Anträge an der richtigen Stelle landen und nachgehalten werden, statt unbeantwortet zu verlaufen.
Laufende Beobachtung: Weil sich Bonitätsindizes und Scores fortlaufend verändern (etwa durch neue Zahlungsdaten, aktualisierte Bilanzkennzahlen oder ein verändertes Marktumfeld), lohnt sich ein regelmäßiger Blick auf die eigene Auskunft, nicht nur ein einmaliger. Nur so fällt eine neue Abweichung rechtzeitig auf, bevor sie sich in einer Limitkürzung, einem höheren Zins oder einer strengeren Auflage bemerkbar macht.
Der Effekt dieser Schritte ist in jedem Fall eine möglichst vollständige und aktuelle Darstellung der tatsächlichen wirtschaftlichen Lage, nicht mehr und nicht weniger. Für ein Unternehmen, dessen Akte seit Jahren nicht gepflegt wurde, kann allein das schon einen spürbaren Unterschied machen, weil veraltete oder fehlerhafte Informationen in der Vergangenheit unbemerkt in Finanzierungs-, Leasing- oder Lieferantenentscheidungen eingeflossen sind.
Was Unternehmen selbst vorbereiten können
Auch ohne externe Begleitung lässt sich einiges vorbereiten, bevor ein Berichtigungsantrag gestellt wird. Dazu gehört, die eigene Selbstauskunft mindestens einmal jährlich anzufordern und nicht nur abzulegen, sondern tatsächlich Zeile für Zeile mit den eigenen Unternehmensunterlagen zu vergleichen. Dazu gehört außerdem, zentrale Nachweise griffbereit zu halten (aktueller Handelsregisterauszug, Zahlungsbelege zu früheren Zahlungsstörungen, aktuelle Bilanz oder BWA), damit ein Berichtigungsantrag nicht erst mühsam zusammengestellt werden muss, wenn der Fehler schon Konsequenzen zeigt, etwa bei einer Limitkürzung oder einem Bankgespräch. Und es gehört dazu, Fristen im Blick zu behalten: Wer weiß, dass demnächst ein Leasingvertrag verlängert, eine Kreditlinie neu verhandelt oder ein größerer Auftrag mit Zahlungsziel abgewickelt wird, sollte die eigene Auskunft rechtzeitig vorher prüfen, nicht erst, wenn die Gegenseite das Ergebnis schon in der Hand hat.
Was eine Bonitätsoptimierung nicht ist und nicht kann
Genauso wichtig wie das, was möglich ist, ist die klare Grenze dessen, was nicht möglich ist. Eine Bonitätsoptimierung ist keine Bonitäts-„Frisur“: Sie verändert nicht die wirtschaftliche Substanz eines Unternehmens und ersetzt keine solide Finanz- und Liquiditätsplanung. Sie ist keine Garantie auf einen bestimmten Score oder Bonitätsindex. Die abschließende Bewertung liegt immer bei Creditreform beziehungsweise CRIF, nicht bei einem externen Dienstleister. Und sie ist keine Manipulation von Daten: Berichtigt werden kann ausschließlich, was nachweislich unrichtig oder unvollständig ist, nicht das, was einem Unternehmen schlicht nicht gefällt.
Diese Ehrlichkeit ist kein Nachteil, sondern Teil einer seriösen Positionierung. Wer verspricht, jeden Score auf einen bestimmten Wert „hochzusetzen“, verspricht etwas, das außerhalb der eigenen Kontrolle liegt. Realistisch und seriös ist dagegen: eine vollständige, aktuelle und korrekte Darstellung der eigenen wirtschaftlichen Situation gegenüber den Auskunfteien, jeder Einzelfall ohne Erfolgsgarantie.
Häufige Fragen
Wie lange dauert eine Berichtigung bei Creditreform oder CRIF?
Das hängt vom Einzelfall und vom Umfang der vorzulegenden Nachweise ab; es gibt keine pauschale, für alle Fälle gültige Frist.
Muss ich zuerst eine Auskunft nach Art. 15 beantragen, bevor ich eine Berichtigung verlangen kann?
Rechtlich nicht zwingend, in der Praxis aber sinnvoll, um überhaupt zu wissen, welche Daten konkret gespeichert sind und wo der Fehler liegt.
Kann ich die Löschung eines unliebsamen, aber korrekten Eintrags verlangen?
In der Regel nein. Art. 17 DSGVO greift bei unrechtmäßiger Speicherung oder abgelaufenen Fristen, nicht bei Daten, die zutreffend, aber unerwünscht sind.
Ersetzt eine Berichtigung eine Bonitätsoptimierung?
Nein. Die Berichtigung behebt einzelne, nachweisbare Fehler. Eine Bonitätsoptimierung betrachtet die gesamte Darstellung eines Unternehmens gegenüber den Auskunfteien.
Betrifft das nur große Unternehmen?
Nein. Gerade kleinere und mittlere Unternehmen sowie Selbständige prüfen ihre Akte seltener regelmäßig. Entsprechend häufiger bleiben veraltete oder fehlerhafte Angaben dort unentdeckt stehen.
Wirkt sich eine Berichtigung automatisch auf den Bonitätsindex oder Score aus?
Das kann sie, muss sie aber nicht in jedem Fall in einem bestimmten Umfang. Die konkrete Auswirkung hängt davon ab, wie stark der korrigierte Punkt in die jeweilige Bewertungsmethodik der Auskunftei einfließt. Das entscheidet ausschließlich Creditreform beziehungsweise CRIF.
Fazit und nächster Schritt
Wer seinen Creditreform- oder CRIF-Eintrag korrigieren will, sollte wissen, dass Auskunft, Berichtigung und Löschung drei unterschiedliche Rechte mit unterschiedlicher Reichweite sind. Die Auskunft schafft Transparenz, die Berichtigung behebt nachweisbare Fehler, und die Löschung bleibt die Ausnahme. Wer unsicher ist, ob die eigene Akte aktuell und korrekt ist, kann das im Rahmen eines unverbindlichen, kostenlosen 30-minütigen Kennenlerngesprächs mit ScorePilot einordnen lassen, ohne Verpflichtung und mit klarer Erwartungshaltung an das, was realistisch möglich ist.
Quellen: Verordnung (EU) 2016/679 (DSGVO), Art. 15–17; Unternehmeredition.de, „Mittelständisches Factoring wächst trotz Insolvenzanstiegs“ (14.09.2026, mit Creditreform-Insolvenzstatistik H1 2026)
Einzelfall, keine Ergebnisgarantie. Creditreform und CRIF sind unabhängige Auskunfteien mit eigenen Bewertungsmethoden.