Der Bonitätsindex und der Bankkredit Ihres Unternehmens hängen enger zusammen, als die meisten Inhaber und Geschäftsführer annehmen. Wer einen Kredit beantragt, geht selbstverständlich davon aus, dass die eigene Bank die Zahlen prüft: Bilanz, BWA, Kontoführung, vielleicht ein persönliches Gespräch mit dem Firmenkundenberater. Was in diesem Bild oft fehlt: Die Bank ist nicht die einzige Institution, die sich ein Urteil über die Kreditwürdigkeit bildet. Parallel dazu liegt bei Creditreform und bei CRIF eine externe Auskunft über Ihr Unternehmen, die in vielen Finanzierungsprozessen eine eigenständige Rolle spielt, unabhängig davon, wie gut das Gespräch mit der Bank gelaufen ist.
Dieser Artikel ordnet ein, warum das so ist, was eine bewusste Auseinandersetzung mit dieser externen Auskunft bewirken kann, wo die ehrlichen Grenzen liegen und was für Sie als nächster Schritt sinnvoll ist, wenn Sie mehr Klarheit über Ihre eigene Bonitätslage wollen.
Warum die Bank nicht die einzige Prüfinstanz ist
Banken und Sparkassen führen eigene, meist mehrstufige interne Ratingverfahren durch. Darin fließen unter anderem Bilanzkennzahlen, die Kontoführung, gestellte Sicherheiten, die Branche und die bisherige Zusammenarbeit mit dem Institut ein. Diese internen Verfahren sind aufsichtsrechtlich vorgegeben: Kreditinstitute müssen ihre Risiken nach bankaufsichtlichen Grundsätzen einschätzen und ihre Konditionen risikoadjustiert gestalten: Ein Kredit mit höherem eingeschätztem Risiko wird in aller Regel teurer oder restriktiver ausgestaltet als einer mit niedrigerem Risiko. Das ist der Grund, warum zwei Unternehmen mit ähnlichem Umsatz bei derselben Bank unterschiedliche Zinssätze für ein vergleichbares Darlehen bekommen können.
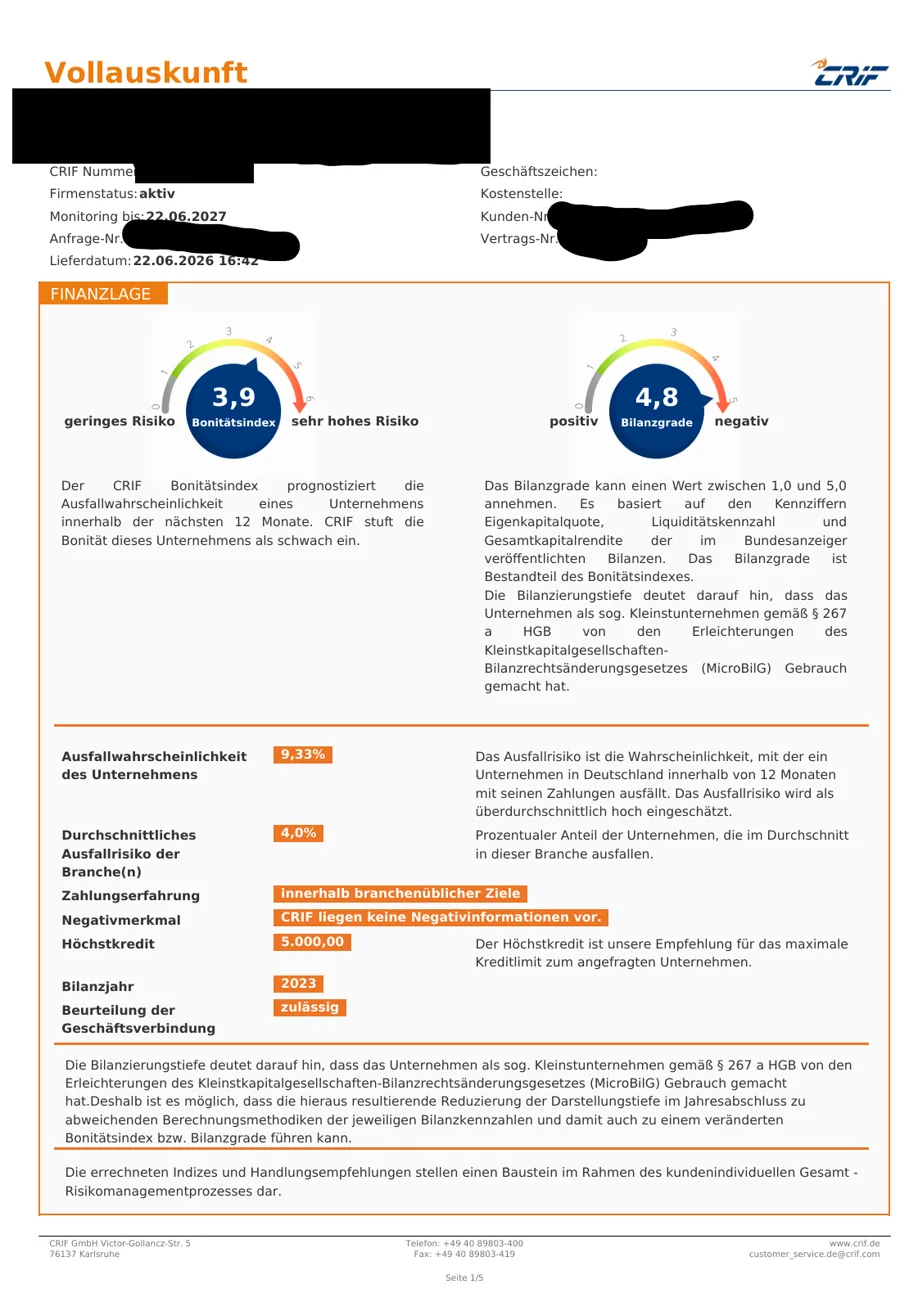
Genau an dieser Stelle kommt die externe Auskunft ins Spiel. Banken holen (branchenüblich und in vielen Kreditprozessen Standard) zusätzlich zur eigenen internen Bewertung eine externe Wirtschaftsauskunft bei Creditreform oder bei CRIF ein. Diese externe Auskunft liefert der Bank eine von ihrer eigenen Kundenbeziehung unabhängige, am Markt beobachtete Einschätzung: Zahlungserfahrungen anderer Gläubiger und Geschäftspartner, öffentliche Einträge, strukturelle Unternehmensdaten wie Rechtsform, Gründungsdatum, Branche und Mitarbeiterzahl. Für die Bank ist das ein zweiter, unabhängiger Blickwinkel, und genau deshalb lässt sich die interne Bank-Bonität nicht eins zu eins durch ein gutes Gespräch oder eine optimistisch aufbereitete BWA ersetzen, wenn die externe Auskunft an anderer Stelle ein abweichendes Bild zeichnet.
Wie oft wird die externe Auskunft tatsächlich abgefragt?
Eine häufige Frage ist, wie regelmäßig Banken, Lieferanten oder Versicherer tatsächlich bei Creditreform oder CRIF nachschauen. Die ehrliche Antwort: öfter, als die meisten Unternehmer vermuten, und nicht nur beim ersten Kontakt. Eine Kreditlinie wird in der Regel nicht nur bei der Neuvergabe geprüft, sondern auch bei Verlängerung, bei Erhöhung des Limits oder im Rahmen turnusmäßiger Portfolioprüfungen der Bank. Ähnliches gilt für Warenkreditversicherer, die das Kreditlimit für Ihre Kunden festlegen, und für größere Lieferanten, die ihre eigenen Zahlungsziele regelmäßig überprüfen. Wer glaubt, eine einmal erteilte Finanzierung oder ein einmal gewährtes Zahlungsziel sei dauerhaft in Stein gemeißelt, unterschätzt, wie oft im Hintergrund neu nachgefragt wird.
Das bedeutet für Sie: Selbst wenn Ihre Hausbank Sie und Ihr Unternehmen gut kennt und persönlich positiv einschätzt, kann eine veraltete, lückenhafte oder in einzelnen Punkten falsche externe Auskunft die Kreditentscheidung oder zumindest die Konditionen beeinflussen. Das betrifft nicht nur klassische Bankkredite. Auch Lieferantenkredite und Zahlungsziele, die Teilnahme an Ausschreibungen und Präqualifikationsverfahren, Leasingverträge und Mietkauf sowie Versicherungen greifen in der Praxis auf dieselben oder vergleichbare externe Auskünfte zurück. Ein Lieferant, der Ihnen ein Zahlungsziel von 30 oder 60 Tagen einräumt, trifft diese Entscheidung häufig auf Basis einer Bonitätsabfrage, nicht allein auf Basis eines persönlichen Eindrucks. Eine Warenkreditversicherung legt das Kreditlimit, das ein Versicherer gegenüber Ihren Kunden übernimmt, ebenfalls maßgeblich auf Basis solcher externer Einschätzungen fest. Und bei öffentlichen Ausschreibungen ist eine Präqualifikation mit Bonitätsnachweis in vielen Branchen (etwa im Bauwesen) längst Standard, bevor überhaupt über den Preis gesprochen wird.
Der entscheidende Punkt: Ihr Unternehmen hat also nicht eine einzige Bonität, sondern mehrere parallele Blickwinkel auf dieselbe wirtschaftliche Realität: den internen Blick der Hausbank und den externen Blick der Auskunfteien. Beide können auseinanderlaufen, gerade wenn sich Ihr Unternehmen seit der letzten Aktualisierung bei Creditreform oder CRIF spürbar verändert hat: ein Rechtsformwechsel, ein Umzug, ein neuer Gesellschafter, ein deutlich gewachsener Umsatz oder auch nur eine zwischenzeitlich beglichene, aber noch als offen vermerkte Forderung.
Was eine bewusste Auseinandersetzung mit dem externen Score bewirken kann
Viele Unternehmer beschäftigen sich zum ersten Mal ernsthaft mit ihrer externen Auskunft, wenn eine Finanzierung ansteht oder ein Lieferant plötzlich restriktiver wird. Das ist spät, denn eine externe Auskunft lässt sich nicht von heute auf morgen verändern, und manche Korrekturen brauchen Vorlauf. Eine bewusste, frühzeitige Auseinandersetzung mit der eigenen externen Bonität kann an mehreren Stellen etwas bewirken:
Erstens schafft sie Transparenz darüber, welches Bild Dritte überhaupt von Ihrem Unternehmen sehen. Viele Geschäftsführer kennen ihre eigene Selbstauskunft bei Creditreform oder CRIF schlicht nicht und sind überrascht, welche Daten dort hinterlegt sind: teils veraltete Rechtsformen, alte Geschäftsadressen, längst abgeschlossene Verfahren oder schlicht unvollständige Angaben zu Umsatz und Mitarbeiterzahl. Ohne diesen Blick von außen lässt sich gar nicht beurteilen, ob das externe Bild zur eigenen wirtschaftlichen Realität passt.
Zweitens kann die gezielte, korrekte und vollständige Darstellung der eigenen wirtschaftlichen Situation gegenüber der Auskunftei dazu beitragen, dass die externe Einschätzung die tatsächliche Lage des Unternehmens realistischer abbildet. Das betrifft zum Beispiel aktuelle Umsatzzahlen, die richtige Zuordnung von Rechtsformänderungen nach einer Umwandlung oder Neugründung, korrekt erfasste Zahlungsbedingungen oder die fristgerechte Richtigstellung fehlerhafter oder veralteter Einträge.
Drittens verschafft Ihnen eine bessere, aktuellere Ausgangslage bei der externen Auskunft in der Praxis häufig mehr Verhandlungsspielraum, bei der Bank ebenso wie beim Lieferanten oder beim Leasinggeber. Eine Bank, die neben ihrem eigenen positiven internen Eindruck auch eine saubere, aktuelle externe Auskunft vorfindet, muss weniger Rückfragen stellen und hat weniger Anlass, einen Risikoaufschlag einzupreisen. Ein Lieferant, der eine belastbare externe Einschätzung sieht, räumt eher ein längeres Zahlungsziel ein, statt auf Vorkasse zu bestehen. Und wenn potenzielle Kunden selbst die Bonität prüfen, bevor sie einen Auftrag vergeben (was in größeren Ausschreibungen und im B2B-Geschäft zunehmend üblich ist), wirkt eine aktuelle, stimmige externe Auskunft als stiller Pluspunkt, ganz ohne dass Sie selbst danach gefragt werden oder es überhaupt mitbekommen.
Genau hier setzt die Arbeit von ScorePilot an: Wir sorgen dafür, dass die Außenwirkung bei Creditreform und CRIF so gut wie möglich die tatsächliche wirtschaftliche Substanz Ihres Unternehmens widerspiegelt, nicht besser, als die Lage ist, aber auch nicht schlechter, nur weil Daten veraltet, unvollständig oder schlicht fehlerhaft hinterlegt sind.
Was eine Optimierung nicht ist und nicht kann
So wichtig die externe Auskunft ist: Eine seriöse Auseinandersetzung mit dem eigenen Bonitätsindex hat klare Grenzen, und Ehrlichkeit darüber ist Teil unserer Haltung bei ScorePilot.
Eine Optimierung ist keine Bonitäts-„Frisur“. Es geht nicht darum, ein Unternehmen besser aussehen zu lassen, als es wirtschaftlich dasteht, und es geht erst recht nicht darum, Daten zu manipulieren, zu verschleiern oder selektiv darzustellen. Creditreform und CRIF arbeiten mit eigenen, nicht öffentlich vollständig dokumentierten Scoring-Modellen, die sich einer Garantie von außen entziehen. Niemand, auch ScorePilot nicht, kann einen bestimmten Score, eine bestimmte Bonitätsklasse oder ein konkretes Kreditlimit versprechen. Jede Aussage, die das Gegenteil behauptet, sollte misstrauisch machen, und zwar unabhängig davon, von wem sie kommt.
Eine Optimierung ersetzt außerdem keine echte wirtschaftliche Substanz. Wenn ein Unternehmen tatsächlich in wirtschaftlichen Schwierigkeiten steckt, verändert die sauberste und aktuellste externe Auskunft daran nichts und soll es auch nicht. Die Arbeit an der Außenwirkung kann Verzerrungen zwischen wirtschaftlicher Realität und Außendarstellung korrigieren, sie kann keine Realität erzeugen, die nicht da ist. Wer auf dieser Basis plant, trifft am Ende die realistischere unternehmerische Entscheidung, auch wenn das im Einzelfall unbequem ist.
Schließlich ist eine Optimierung kein einmaliger Akt, sondern eher eine Grundhaltung: Auskunfteien aktualisieren ihre Daten fortlaufend, und auch Banken, Lieferanten und Versicherer fragen in unregelmäßigen Abständen neu ab. Wer seine externe Auskunft einmal in Ordnung gebracht hat, profitiert davon am meisten, wenn er sie auch danach im Blick behält, statt das Thema wieder für Jahre zu vergessen.
Creditreform und CRIF: zwei getrennte Blickwinkel
Ein Punkt, der in der Praxis häufig durcheinandergeht: Creditreform und CRIF sind zwei eigenständige Auskunfteien mit eigenen Datenbeständen, eigenen Scoring-Modellen und eigenen Aktualisierungszyklen. Eine gute Auskunft bei Creditreform sagt nichts automatisch über die Auskunft bei CRIF aus, und umgekehrt. Je nachdem, welche Bank, welcher Lieferant oder welcher Versicherer welche Auskunftei nutzt (teils werden auch beide parallel abgefragt), kann das für dasselbe Unternehmen zu unterschiedlichen Ergebnissen führen. Wer seine externe Bonität ernst nimmt, sollte deshalb beide Auskünfte getrennt im Blick behalten, statt nur die eine zu prüfen und die andere für erledigt zu halten.
Häufige Fragen zum Zusammenspiel von Bank und externer Auskunft
Ersetzt eine gute externe Auskunft eine schwache Bankbeziehung?
Nein. Beide Blickwinkel wirken zusammen, nicht gegeneinander. Eine starke externe Auskunft kann Zweifel ausräumen oder Konditionen verbessern, sie ersetzt aber keine tragfähige, persönliche Bankbeziehung und erst recht keine wirtschaftliche Substanz.
Merkt meine Hausbank, wenn ich meine Selbstauskunft bei Creditreform oder CRIF einsehe?
Eine reine Selbstauskunft, also die Einsicht in die eigenen hinterlegten Daten, ist ein anderer Vorgang als eine Bonitätsabfrage durch Dritte und hat damit grundsätzlich nichts mit einer Anfrage Ihrer Bank zu tun.
Wie schnell wirkt sich eine Korrektur auf die externe Auskunft aus?
Das hängt von der Auskunftei, der Art der Korrektur und dem Einzelfall ab. Manche Aktualisierungen sind zügig sichtbar, andere brauchen spürbar länger, ein Grund mehr, sich frühzeitig und nicht erst unter Zeitdruck kurz vor einer Finanzierung damit zu befassen.
Was das für Ihr Unternehmen konkret bedeutet
Für Sie als Inhaber oder Geschäftsführer eines kleinen oder mittleren Unternehmens heißt das im Kern: Ihre Bankbeziehung ist wichtig, aber sie ist nicht die ganze Geschichte. Parallel dazu existiert ein externes Bild Ihres Unternehmens bei Creditreform und bei CRIF, das bei Finanzierungen, Lieferantenkrediten, Ausschreibungen, Leasing, Mietkauf und Versicherungen eine eigenständige Rolle spielt und das sich von Ihrer eigenen Einschätzung oder der Ihrer Hausbank unterscheiden kann, ohne dass Sie es bemerken, solange niemand aktiv danach schaut.
Der erste sinnvolle Schritt ist denkbar einfach und kostet zunächst nur Zeit: die eigene Selbstauskunft bei Creditreform und bei CRIF einsehen, getrennt voneinander, weil beide Auskunfteien mit eigenen Daten und eigenen Verfahren arbeiten. Was danach an konkreter Einordnung, Priorisierung und Begleitung sinnvoll ist, hängt stark vom Einzelfall ab: von der Rechtsform, vom Alter des Unternehmens, von der Branche und davon, was genau in der jeweiligen Auskunft bereits hinterlegt ist. Pauschale Checklisten greifen hier zu kurz, weil jede Auskunft anders aussieht.
Genau dafür steht ScorePilot: eine auf Bonitätsoptimierung bei Creditreform und CRIF spezialisierte Begleitung für Selbständige und Unternehmer in Deutschland, die eine möglichst realistische und möglichst gute Außenwirkung zum Ziel hat, für Finanzierungen, für Materialeinkäufe bei Lieferanten, für Factoring, Leasing und Mietkauf, und für den Moment, in dem ein potenzieller Kunde selbst in die Auskunft schaut, bevor er den Auftrag vergibt.
Wenn Sie wissen wollen, wie Ihre externe Bonität aktuell dasteht und wo konkret Handlungsbedarf besteht: Vereinbaren Sie ein unverbindliches Kennenlerngespräch oder informieren Sie sich auf der Startseite über unsere Arbeitsweise. Einzelfall, keine Ergebnisgarantie.