Die Kreditvergabe an deutsche Unternehmen ist 2026 so restriktiv wie nie zuvor seit Beginn der Erhebung. Laut der aktuellen KfW-ifo-Kredithürde für das zweite Quartal 2026 beklagen 40,5 % der kreditinteressierten Mittelständler ein restriktives Verhalten ihrer Banken, ein neuer Rekordwert. Für Unternehmen, die jetzt eine Finanzierung, eine Lieferantenkreditlinie oder bessere Konditionen brauchen, bedeutet das: Der eigene Bonitätsindex bei Creditreform und der Score bei CRIF rücken stärker in den Mittelpunkt, als den meisten Geschäftsführern bewusst ist. Wer seine Auskunft nicht kennt, verhandelt mit einem blinden Fleck.
Was die KfW-ifo-Kredithürde Q2 2026 konkret zeigt
Die KfW-ifo-Kredithürde ist ein vierteljährlicher Indikator, den die KfW gemeinsam mit dem ifo Institut aus der ifo-Konjunkturumfrage berechnet. Er misst, wie viele Unternehmen, die mit ihrer Bank über einen Kredit verhandeln, das Verhalten der Bank als restriktiv einstufen.
Die Zahlen für das zweite Quartal 2026, veröffentlicht am 7. Juli 2026:
- Mittelstand: 40,5 % der kreditinteressierten mittelständischen Unternehmen empfinden die Kreditvergabe ihrer Bank als restriktiv, ein Anstieg von 6,5 Prozentpunkten gegenüber dem Vorquartal und der höchste Wert seit Beginn der Erhebung 2017.
- Großunternehmen: 32,9 % berichten von strengeren Maßstäben, ein Plus von 3,8 Prozentpunkten und der zweithöchste je gemessene Anteil.
- Branchenblick im Mittelstand: Im Einzelhandel sehen sich in beiden Größenklassen mehr als die Hälfte der Unternehmen Restriktionen gegenüber, ein neuer Höchstwert. Im Verarbeitenden Gewerbe liegt der Anteil bei 40,8 %, im Dienstleistungssektor bei 42,4 %, beide ebenfalls auf historischen Höchstständen.
- Kreditnachfrage: Gleichzeitig sinkt die Zahl der Unternehmen, die überhaupt noch in Finanzierungsgesprächen stehen. Im Mittelstand fiel der Anteil um 1,7 Prozentpunkte auf 19,3 %, der niedrigste Stand seit dem vierten Quartal 2023.
KfW-Chefvolkswirt Dr. Dirk Schumacher führt die Verschärfung auf die schwache Konjunktur zurück: Eigenkapitalquoten und Ratings vieler Unternehmen haben sich verschlechtert, Banken reagieren mit höheren Risikoaufschlägen und härteren Konditionen. Die sinkende Kreditnachfrage erklärt er unter anderem mit gedämpfter Investitionsstimmung infolge außenwirtschaftlicher Unsicherheiten.
Für die einzelne Geschäftsführerin oder den einzelnen Geschäftsführer heißt das zunächst: Die Ausgangslage ist härter geworden, unabhängig von der eigenen Bonität. Genau deshalb gewinnt die eigene Auskunft bei Creditreform und CRIF an Gewicht. Mehr dazu: Zinsen rauf, Kreditvergabe strenger: Warum Ihre Bonität bei Creditreform und CRIF jetzt mehr zählt.
Welche Branchen die Kredithürde besonders spüren
Der Blick auf die Branchenwerte zeigt, dass die Verschärfung nicht gleichmäßig verteilt ist. Im Einzelhandel berichtet in beiden Größenklassen mehr als die Hälfte der Unternehmen von Restriktionen, ein neuer Höchstwert, den KfW Research unter anderem mit der inflationsbedingten Konsumflaute erklärt. Im Verarbeitenden Gewerbe liegt der Anteil bei 40,8 %, im Dienstleistungssektor bei 42,4 %. Beide Werte markieren historische Höchststände für die jeweilige Branche.
Für Unternehmen aus diesen drei Bereichen bedeutet das konkret: Die eigene Bank prüft aktuell genauer als im Vorjahresvergleich, und die externe Risikoeinschätzung bei Creditreform und CRIF fließt dabei stärker in die Entscheidung ein als in ruhigeren Marktphasen. Wer in einer dieser Branchen tätig ist, sollte seine eigene Auskunft deshalb nicht erst beim nächsten Finanzierungsgespräch zum ersten Mal ansehen.
Warum der Bonitätsindex jetzt stärker durchschlägt
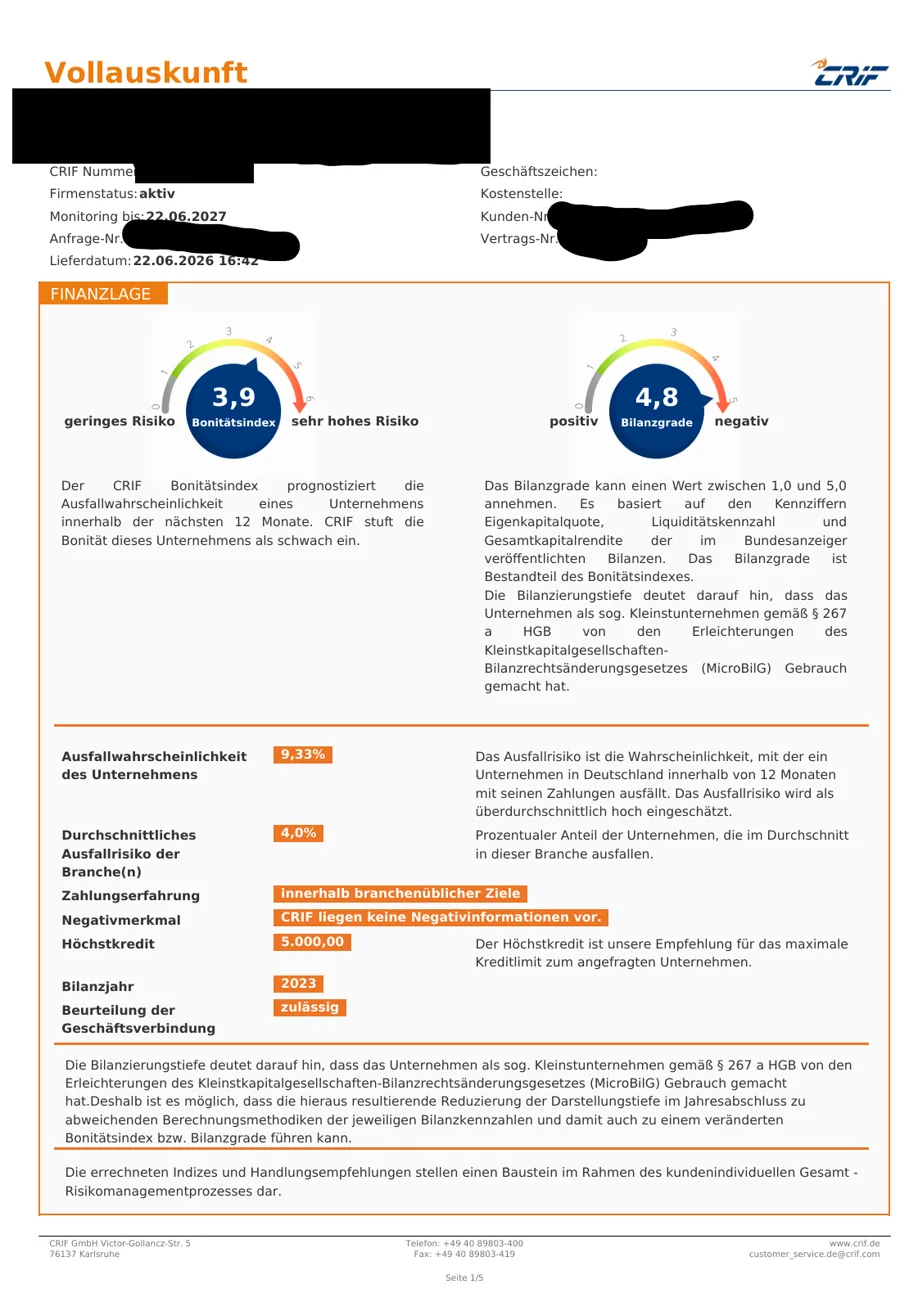
Wenn Banken insgesamt vorsichtiger werden, verschiebt sich das Gewicht einzelner Entscheidungskriterien. Reicht die eigene Bilanz allein nicht mehr aus, um ein Institut zu überzeugen, wird die externe Risikoeinschätzung (der Bonitätsindex bei Creditreform beziehungsweise der Score bei CRIF) zu einem der ersten Filter, bevor überhaupt ein Berater mit dem Kreditantrag beginnt.
Wichtig dabei: Creditreform und CRIF sind zwei getrennte Auskunfteien mit eigenen Datenbeständen und eigener Methodik. Eine Bank, ein Lieferant oder ein Leasinggeber kann je nach Hausbank-Beziehung, Branche oder Vertragspartner die eine, die andere oder beide Auskünfte heranziehen. Wer nur eine der beiden kennt, kennt nur die halbe Außenwirkung des eigenen Unternehmens. Mehr dazu: Creditreform oder CRIF: Warum dieselbe Firma zwei unterschiedliche Bonitätswerte haben kann.
Der Bonitätsindex beziehungsweise Score wirkt dabei an mehreren Stellen gleichzeitig:
Finanzierungskonditionen. Banken differenzieren Zinsaufschläge und Sicherheitenanforderungen anhand der Risikoeinschätzung. Ein schwächer eingestufter Bonitätsindex kann sich direkt in einem höheren Risikoaufschlag niederschlagen, gerade in einem Marktumfeld, in dem laut KfW-ifo-Kredithürde ohnehin über 40 % der Mittelständler strengere Maßstäbe erleben.
Lieferantenkredite und Zahlungsziele. Lieferanten und Warenkreditversicherer prüfen die Auskunft häufig, bevor sie ein Zahlungsziel oder ein Kreditlimit für Warenlieferungen festlegen. Eine unauffällige, aktuelle Auskunft kann hier über Vorkasse oder Zahlungsziel entscheiden, lange bevor ein Vertrag überhaupt verhandelt wird.
Ausschreibungen und Präqualifikation. Bei öffentlichen und vielen privaten Ausschreibungen ist eine Bonitätsprüfung oft Teil der Präqualifikation. Wer hier schon vor dem ersten Angebot schlechter eingestuft ist, verliert möglicherweise den Zugang zum Verfahren, nicht erst den Zuschlag.
Leasing und Versicherungen. Auch Leasinggeber und Versicherer ziehen die externe Bonitätsauskunft heran, nicht nur beim Erstvertrag, sondern häufig erneut bei Vertragsverlängerungen oder größeren Anschaffungen.
Kundenvertrauen. Größere Auftraggeber prüfen zunehmend selbst die Bonität potenzieller Lieferanten und Dienstleister, bevor ein Auftrag vergeben wird. Eine saubere Auskunft ist damit auch ein Stück Vertriebsargument, über das die wenigsten Unternehmen aktiv nachdenken.
Diese Mechanismen sind keine Theorie, sondern in Geschäftsbedingungen, Kreditversicherungs-Policen und Vergaberichtlinien verankert. Der Unterschied: 2026 verstärken sie sich, weil die Grundtendenz der Kreditvergabe insgesamt restriktiver ist.
So fließt die Auskunft praktisch in die Kreditentscheidung ein
In der Praxis läuft eine Kreditanfrage selten so ab, dass zuerst ein Berater mit dem Unternehmer spricht und erst danach eine Auskunft eingeholt wird. Häufig ist es umgekehrt: Noch bevor ein Finanzierungsgespräch beginnt, liegt der Bank bereits eine aktuelle Creditreform- oder CRIF-Auskunft vor, oft automatisiert über Schnittstellen in der Kreditprüfungssoftware der Bank. Die darin enthaltene Einstufung beeinflusst, wie viel Spielraum der Berater im Gespräch überhaupt hat, bevor über Zinssatz, Sicherheiten oder Kreditvolumen verhandelt wird.
Dasselbe Prinzip gilt bei vielen Lieferanten und Warenkreditversicherern: Die Entscheidung über ein Zahlungsziel oder ein Kreditlimit fällt häufig vor dem ersten Kontakt mit dem Einkauf, allein auf Basis der hinterlegten Auskunft. Wer erst im Gespräch merkt, dass das Zahlungsziel gekürzt wurde, erfährt in der Regel nicht die eigentliche Ursache. Die liegt meist schon einige Schritte vorher in der Auskunft selbst.
Was eine Bonitätsoptimierung konkret bewirken kann
Eine Bonitätsoptimierung setzt an der Außendarstellung an, nicht an der wirtschaftlichen Substanz des Unternehmens selbst. Konkret geht es um folgende Hebel:
Stammdaten und Datenqualität. Veraltete Rechtsformangaben, falsche Branchenzuordnungen oder unvollständige Firmendaten können dazu führen, dass ein Unternehmen schlechter eingeschätzt wird, als es wirtschaftlich dasteht. Die Korrektur solcher Datenfehler ist einer der am stärksten unterschätzten Hebel.
Dokumentation des Zahlungsverhaltens. Auskunfteien werten unter anderem gemeldete Zahlungserfahrungen aus. Eine lückenhafte oder veraltete Datenbasis kann sich negativ auswirken, selbst wenn das Unternehmen tatsächlich zuverlässig zahlt.
Umgang mit Negativmerkmalen. Erledigte, fehlerhafte oder nicht mehr aktuelle Negativmerkmale lassen sich unter bestimmten Voraussetzungen korrigieren oder deren Löschung nach Ablauf der geltenden Fristen anstoßen. Das ist reine Richtigstellung, keine Manipulation.
Plausible Darstellung wirtschaftlicher Kennzahlen. Bilanzen und Jahresabschlüsse enthalten häufig Spielräume in der Darstellung, die (korrekt und regelkonform genutzt) ein realistischeres, vollständigeres Bild der wirtschaftlichen Lage ergeben, als eine rein mechanisch ausgewertete Kennzahl es sonst zeigen würde.
Aktives Monitoring statt einmaliger Korrektur. Creditreform und CRIF aktualisieren ihre Bewertung laufend, nicht einmalig. Eine verbesserte Einstufung ohne Beobachtung kann sich bei neuen Daten wieder verschlechtern. Monitoring ist deshalb kein Zusatzservice, sondern Teil der Optimierung selbst.
Der gemeinsame Nenner all dieser Hebel: Sie sorgen dafür, dass die Auskunft das tatsächliche, aktuelle wirtschaftliche Bild des Unternehmens korrekt abbildet, weder schlechter noch künstlich besser, als es ist.
Zertifikate und Gütesiegel richtig einordnen
Creditreform vergibt mit dem CrefoZert ein Gütesiegel, das auf der Jahresabschlussanalyse und der aktuellen Wirtschaftsauskunft basiert. Ein solches Zertifikat kann in der Außendarstellung (etwa gegenüber Kunden oder in Ausschreibungsunterlagen) hilfreich sein. Es ersetzt die eigentliche Auskunft aber nicht: Bei jeder neuen Prüfung durch eine Bank, einen Lieferanten oder einen Auftraggeber wird in der Regel die aktuelle Auskunft erneut gezogen, unabhängig davon, ob zuvor ein Zertifikat ausgestellt wurde. Wer sich allein auf ein bestehendes Gütesiegel verlässt, läuft Gefahr, Veränderungen in der eigenen Einstufung zu übersehen.
Grenzen einer Optimierung: Was sie nicht ist und nicht kann
Seriosität bedeutet hier auch, offen über die Grenzen zu sprechen:
Eine Bonitätsoptimierung ist keine Bonitäts-„Frisur“. Sie verschleiert keine wirtschaftlichen Probleme und verändert keine Zahlen, die nicht verändert werden dürfen.
Es gibt keine Garantie auf einen bestimmten Score oder Bonitätsindex. Weder Creditreform noch CRIF lassen sich auf ein konkretes Zielergebnis festlegen, und jedes seriöse Angebot sollte das offen so kommunizieren.
Eine Optimierung ist keine Manipulation der Auskunfteien und nutzt keine Grauzonen oder undurchsichtigen Kontaktwege. Alles, was korrigiert oder aktualisiert wird, hält sich an die Verhaltensregeln der Auskunfteien und die geltenden Datenschutzvorgaben.
Und vor allem: Eine Optimierung ersetzt keine echte wirtschaftliche Substanz. Sinkende Umsätze, strukturelle Verluste oder eine angespannte Liquidität lassen sich durch eine korrekte Außendarstellung nicht wegkorrigieren und sollten es auch nicht. Wer wirtschaftliche Probleme hat, braucht wirtschaftliche Lösungen, keine Auskunftskosmetik.
Diese Grenzen sind kein Nachteil, sondern der Grund, warum eine saubere Bonitätsdarstellung überhaupt Wirkung entfaltet: Banken, Lieferanten und Auftraggeber verlassen sich auf Auskunfteien gerade deshalb, weil deren Daten regelkonform zustande kommen.
Häufige Fragen
Was ist der Unterschied zwischen dem Creditreform-Bonitätsindex und dem CRIF-Score?
Beide Auskunfteien bewerten die Kreditwürdigkeit eines Unternehmens, nutzen dafür aber eigene Datenquellen, eigene Berechnungsmethoden und eigene Skalen. Dieselbe Firma kann bei Creditreform und CRIF daher unterschiedlich eingestuft sein. Banken, Lieferanten und Vertragspartner greifen je nach eigener Anbindung auf eine, die andere oder beide Auskünfte zurück.
Wie oft aktualisieren Creditreform und CRIF ihre Bewertung?
Laufend. Neue Zahlungsdaten, aktualisierte Bilanzkennzahlen oder geänderte Stammdaten fließen fortlaufend ein. Eine einmal verbesserte Einstufung kann sich ohne Beobachtung wieder verändern. Deshalb ist Monitoring Teil einer seriösen Optimierung.
Was kann ich als Unternehmer sofort selbst tun?
Der erste Schritt ist, die eigene Selbstauskunft bei Creditreform und CRIF überhaupt einzusehen. Viele Geschäftsführer kennen ihre eigene Einstufung nicht, bevor eine Bank, ein Lieferant oder ein Kunde sie prüft. Erst mit dieser Transparenz lässt sich erkennen, wo Datenfehler, veraltete Einträge oder Lücken bestehen.
Betrifft die aktuelle Kredithürde nur Unternehmen, die gerade einen Kredit brauchen?
Nein. Auch wer aktuell keine Finanzierung plant, ist betroffen: über Lieferantenkreditlinien, Leasingverträge, Ausschreibungen oder die Risikoeinschätzung durch potenzielle Kunden. Die Bonitätsauskunft wirkt an mehr Stellen, als die reine Kreditvergabe vermuten lässt.
Reicht ein gutes CrefoZert, um die Auskunft selbst nicht mehr prüfen zu müssen?
Nein. Ein CrefoZert ist eine Momentaufnahme zum Ausstellungszeitpunkt. Banken, Lieferanten und Auftraggeber ziehen bei einer neuen Prüfung in der Regel die aktuelle Auskunft erneut heran, unabhängig von einem bestehenden Zertifikat. Beide sollten daher regelmäßig im Blick bleiben, nicht nur einmalig.
Wirkt sich eine schwächere Bonität auch aus, wenn ich aktuell pünktlich zahle?
Ja, das ist möglich. Die Einstufung berücksichtigt neben dem Zahlungsverhalten auch Stammdaten, Bilanzkennzahlen und (je nach Methodik) Branchenrisiken. Ein pünktlich zahlendes Unternehmen in einer stark betroffenen Branche wie Einzelhandel oder Verarbeitendem Gewerbe kann dadurch trotzdem konservativer eingestuft werden, als es die reine Zahlungshistorie vermuten lässt.
Ihr nächster Schritt
Die KfW-ifo-Kredithürde Q2 2026 zeigt: Die Zeiten, in denen eine solide Bilanz allein für gute Konditionen reichte, sind vorbei. Banken, Lieferanten und Auftraggeber verlassen sich stärker auf die externe Auskunft bei Creditreform und CRIF, und genau diese Auskunft kennen die meisten Unternehmer nicht aus eigener Prüfung.
ScorePilot unterstützt Selbständige und Unternehmer in Deutschland dabei, die eigene Auskunft bei beiden Auskunfteien zu verstehen und die Außenwirkung korrekt und regelkonform zu verbessern, mit klarer Offenheit über das, was realistisch möglich ist, und das, was es nicht ist. Der erste Schritt ist ein kostenloses, unverbindliches 30-Minuten-Kennenlerngespräch.
Jetzt Termin vereinbaren: 30-Minuten-Kennenlerngespräch mit ScorePilot
Mehr zum Thema Bonitätsindex und Optimierung lesen Sie im ScorePilot-Blog.
Quellen: KfW, KfW Research, Pressemitteilung vom 07.07.2026, „KfW-ifo-Kredithürde, 2. Quartal 2026“
Einzelfall, keine Ergebnisgarantie.