Der September 2026 hat für Unternehmer drei Nachrichten gebracht, die zusammen gelesen werden sollten: Die Europäische Zentralbank hat die Leitzinsen angehoben. Die Bundesbank beschreibt, dass Banken ihre Kreditvergabe bereits im vergangenen Jahr gestrafft haben. Und die Zahl der Unternehmensinsolvenzen liegt weiter deutlich über dem Vorjahr.
Jede einzelne Meldung klingt nach Makroökonomie. Zusammen ergeben sie eine sehr konkrete Frage für Selbständige und kleine und mittlere Unternehmen: Wie sieht Ihr Unternehmen aus, wenn jemand genauer hinschaut?
Denn genau das passiert gerade. Nicht nur bei der Bank, sondern auch beim Lieferanten, beim Leasinggeber, beim Factoringanbieter und beim potenziellen Großkunden.
Was sich im September verändert hat
Am 10. September 2026 hat der EZB-Rat alle drei Leitzinsen um jeweils 0,25 Prozentpunkte angehoben. Seit dem 16. September liegt der Zinssatz für die Einlagefazilität bei 2,50 %, der Hauptrefinanzierungssatz bei 2,65 % und der Spitzenrefinanzierungssatz bei 2,90 %.
Als Begründung nennt die EZB den anhaltenden Inflationsdruck, unter anderem durch den Konflikt im Nahen Osten. Für 2026 rechnen die Fachleute des Eurosystems mit einer Gesamtinflation von 3,0 % und einem Wachstum von nur 0,9 %.
Für Unternehmen heißt das: Geld wird teurer. Anschlussfinanzierungen, Betriebsmittelkredite und Investitionen werden neu kalkuliert. Und wer teureres Geld verleiht, will umso genauer wissen, an wen.
Banken verdienen gut und bleiben trotzdem vorsichtig
Man könnte meinen, gut verdienende Banken vergeben großzügiger Kredite. Der Monatsbericht der Deutschen Bundesbank vom September 2026 zeichnet ein anderes Bild.
Die deutschen Kreditinstitute haben 2025 einen Jahresüberschuss vor Steuern von 52,3 Milliarden Euro erzielt. Gleichzeitig schreibt die Bundesbank, dass sich Kreditrisiken trotz gestiegener Unternehmensinsolvenzen zwar weiterhin geordnet realisierten, durch die Straffung der Vergaberichtlinien aber dennoch geschäftsbeschränkend wirkten. Das Umfeld für 2026 beschreibt sie als „mit zahlreichen Risiken behaftet“.
Übersetzt: Die Banken haben ihre Maßstäbe schon verschärft, bevor die Zinsen gestiegen sind. Das Geld ist da. Es geht bevorzugt an Unternehmen, deren Risiko sich gut einschätzen lässt.
Mehr Insolvenzen, mehr Vorsicht bei allen Geschäftspartnern
Das Statistische Bundesamt meldete am 11. September 2026 für Juni 2.266 beantragte Unternehmensinsolvenzen, 15,8 % mehr als im Juni 2025. Im gesamten ersten Halbjahr 2026 waren es 12.812 Fälle, ein Plus von 6,7 %. Besonders häufig betroffen waren, gemessen an 10.000 Unternehmen, Verkehr und Lagerei, das Gastgewerbe und das Baugewerbe.
Die Auskunftei CRIF stuft in ihrem NPL-Barometer 2026 aktuell 322.890 Unternehmen in Deutschland als insolvenzgefährdet ein, das sind 10,3 % aller Unternehmen. Die im Barometer befragten Fach- und Führungskräfte aus Kreditinstituten erwarten, dass der Anteil notleidender Kredite bei kleinen und mittleren Unternehmen von 4,3 % im ersten Quartal 2026 auf 5,1 % Ende 2026 steigt.
Wenn rund jedes zehnte Unternehmen als gefährdet gilt, sortiert jeder Geschäftspartner strenger. Das ist nachvollziehbar. Für ein gesundes Unternehmen wird es aber dann zum Problem, wenn es in den Daten nicht deutlich von den gefährdeten zu unterscheiden ist.
Wer außer der Bank auf Ihre Bonität schaut
Die Bank ist nur ein Leser Ihrer Bonitätsdaten. Im Alltag schauen viele andere ebenfalls nach, oft automatisiert und ohne dass Sie davon erfahren:
Lieferanten entscheiden über Zahlungsziele, Kreditlimits oder Vorkasse, besonders bei größeren Materialbestellungen. Leasing- und Mietkaufgesellschaften prüfen vor jedem Vertrag. Factoringanbieter bewerten nicht nur Ihre Kunden, sondern auch Sie selbst. Vermieter von Gewerbeflächen fragen nach. Und immer häufiger prüfen auch potenzielle Auftraggeber, bevor sie einen größeren Auftrag vergeben.
In einem Umfeld mit steigenden Insolvenzen werden diese Prüfungen häufiger und die Schwellen strenger. Eine mittelmäßige Einstufung, die vor zwei Jahren niemanden gestört hat, kann heute den Unterschied machen zwischen Zahlungsziel und Vorkasse oder zwischen Zusage und Absage.
Creditreform und CRIF: zwei Auskunfteien, zwei Datensätze
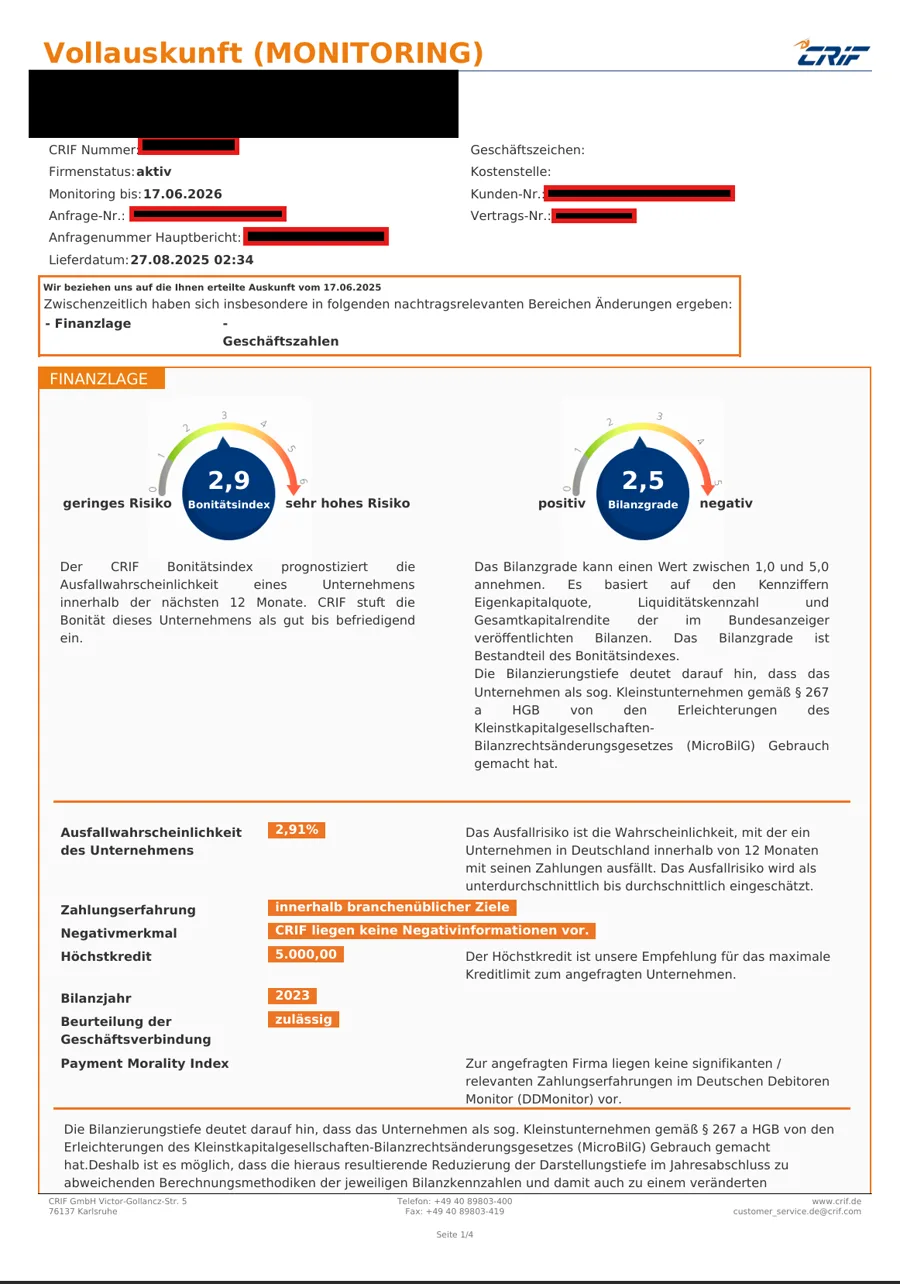
Viele Unternehmer sprechen von „der Bonität“, als gäbe es nur einen Wert. Tatsächlich arbeiten Creditreform und CRIF unabhängig voneinander, mit eigenen Datenbeständen, eigenen Quellen und eigenen Bewertungssystemen.
Bei Creditreform ist der Bonitätsindex verbreitet, bei dem ein niedrigerer Wert eine bessere Bonität ausdrückt. CRIF arbeitet mit einem eigenen Bewertungssystem. Die beiden Einstufungen lassen sich nicht einfach nebeneinanderlegen oder umrechnen.
Für die Praxis ist vor allem eines wichtig: Was bei der einen Auskunftei aktuell und korrekt ist, kann bei der anderen veraltet oder unvollständig sein. Wer nur einen der beiden Datensätze kennt, kennt nur einen Teil seiner Außenwirkung.
Was Sie jetzt konkret prüfen sollten
Sie müssen kein Finanzexperte sein, um einen ersten Überblick zu bekommen. Diese Schritte helfen bei der Standortbestimmung:
Wissen, was gespeichert ist. Fordern Sie bei beiden Auskunfteien Einblick in die über Ihr Unternehmen gespeicherten Daten an. Einzelunternehmer und Freiberufler haben als natürliche Personen ein Auskunftsrecht nach Art. 15 DSGVO.
Stammdaten abgleichen. Stimmen Firmierung, Anschrift, Rechtsform, Geschäftsführung, Branche und Unternehmensgröße? Veraltete Angaben wirken schnell wie ein Unternehmen, das stillsteht, auch wenn das Gegenteil der Fall ist.
Erledigtes als erledigt erkennen. Prüfen Sie, ob Einträge zu Forderungen oder Verfahren, die längst geklärt sind, auch als geklärt erscheinen.
Die eigene Entwicklung mit dem Bild vergleichen. Wenn Ihr Unternehmen in den letzten Jahren gewachsen ist oder sich stabilisiert hat, sollte sich das auch in den Daten wiederfinden.
Vor Finanzierungsgesprächen prüfen, nicht danach. Der beste Zeitpunkt ist, bevor die Bank, der Leasinggeber oder der Lieferant nachschlägt, nicht erst nach einer Absage.
Was realistisch ist und was nicht
Niemand kann Ihnen einen bestimmten Score, eine Kreditzusage oder ein bestimmtes Limit garantieren. Auskunfteien bewerten nach eigenen Verfahren, und Banken entscheiden nach eigenen Kriterien. Wer etwas anderes verspricht, verspricht zu viel.
Realistisch ist etwas anderes: dafür zu sorgen, dass Creditreform und CRIF ein möglichst vollständiges und aktuelles Bild Ihres Unternehmens haben. Ein gesundes Unternehmen sollte in den Daten auch wie ein gesundes Unternehmen aussehen. Gerade jetzt, wo alle genauer hinschauen.
Ihr nächster Schritt
Sie wollen wissen, wie Ihr Unternehmen bei Creditreform und CRIF dasteht und wo Ihre Außenwirkung hinter Ihrer tatsächlichen Lage zurückbleibt? Buchen Sie einen Termin für ein Gespräch mit ScorePilot:
Quellen
- Europäische Zentralbank: Geldpolitische Beschlüsse, 10.09.2026. ecb.europa.eu
- Deutsche Bundesbank: Die Ertragslage der deutschen Kreditinstitute im Jahr 2025, Monatsbericht September 2026, veröffentlicht 21.09.2026. bundesbank.de
- Statistisches Bundesamt (Destatis): Unternehmensinsolvenzen im Juni 2026: +15,8 % gegenüber Juni 2025, Pressemitteilung vom 11.09.2026. destatis.de
- CRIF GmbH: NPL-Barometer 2026 zeigt erhöhte Kreditrisiken bei Immobilien und Mittelstand, Pressemitteilung vom 15.09.2026. presseportal.de