Die Firmeninsolvenzen 2026 haben ein Niveau erreicht, das es in Deutschland seit über zehn Jahren nicht mehr gab: Laut Creditreform meldeten im ersten Halbjahr 2026 rund 12.900 Unternehmen Insolvenz an. Das ist ein Plus von 7,8 Prozent gegenüber dem Vorjahreszeitraum und der höchste Halbjahreswert seit 2013. Das Statistische Bundesamt bestätigt die Größenordnung mit 12.812 beantragten Unternehmensinsolvenzen.
Für gesunde kleine und mittlere Unternehmen ist das mehr als eine Nachricht aus der Wirtschaftspresse. Jede Pleite hinterlässt Lieferanten, Banken und Kreditversicherer, die Geld verloren haben. Und die schauen danach genauer hin, bei wem sie das nächste Risiko eingehen. In diesem Artikel ordnen wir die Zahlen ein, zeigen, was sie für Ihre Bonität bei Creditreform und CRIF bedeuten, und wo die Grenzen einer Bonitätsoptimierung liegen.
Firmeninsolvenzen 2026: Die Zahlen im Überblick
Zwei Quellen sind für die Insolvenzstatistik maßgeblich. Creditreform veröffentlicht Ende Juni eine Hochrechnung für das laufende Halbjahr, das Statistische Bundesamt (Destatis) liefert einige Monate später die amtlichen Zahlen der Amtsgerichte. Beide kommen für das erste Halbjahr 2026 auf fast dasselbe Ergebnis:
- Creditreform (23.06.2026): rund 12.900 Unternehmensinsolvenzen, +7,8 Prozent, höchster Halbjahreswert seit 2013.
- Destatis (11.09.2026): 12.812 beantragte Unternehmensinsolvenzen, +6,7 Prozent gegenüber dem ersten Halbjahr 2025.
- Juni 2026 allein: 2.266 Unternehmensinsolvenzen, 15,8 Prozent mehr als im Juni 2025 (Destatis).
- Betroffene Arbeitsplätze: laut Creditreform rund 165.000, nach 143.000 im Vorjahreszeitraum.
Wichtig beim Lesen solcher Zahlen: Die Schadenssummen der beiden Quellen werden unterschiedlich ermittelt. Creditreform schätzt den Gesamtschaden auf rund 28,5 Milliarden Euro, Destatis beziffert die Forderungen der Gläubiger auf rund 18,5 Milliarden Euro. Beide Werte sind richtig, messen aber nicht dasselbe.
Die Forderungen der Gläubiger summierten sich im ersten Halbjahr auf rund 18,5 Milliarden Euro, nach 28,2 Milliarden Euro im Vorjahreszeitraum.
Wen es trifft: Kleinunternehmen, junge Firmen, Dienstleister
Spannender als die Gesamtzahl ist die Frage, wen es trifft. Die Creditreform-Auswertung zeigt ein klares Bild:
- 81,0 Prozent aller Insolvenzen betreffen Kleinunternehmen mit weniger als zehn Beschäftigten.
- Bei jungen Unternehmen bis zwei Jahre stieg die Zahl um 25,3 Prozent, bei Firmen im Alter von drei bis vier Jahren um 11,1 Prozent.
- Der Dienstleistungssektor stellt mit rund 7.900 Fällen 61,2 Prozent aller Insolvenzen (+12,6 Prozent).
- Im Baugewerbe stiegen die Fälle um 4,5 Prozent, im Handel gingen sie leicht zurück (−1,3 Prozent).
Destatis betrachtet zusätzlich die Insolvenzhäufigkeit, also Fälle je 10.000 Unternehmen. Über alle Branchen lag sie im ersten Halbjahr 2026 bei 36,2. Deutlich darüber lagen Verkehr und Lagerei (71,6), das Gastgewerbe (59,6) und das Baugewerbe (53,4). Wer in einer dieser Branchen tätig ist, wird von Geschäftspartnern oft schon wegen der Branchenzugehörigkeit vorsichtiger eingeschätzt.
Ursachen: Warum die Zahl der Firmenpleiten steigt
Creditreform nennt als Treiber die schwache Konjunktur, die hohen Energiepreise und die geopolitische Unsicherheit, unter anderem durch den Konflikt im Nahen Osten. Eine Stabilisierung erwartet Creditreform frühestens 2027. Für kleine Betriebe kommt hinzu, dass sie Kostensteigerungen seltener über Rücklagen abfedern und Zahlungsausfälle eines großen Kunden schwerer verkraften.
Auch bei den Zahlungsgewohnheiten zeigt sich der Druck. Nach dem Creditreform Zahlungsindikator Sommer 2026 liegt das durchschnittliche Zahlungsziel in Deutschland bei 32,21 Tagen, dem höchsten Stand seit 2019. Großunternehmen erhalten im Schnitt 35,51 Tage, Kleinbetriebe nur 26,37 Tage. Wer weniger Zahlungsziel bekommt, braucht mehr eigene Liquidität, und genau die ist bei kleinen Firmen am knappsten.
Was steigende Insolvenzen für die Bonität von KMU bedeuten
Mehr Ausfälle führen bei Geschäftspartnern zu mehr Vorsicht. Das betrifft auch Unternehmen, die wirtschaftlich gesund sind. Die Einschätzung, ob ein Betrieb ein Risiko ist, kommt dabei häufig nicht aus einem persönlichen Gespräch, sondern aus einer Auskunft bei einer Wirtschaftsauskunftei.
Wo Ihre Bonität konkret mitentscheidet
- Banken und Finanzierung: Die CRIF stuft in ihrem NPL-Barometer 2026 (15.09.2026) rund 322.890 Unternehmen in Deutschland als insolvenzgefährdet ein, das sind 10,3 Prozent. Die befragten Bankexperten erwarten, dass der Anteil notleidender Kredite bei KMU bis Ende 2026 auf 5,1 Prozent steigt. Entsprechend genau wird geprüft.
- Lieferanten und Warenkreditversicherer: Sie entscheiden anhand von Auskunftsdaten über Zahlungsziele, Kreditlimits oder Vorkasse.
- Leasing, Mietkauf und Factoring: Auch hier ist die Bonitätsprüfung Teil jeder Entscheidung über Annahme und Konditionen.
- Auftraggeber und Ausschreibungen: Gerade gewerbliche und öffentliche Auftraggeber prüfen die wirtschaftliche Leistungsfähigkeit ihrer Partner, bevor sie einen größeren Auftrag vergeben.
Creditreform und CRIF: zwei getrennte Datensätze
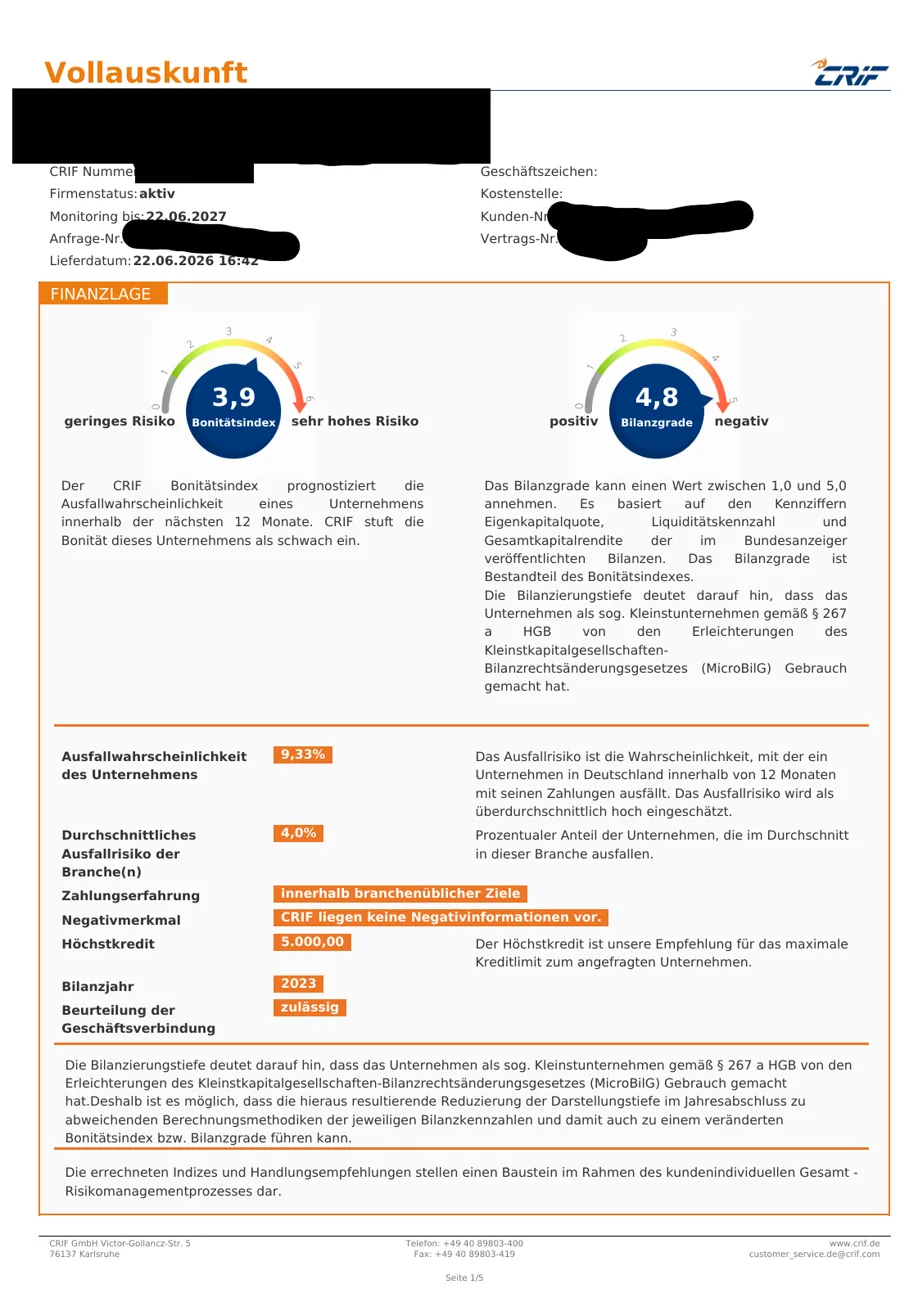
Creditreform und CRIF sind zwei unabhängige Auskunfteien mit eigenen Datenbeständen und eigenen Bewertungssystemen. Beim Creditreform Bonitätsindex gilt: Je niedriger der Wert zwischen 100 und 600, desto besser. Auch bei CRIF steht ein niedrigerer Score für ein geringeres Ausfallrisiko. Ein guter Wert bei der einen Auskunftei sagt nichts darüber, wie Ihr Unternehmen bei der anderen dasteht. Beide verdienen deshalb einen eigenen Blick.
Eigenkapital: Wie dünn die Polster im Mittelstand sind
Eine Creditreform-Analyse aus dem Oktober 2026 zeigt, dass aktuell jeder dritte deutsche Mittelständler eine Eigenkapitalquote von weniger als 10 Prozent aufweist, während der Anteil der Unternehmen mit einer Eigenkapitalquote über 30 Prozent von 35,7 auf 33 Prozent gesunken ist. Solche Kennzahlen fließen in die Bonitätsbewertung ein und können sich in den angebotenen Konditionen niederschlagen, oft, bevor im Bankgespräch überhaupt ein Wort über die aktuelle Auftragslage gefallen ist.
Was eine Bonitätsoptimierung konkret bewirken kann
Bonität lässt sich nicht herbeireden. Sie lässt sich aber so darstellen, dass sie Ihrer tatsächlichen wirtschaftlichen Lage entspricht. Genau dort setzt eine seriöse Optimierung an. Typische Hebel sind:
- Aktuelle Zahlen hinterlegen: Fehlen bei der Auskunftei aktuelle Jahresabschlüsse oder Bilanzen, wird Ihr Unternehmen womöglich auf Basis alter oder geschätzter Werte bewertet.
- Gespeicherte Daten prüfen: Unternehmen können einsehen, was Creditreform und CRIF über sie gespeichert haben. Erst dieser Blick zeigt, ob Angaben wie Umsatz, Mitarbeiterzahl, Tätigkeit oder Gesellschafter stimmen.
- Veraltete oder falsche Angaben korrigieren lassen: Erledigte Vorgänge, falsche Firmendaten oder eine unpassende Branchenzuordnung können die Einschätzung verzerren.
- Vollständigkeit herstellen: Ein lückenhaftes Bild wird von Auskunfteien eher vorsichtig bewertet. Belegte Informationen schaffen Klarheit.
- Regelmäßig nachsehen: Bonität ist kein Zustand, sondern ändert sich mit neuen Daten. Wer seine Auskünfte im Blick behält, erkennt Veränderungen, bevor ein Geschäftspartner sie sieht.
Das Ziel ist einfach: Wer bei Creditreform oder CRIF nachschlägt, soll ein Bild sehen, das zu Ihrem Unternehmen passt, und nicht eines, das Sie mit der Insolvenzstatistik in einen Topf wirft.
Was eine Bonitätsoptimierung nicht ist
Gerade in Zeiten steigender Insolvenzen gibt es Angebote, die schnelle Lösungen versprechen. Deshalb klar gesagt, was eine seriöse Optimierung nicht leisten kann und nicht leisten soll:
- Keine Garantie auf einen bestimmten Score. Die Bewertung treffen allein die Auskunfteien nach ihren eigenen Verfahren.
- Keine Manipulation und keine Schönfärberei. Es geht um richtige und vollständige Daten, nicht um geschönte.
- Kein Ersatz für wirtschaftliche Substanz. Wer dauerhaft Verluste schreibt oder Rechnungen nicht bezahlt, bekommt durch eine Optimierung keine andere Bonität.
- Keine Insolvenzberatung, keine Steuer- oder Rechtsberatung. Wer in einer akuten Krise steckt, braucht Fachleute für Sanierung, Steuern oder Recht.
Ehrlich betrachtet ist Bonitätsoptimierung vor allem Vorsorge: Sie sorgt dafür, dass ein gesundes Unternehmen auch als gesund erkennbar ist, bevor es auf eine Finanzierung, einen Lieferantenkredit oder einen Auftrag ankommt.
Häufige Fragen zu Firmeninsolvenzen und Bonität
Wie viele Firmeninsolvenzen gab es im 1. Halbjahr 2026?
Laut Creditreform rund 12.900 (+7,8 Prozent), laut Statistischem Bundesamt 12.812 beantragte Unternehmensinsolvenzen (+6,7 Prozent). Das ist der höchste Halbjahreswert seit 2013.
Wie erfahre ich, was Creditreform und CRIF über mein Unternehmen speichern?
Beide Auskunfteien bieten an, die zu einem Unternehmen gespeicherten Daten anzufordern. Das Verfahren unterscheidet sich je nach Auskunftei und Rechtsform. Wichtig ist, beide Auskünfte getrennt anzusehen.
Verschlechtert sich meine Bonität, nur weil es mehr Insolvenzen gibt?
Nicht automatisch. Steigende Insolvenzen können aber dazu führen, dass Geschäftspartner strenger prüfen und Branchenrisiken stärker gewichten. Umso wichtiger ist, dass Ihre eigenen Daten vollständig und aktuell sind.
Ihr nächster Schritt: Wissen, was über Ihr Unternehmen gespeichert ist
Sie können nicht beeinflussen, wie viele Unternehmen in diesem Jahr Insolvenz anmelden. Sie können aber dafür sorgen, dass Creditreform und CRIF zeigen, wie Ihr Unternehmen wirklich dasteht. ScorePilot unterstützt Selbständige und KMU dabei, ihre Auskünfte bei beiden Auskunfteien zu prüfen und gezielt zu verbessern, ohne Versprechen auf einen bestimmten Score, aber mit einem klaren Plan.
Vereinbaren Sie jetzt ein 30-minütiges Erstgespräch: Termin buchen. Mehr zu unserem Vorgehen finden Sie auf scorepilot.de.
Quellen
- Creditreform Wirtschaftsforschung: Insolvenzen in Deutschland, 1. Halbjahr 2026, 23.06.2026
- Statistisches Bundesamt: Pressemitteilung Nr. 325, Unternehmensinsolvenzen im Juni 2026, 11.09.2026
- CRIF GmbH: NPL-Barometer 2026, 15.09.2026
- Creditreform: Zahlungsindikator Deutschland Sommer 2026, 03.08.2026