Die Zahlungsmoral deutscher Unternehmen ist 2026 ein Gradmesser dafür, wie Banken, Lieferanten und Auftraggeber ein Unternehmen einschätzen, und sie hängt enger mit der eigenen Bonitätsauskunft zusammen, als viele Inhaber und Geschäftsführer annehmen. Laut dem aktuellen Creditreform Zahlungsindikator ist der durchschnittliche Zahlungsverzug zwischen Unternehmen im ersten Quartal 2026 branchenübergreifend unverändert bei 7,7 Tagen geblieben. Hinter diesem stabilen Mittelwert verbergen sich jedoch deutliche Unterschiede zwischen Branchen und Bundesländern, und genau diese Unterschiede zeigen, wie stark die eigene Bonitätsauskunft bei Creditreform und CRIF mitentscheidet, wie schnell man selbst bezahlt wird und wie lange man bei anderen auf sein Geld warten muss.
Zahlungsmoral 2026 in Zahlen: Was der Creditreform Zahlungsindikator zeigt
Der Creditreform Zahlungsindikator wertet nach eigenen Angaben monatlich rund 16,3 Millionen Zahlungserfahrungen aus dem Debitorenregister Deutschland aus. Für das erste Quartal 2026 ergibt sich daraus ein Bild, das auf den ersten Blick beruhigend wirkt, bei genauerem Hinsehen aber deutliche Risiken für einzelne Branchen und Regionen offenlegt.
Der Blick nach Branche: Baugewerbe fällt zurück
Während der Einzelhandel (6,1 Tage) und der Großhandel (5,9 Tage) im ersten Quartal 2026 vergleichsweise zügig bezahlt wurden und die Chemie- und Kunststoffbranche mit 4,9 Tagen sogar den niedrigsten Verzugswert aller ausgewerteten Branchen erreichte, zeigt sich im Baugewerbe eine gegenläufige Entwicklung: Der durchschnittliche Zahlungsverzug stieg hier von 13,5 auf 15,0 Tage. Auch persönliche Dienstleister (10,2 Tage) sowie Verkehr und Logistik (8,4 Tage) liegen spürbar über dem Gesamtdurchschnitt.
Für Bauunternehmen und Handwerksbetriebe bedeutet das: Wer ohnehin schon in Vorleistung geht (Material einkauft, Personal disponiert, Maschinen finanziert), wartet im Schnitt noch länger auf den Ausgleich seiner Rechnungen als in den Jahren zuvor. Das verschärft genau die Liquiditätslage, die Banken, Warenkreditversicherer und Lieferanten wiederum über die Bonitätsauskunft des Unternehmens einschätzen.
Der Blick nach Bundesland: Bayern vorn, Mecklenburg-Vorpommern hinten
Auch regional zeigt der Zahlungsindikator deutliche Unterschiede. Am schnellsten zahlten im ersten Quartal 2026 Unternehmen in Rheinland-Pfalz (6,1 Tage), Sachsen (6,2 Tage) und Bayern (6,7 Tage). Am längsten mussten Gläubiger in Schleswig-Holstein (9,8 Tage), Hamburg (10,0 Tage) und Mecklenburg-Vorpommern (10,9 Tage) auf ihr Geld warten. Zwischen dem schnellsten und dem langsamsten Bundesland liegen damit mehr als vier Tage Unterschied, eine Spanne, die sich bei laufenden Aufträgen schnell zu einem handfesten Liquiditätsproblem summieren kann.
Diese Unterschiede sind kein Zufall. Sie spiegeln branchenspezifische Strukturen in den jeweiligen Regionen wider, aber auch, wie genau Geschäftspartner dort bei Vertragsabschluss in die Bonitätsauskunft schauen und wie konsequent sie darauf reagieren, wenn die Werte nicht überzeugen.
Auffällig ist dabei, dass die Schere zwischen den Branchen in den vergangenen Quartalen eher weiter aufgegangen als geschlossen ist. Während kapitalintensive Branchen mit kurzen Lieferketten (etwa Chemie, Kunststoffe und Großhandel) ihre Zahlungsmoral stabil halten oder sogar verbessern konnten, kämpfen personal- und materialintensive Branchen wie das Baugewerbe weiterhin mit längeren Zahlungszielen ihrer eigenen Auftraggeber. Für Betriebe in diesen Branchen verschärft sich damit eine Lage, die ohnehin schon herausfordernd ist: Material, Personal und Maschinen müssen vorfinanziert werden, während der Zahlungseingang für die eigene Leistung immer länger dauert.
Warum der Bonitätsindex bei Creditreform und CRIF überhaupt zählt
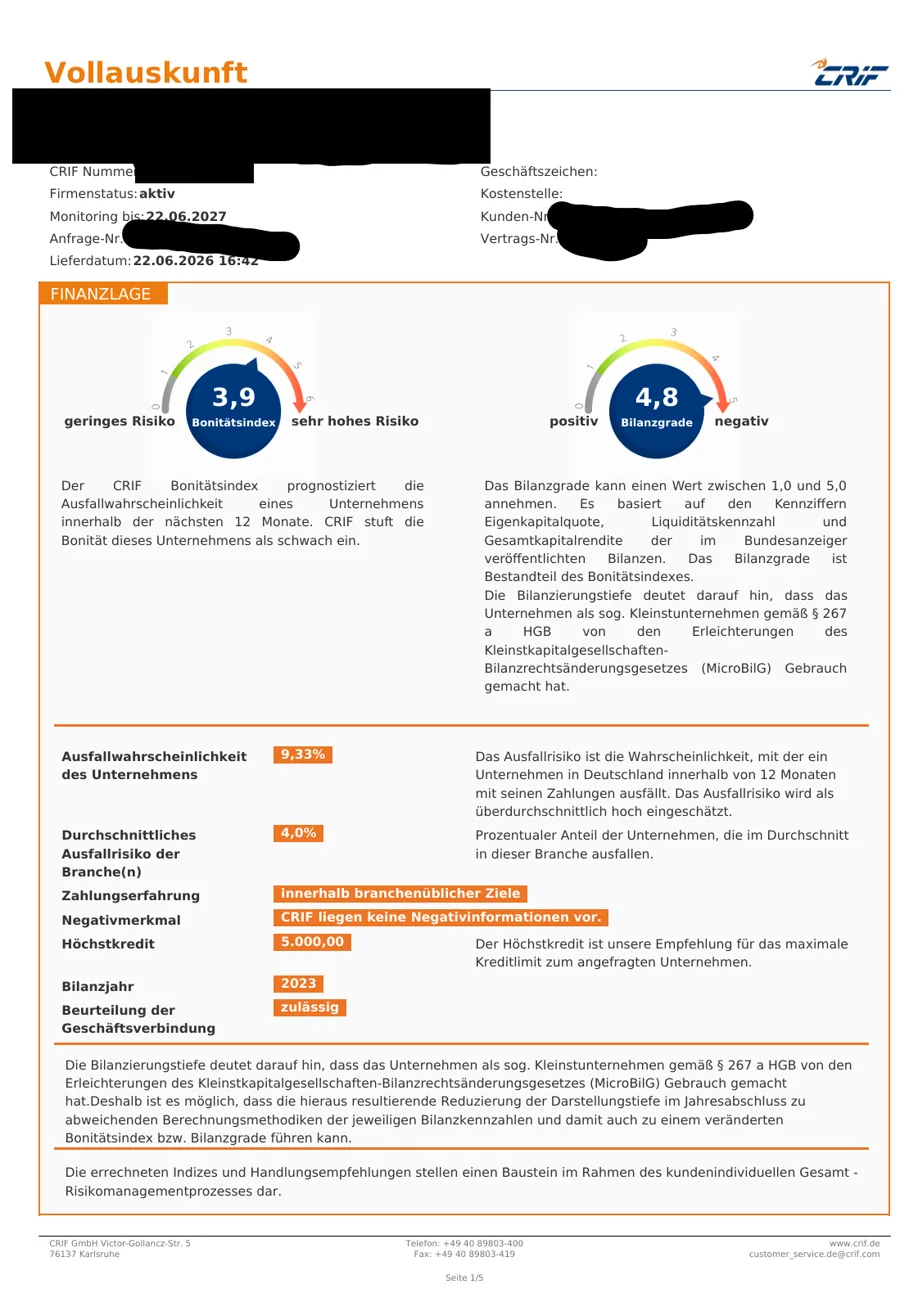
Die wenigsten Unternehmer prüfen regelmäßig, was Creditreform und CRIF über ihr eigenes Unternehmen hinterlegt haben. Dabei entscheidet genau diese Auskunft an mehreren Stellen mit, bevor ein Vertrag überhaupt unterschrieben wird, und zwar unabhängig davon, ob das eigene Unternehmen selbst pünktlich zahlt oder nicht. Creditreform und CRIF sind zwei eigenständige, voneinander unabhängige Auskunfteien mit jeweils eigenen, nicht offengelegten Bewertungsmodellen. Das bedeutet in der Praxis: Ein und dasselbe Unternehmen kann bei beiden Auskunfteien unterschiedlich bewertet werden, je nachdem, welche Daten dort jeweils hinterlegt sind und wie aktuell sie sind. Wer nur eine der beiden Auskunfteien im Blick hat, kennt bestenfalls die halbe Wahrheit über die eigene Außenwirkung.
Finanzierungskonditionen
Banken ziehen bei der Vergabe von Krediten, Kontokorrentlinien oder der Prolongation bestehender Finanzierungen regelmäßig externe Bonitätsauskünfte heran. Ein unauffälliger, aktueller und vollständiger Datenbestand bei Creditreform und CRIF wirkt sich unmittelbar auf die Konditionen aus, die ein Kreditinstitut anbietet, unabhängig davon, wie gut die eigene Bilanz tatsächlich aussieht. Gerade bei der Anschlussfinanzierung oder der Erweiterung einer Kontokorrentlinie ist die externe Auskunft häufig der erste Blick, den eine Bank auf ein Unternehmen wirft, noch bevor die eigenen Unterlagen überhaupt geprüft werden.
Lieferantenkredite und Zahlungsziele
Lieferanten und Warenkreditversicherer nutzen die Bonitätsauskunft, um Kreditlimits und Zahlungsziele festzulegen. Gerade die oben beschriebenen Unterschiede im Zahlungsverzug nach Branche und Region hängen eng damit zusammen, wie genau Geschäftspartner dort auf die Bonität ihrer Kunden schauen und wie schnell sie bei Auffälligkeiten das Zahlungsziel verkürzen oder Vorkasse verlangen. In Branchen mit strukturell höherem Zahlungsverzug (wie aktuell im Baugewerbe) ist die Wahrscheinlichkeit größer, dass Lieferanten und Warenkreditversicherer vorsichtiger kalkulieren und Limits enger fassen. Ein Unternehmen, dessen eigene Bonitätsauskunft nicht den tatsächlichen wirtschaftlichen Stand widerspiegelt, wird hier unter Umständen schlechter eingestuft, als es die eigene wirtschaftliche Lage rechtfertigen würde. Mehr dazu: Zahlungsziel beim Lieferanten: Warum Ihre Bonität bei Creditreform und CRIF mitentscheidet.
Ausschreibungen und Kundenvertrauen
Bei öffentlichen und privaten Ausschreibungen, aber auch bei der Auswahl zwischen mehreren Anbietern, prüfen Auftraggeber zunehmend die Bonität potenzieller Vertragspartner, bevor der Zuschlag erteilt wird. Ein belastbarer Bonitätsindex kann hier den Unterschied machen, ob ein Angebot überhaupt in die engere Auswahl kommt. Das gilt besonders für größere Projekte, bei denen der Auftraggeber ein wirtschaftliches Interesse daran hat, dass der ausgewählte Betrieb den Auftrag auch tatsächlich bis zum Ende zuverlässig abwickeln kann. Mehr dazu: Bonität bei öffentlichen Ausschreibungen.
Leasing und Versicherungen
Auch bei Leasingverträgen, Mietkaufmodellen und gewerblichen Versicherungen fließt die Bonitätsauskunft in die Entscheidung ein, sowohl bei Neuabschluss als auch bei der Verlängerung bestehender Verträge. Wer hier mit veralteten oder unvollständigen Daten bei den Auskunfteien geführt wird, riskiert schlechtere Konditionen, ohne dass sich an der wirtschaftlichen Substanz des Unternehmens etwas geändert hätte. Insbesondere bei der Anschlussfinanzierung einer Maschine oder eines Fahrzeugs wird die Bonitätsauskunft häufig erneut abgefragt, ein Umstand, der vielen Unternehmern erst bei der Vertragsverlängerung bewusst wird. Mehr dazu: Leasing und Mietkauf: Warum Ihre Bonität auch bei der Vertragsverlängerung zählt.
Was Sie selbst tun können, wenn Zahlungseingänge sich verzögern
Unabhängig von der eigenen Bonitätsauskunft lohnt sich bei steigendem Zahlungsverzug in der eigenen Branche ein nüchterner Blick auf die eigene Liquiditätsplanung. Dazu gehört, offene Forderungen konsequent im Blick zu behalten, Zahlungsziele mit Kunden klar und schriftlich zu vereinbaren und bei wiederkehrenden Verzögerungen frühzeitig das Gespräch zu suchen, statt abzuwarten. Wer zusätzlich weiß, wie die eigene Bonität bei Creditreform und CRIF aktuell aussieht, kann besser einschätzen, ob die eigenen Konditionen bei Banken, Lieferanten und Leasinggebern der tatsächlichen wirtschaftlichen Lage entsprechen oder ob veraltete beziehungsweise lückenhafte Daten unnötig auf die eigenen Konditionen durchschlagen.
Was eine Optimierung der Außenwirkung konkret bewirken kann
Eine Bonitätsoptimierung setzt genau an diesem Punkt an: Sie sorgt dafür, dass das, was Creditreform und CRIF über ein Unternehmen hinterlegt haben, möglichst vollständig, aktuell und korrekt ist und damit die tatsächliche wirtschaftliche Substanz des Unternehmens realistisch abbildet, statt durch veraltete, lückenhafte oder fehlerhafte Daten verzerrt zu werden.
Das kann sich unter anderem auswirken auf:
- die Konditionen, die eine Bank bei Kontokorrentlinien oder Anschlussfinanzierungen anbietet,
- das Zahlungsziel oder Kreditlimit, das ein Lieferant oder Warenkreditversicherer gewährt,
- die Ausgangslage bei Ausschreibungen, wenn potenzielle Auftraggeber die Bonität vorab prüfen,
- die Konditionen bei Leasing- und Mietkaufverträgen, insbesondere bei Vertragsverlängerungen.
Gerade in Branchen und Regionen, in denen (wie der Zahlungsindikator 2026 zeigt) der Zahlungsverzug ohnehin strukturell höher liegt, kann eine belastbare, aktuelle Außenwirkung bei den Auskunfteien ein wirksamer Hebel sein, um bei Finanzierungs- und Einkaufskonditionen nicht zusätzlich benachteiligt zu werden.
Klare Grenzen: Was eine Bonitätsoptimierung NICHT ist
Genauso wichtig wie die Chancen sind die Grenzen, und Ehrlichkeit darüber ist Teil einer seriösen Positionierung in diesem Markt:
Eine Bonitätsoptimierung ist keine Bonitäts-„Frisur“. Sie verändert nicht die wirtschaftlichen Tatsachen eines Unternehmens, sondern sorgt dafür, dass diese Tatsachen korrekt und vollständig abgebildet werden. Sie ist keine Garantie auf einen bestimmten Score oder eine bestimmte Bonitätsstufe bei Creditreform oder CRIF. Beide Auskunfteien berechnen ihre Werte nach eigenen, nicht offengelegten Modellen, und das Ergebnis bleibt im Einzelfall offen. Sie ist keine Manipulation von Daten oder Verfahren der Auskunfteien. Und sie ersetzt keine echte wirtschaftliche Substanz: Ein Unternehmen mit anhaltenden Zahlungsschwierigkeiten wird durch eine Optimierung der Außenwirkung nicht zahlungsfähig.
Wer das verspricht, verspricht zu viel. Eine seriöse Bonitätsoptimierung schafft die bestmögliche, wahrheitsgemäße Ausgangslage. Nicht mehr, aber auch nicht weniger. Genau diese Ehrlichkeit unterscheidet eine seriöse Beratung von Anbietern, die einen bestimmten Score oder eine bestimmte Bonitätsstufe versprechen. Seriöse Dienstleister in diesem Bereich arbeiten einzelfallbezogen, dokumentieren ihre Arbeit nachvollziehbar und machen von Anfang an klar, dass weder Creditreform noch CRIF ihre Bewertungsmodelle offenlegen und das Ergebnis deshalb im Einzelfall nicht garantiert werden kann.
Was eine aktuelle, korrekte Bonitätsauskunft für den Alltag bedeutet
Für viele Unternehmer bleibt die eigene Bonitätsauskunft bis zu dem Moment unsichtbar, in dem sie plötzlich sichtbar wird: wenn eine Bank die Kontokorrentlinie nicht wie gewohnt verlängert, ein Lieferant unerwartet Vorkasse verlangt oder ein Leasingvertrag bei der Verlängerung plötzlich teurer wird. In all diesen Momenten hat in der Regel bereits vorher jemand in die Bonitätsauskunft geschaut, nur eben ohne dass das Unternehmen selbst davon erfahren hat. Wer die eigene Auskunft bei Creditreform und CRIF kennt und regelmäßig im Blick behält, verschafft sich einen Informationsvorsprung gegenüber diesen Situationen, statt erst im Nachhinein auf eine bereits getroffene Entscheidung zu reagieren.
Häufige Fragen
Was bedeutet Zahlungsmoral für mein Unternehmen?
Die Zahlungsmoral beschreibt, wie zuverlässig und wie schnell Geschäftspartner ihre Rechnungen begleichen. Sinkt die Zahlungsmoral in einer Branche oder Region, steigt für alle Beteiligten das Risiko von Liquiditätsengpässen, und Auskunfteien, Banken und Lieferanten reagieren darauf häufig mit strengeren Prüfungen und kürzeren Zahlungszielen.
Warum unterscheidet sich die Zahlungsmoral je Bundesland so stark?
Regionale Unterschiede ergeben sich unter anderem aus der jeweiligen Branchenstruktur, der Unternehmensgröße und davon, wie konsequent Geschäftspartner in einer Region Bonitätsauskünfte prüfen und bei Auffälligkeiten reagieren. Der Creditreform Zahlungsindikator zeigt diese Unterschiede regelmäßig auf.
Wie hängt Zahlungsverzug mit meiner eigenen Bonitätsauskunft zusammen?
Wenn Lieferanten oder Kunden selbst länger auf ihr Geld warten müssen, prüfen sie häufig genauer, mit wem sie Geschäfte machen, und ziehen dafür externe Bonitätsauskünfte heran. Ein aktueller, korrekter Eintrag bei Creditreform und CRIF ist dabei die Grundlage dafür, dass die eigene Bonität realistisch bewertet wird, unabhängig davon, wie sich die Zahlungsmoral in der jeweiligen Branche gerade entwickelt.
Kann ich meinen Score bei Creditreform oder CRIF selbst einsehen?
Beide Auskunfteien bieten Unternehmen die Möglichkeit, eine Selbstauskunft über die eigenen hinterlegten Daten anzufordern. Das ist der naheliegende erste Schritt, um zu verstehen, welche Informationen aktuell über das eigene Unternehmen im Umlauf sind und ob diese noch dem aktuellen wirtschaftlichen Stand entsprechen.
Gilt eine schlechte Zahlungsmoral in meiner Branche automatisch auch für mein Unternehmen?
Nein. Der Zahlungsindikator bildet Durchschnittswerte einer Branche oder Region ab, nicht die individuelle Bonität eines einzelnen Unternehmens. Gerade deshalb ist es wichtig, die eigene Auskunft bei Creditreform und CRIF zu kennen, statt sich allein auf Branchenwerte zu verlassen. Ein Unternehmen kann innerhalb einer schwächeren Branche durchaus eine überdurchschnittliche eigene Bonität aufweisen, wenn die hinterlegten Daten korrekt und aktuell sind.
Ihr nächster Schritt
Wenn Sie nicht wissen, was aktuell bei Creditreform und CRIF über Ihr Unternehmen hinterlegt ist, ist das der naheliegende erste Schritt, gerade in einem Umfeld, in dem Lieferanten, Banken und Auftraggeber genauer hinschauen als noch vor wenigen Jahren. In einem kostenlosen, unverbindlichen 30-minütigen Kennenlerngespräch schauen wir gemeinsam auf Ihre aktuelle Ausgangslage.
Mehr zum Ablauf einer Bonitätsoptimierung finden Sie unter scorepilot.de/#ablauf, echte Fälle unter scorepilot.de/#ergebnisse und weitere Hintergrundartikel im ScorePilot-Blog.
Einzelfall, keine Ergebnisgarantie. Creditreform und CRIF sind eigenständige Auskunfteien mit eigenen, getrennten Bewertungsverfahren.
Quellen: Handwerksblatt: Zahlungsmoral deutscher Unternehmen bleibt laut Creditreform gut (09.06.2026, Creditreform Zahlungsindikator); retail-news.de: Zahlungsmoral Unternehmen Deutschland Q1 2026 (10.06.2026)