Ihr Zahlungsziel beim Lieferanten ist selten nur Verhandlungssache. Ob Sie 14, 30 oder 60 Tage Zahlungsziel bekommen, ob Skonto möglich ist oder ob plötzlich Vorkasse verlangt wird, hängt oft an einer Zahl, die Sie selbst nie zu Gesicht bekommen: Ihrem Bonitätswert bei Creditreform oder CRIF. Der Lieferant gewährt mit jedem Zahlungsziel faktisch einen kurzfristigen Kredit, und wer einen Kredit vergibt, prüft vorher das Ausfallrisiko. Dieser Beitrag erklärt den Mechanismus, zeigt aktuelle Zahlen zum Zahlungsverhalten in Deutschland und macht deutlich, was eine Bonitätsoptimierung dabei leisten kann und was nicht.
Was ein Zahlungsziel wirklich ist: ein Kredit ohne Zinsetikett
Wenn ein Großhändler oder Hersteller Ihnen Ware liefert und eine Rechnung mit 30 Tagen Zahlungsziel schreibt, finanziert er Sie für diese 30 Tage vor. Er trägt in dieser Zeit das volle Ausfallrisiko, ohne dafür einen ausgewiesenen Zins zu berechnen, anders als eine Bank beim Kontokorrent. Genau deshalb ist der sogenannte Lieferantenkredit für viele Unternehmen eine der meistgenutzten und zugleich am wenigsten beachteten Finanzierungsquellen.
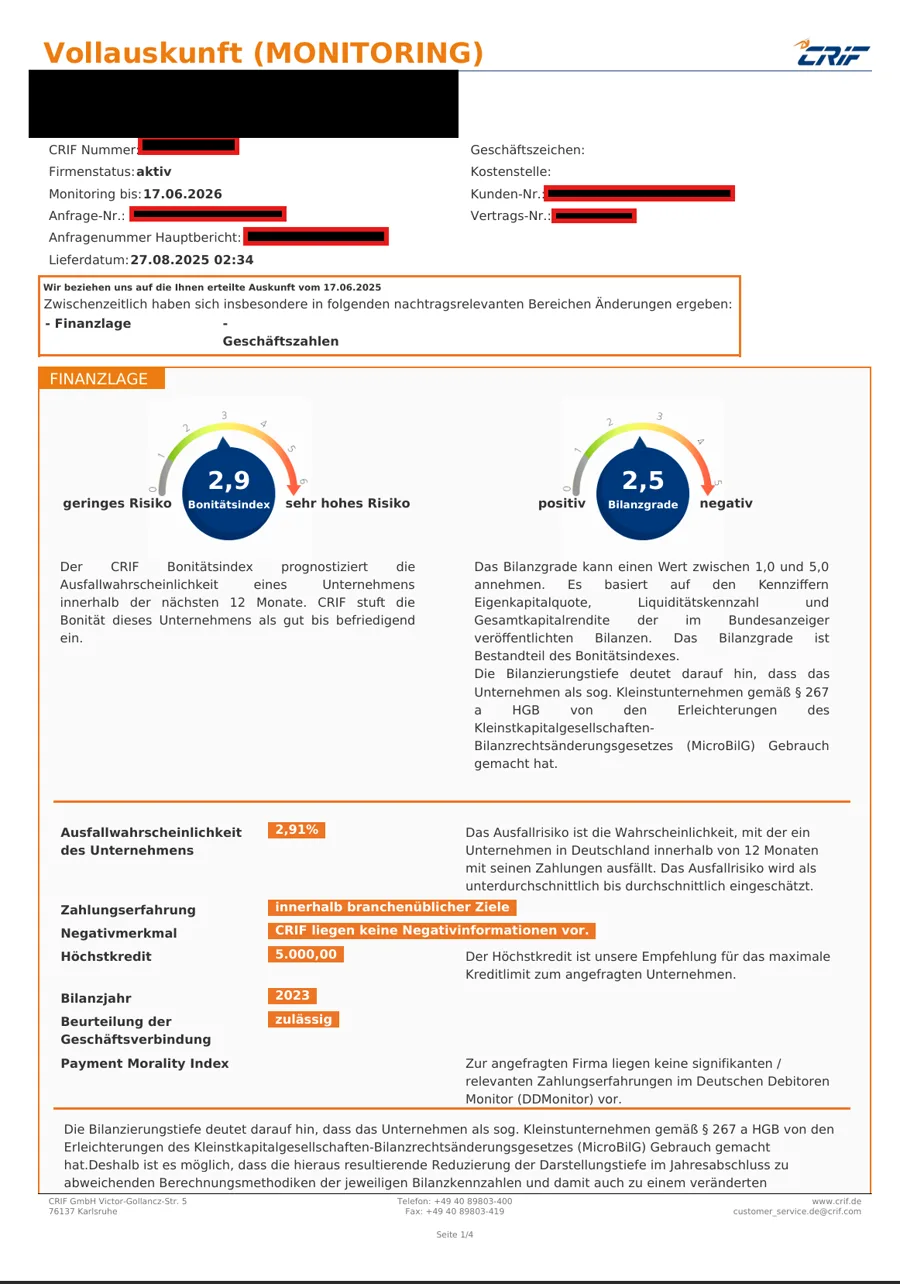
Weil der Lieferant dieses Risiko trägt, will er es einschätzen können, bevor er ein Zahlungsziel einräumt oder ein Kreditlimit festlegt. Die Informationsquelle dafür ist in aller Regel eine Wirtschaftsauskunft bei Creditreform oder CRIF, ergänzt häufig durch die eigene Zahlungserfahrung des Lieferanten und, bei größeren Volumina, durch einen Warenkreditversicherer, der wiederum auf dieselben Auskunfteien zurückgreift. Wer bei Creditreform oder CRIF schlecht bewertet ist oder wessen Daten dort veraltet oder unvollständig sind, bekommt in der Praxis kürzere Zahlungsziele, kleinere Limits oder direkt die Aufforderung zur Vorkasse, unabhängig davon, ob das Unternehmen tatsächlich zuverlässig zahlt.
Was aktuelle Zahlen über Zahlungsziele in Deutschland zeigen
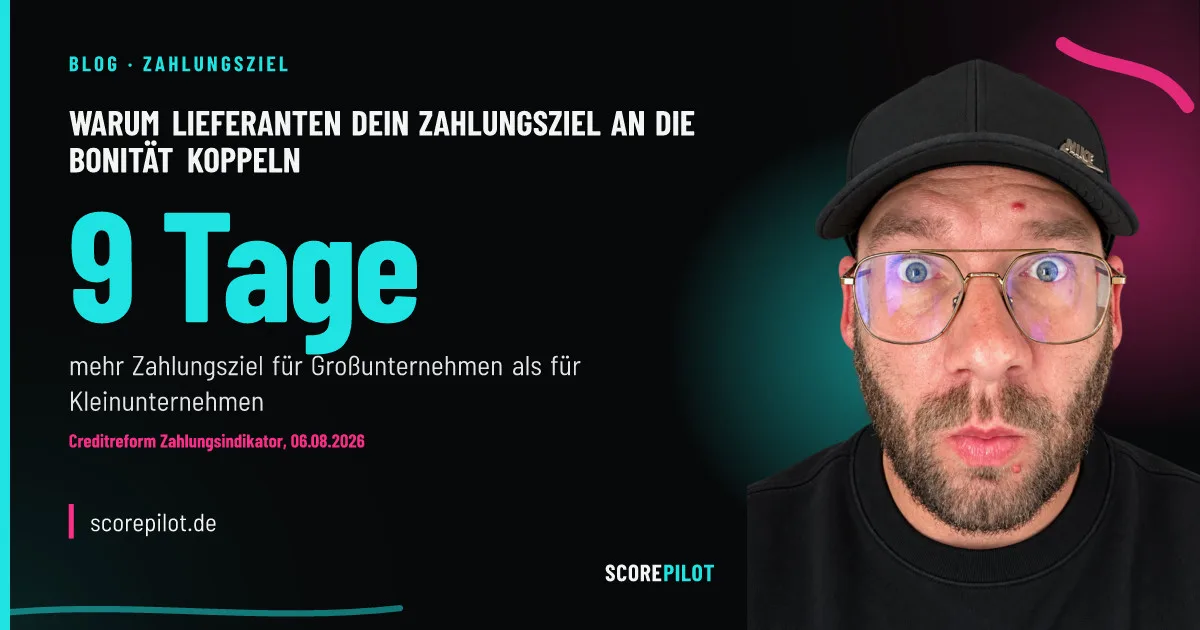
Der Creditreform Zahlungsindikator wertet regelmäßig überfällige Rechnungen aus dem Debitorenregister Deutschland aus. Nach der am 6. August 2026 veröffentlichten Ausgabe für das erste Halbjahr 2026 lag das durchschnittlich gewährte Zahlungsziel bei Großunternehmen mit mehr als 250 Beschäftigten bei 35,51 Tagen. Bei Kleinunternehmen waren es nur 26,37 Tage. Über alle Größenklassen hinweg stieg das durchschnittliche Zahlungsziel gegenüber dem Vorjahreszeitraum um 0,75 Tage.
Bemerkenswert ist die Gegenprobe beim Zahlungsverzug: Kleinunternehmen überschritten ihr Zahlungsziel im Schnitt um 10,52 Tage, Großunternehmen dagegen nur um 6,71 Tage. Kleinere Unternehmen bekommen also kürzere Zahlungsziele eingeräumt, überschreiten diese aber im Schnitt stärker, was aus Sicht eines Lieferanten die kürzere Frist im Nachhinein zu bestätigen scheint, auch wenn die Kausalität in beide Richtungen wirken kann. Über alle Größenklassen hinweg lag das durchschnittliche Zahlungsziel bei 32,21 Tagen, der durchschnittliche Verzug bei 8,14 Tagen und die daraus resultierende tatsächliche Forderungslaufzeit bei 40,35 Tagen.
Für ein einzelnes Unternehmen sagt eine solche Durchschnittszahl naturgemäß nichts über den eigenen Einzelfall aus. Entscheidend ist, dass Lieferanten, Großhändler und Warenkreditversicherer diese Logik kennen und sie mit der individuellen Auskunft des jeweiligen Kunden abgleichen: Eine Firma, die bei Creditreform oder CRIF gut eingestuft wird, hat tendenziell eine bessere Ausgangslage für ein längeres Zahlungsziel, unabhängig von der eigenen Unternehmensgröße.
Wer schaut sich Ihre Auskunft an, bevor das Zahlungsziel feststeht?
Dass eine Auskunft bei Creditreform oder CRIF über das Zahlungsziel mitentscheidet, ist selten eine bewusste, einmalige Entscheidung einer einzelnen Person. Meist ist es ein eingespielter Prozess mit mehreren Beteiligten:
- Der Lieferant oder Großhändler holt bei Neukunden in aller Regel eine Auskunft ein, bevor ein Kreditlimit und ein Zahlungsziel festgelegt werden, und aktualisiert diese Einschätzung bei größeren Bestellungen oder in regelmäßigen Abständen.
- Der Warenkreditversicherer steht hinter vielen größeren Lieferanten: Er versichert die offenen Forderungen gegen Zahlungsausfall und legt dafür eigene, meist noch strengere Limits je Kunde fest, ebenfalls auf Basis von Creditreform- oder CRIF-Daten. Übersteigt eine Bestellung dieses versicherte Limit, verlangt der Lieferant häufig eine Anzahlung oder Vorkasse für den überschießenden Betrag.
- Leasinggeber und Finanzierer prüfen bei Maschinen-, Fahrzeug- oder Anlagenfinanzierung dieselbe Auskunftslage, bevor sie Konditionen und Laufzeiten festlegen.
- Banken ziehen beim Kontokorrent oder bei Investitionskrediten externe Auskunfteidaten als einen Baustein neben der eigenen Bonitätsprüfung heran.
Für ein Unternehmen bedeutet das: Die eigene Auskunft bei Creditreform und CRIF wirkt nicht nur auf eine einzelne Geschäftsbeziehung, sondern potenziell auf mehrere Finanzierungs- und Zahlungsentscheidungen gleichzeitig: vom Lieferantenkredit über die Warenkreditversicherung bis zu den Leasingkonditionen und der Kontokorrentlinie bei der Bank.
Creditreform und CRIF: zwei Auskunfteien, zwei Blickwinkel
Creditreform und CRIF sind zwei voneinander unabhängige Auskunfteien mit eigenen Datenbeständen, eigener Methodik und eigenen Bewertungsskalen. Ein Unternehmen kann bei Creditreform anders eingeordnet werden als bei CRIF, nicht, weil eine der beiden „falsch“ liegt, sondern weil beide auf teilweise unterschiedliche Quellen und Gewichtungen zurückgreifen. Je nachdem, welcher Lieferant oder Versicherer welche Auskunftei nutzt, kann für dasselbe Unternehmen ein unterschiedliches Zahlungsziel herauskommen. Mehr dazu: Creditreform oder CRIF: Warum dieselbe Firma zwei unterschiedliche Bonitätswerte haben kann.
Warum kleinere Unternehmen bei der Auskunft schlechter wegkommen können
Das Zahlungsziel-Gefälle zwischen groß und klein hat nicht nur mit tatsächlicher Zahlungsmoral zu tun. Kleinere und mittlere Unternehmen haben gegenüber Auskunfteien oft eine dünnere Datenbasis: seltener aktualisierte Jahresabschlüsse, manchmal veraltete Handelsregister- oder Branchenangaben, weniger öffentlich sichtbare Bonitätssignale als ein Konzern mit Rating und Geschäftsbericht. Wo Creditreform oder CRIF wenig verlässliche, aktuelle Informationen vorliegen, wird das Risiko tendenziell vorsichtiger (also schlechter) eingeschätzt, selbst wenn das Unternehmen wirtschaftlich solide ist.
Das trifft besonders Handwerk, Bau, SHK, Großhandel und andere Branchen mit vielen kleinen und mittleren Betrieben, die selten aktiv mit ihrer eigenen Auskunft arbeiten. Die Folge: Lieferanten reagieren auf eine lückenhafte oder veraltete Auskunftslage mit kürzeren Zahlungszielen, kleineren Kreditlimits oder Vorkasse, nicht weil das Unternehmen schlecht zahlt, sondern weil es bei der Auskunftei schlechter einzuschätzen ist.
Was eine Bonitätsoptimierung an dieser Stelle konkret bewirken kann
Eine Bonitätsoptimierung setzt genau hier an: Sie sorgt dafür, dass die bei Creditreform und CRIF hinterlegten Informationen über ein Unternehmen vollständig, aktuell und korrekt sind, damit der Bonitätsindex die tatsächliche wirtschaftliche Lage so realistisch wie möglich widerspiegelt, statt sie durch veraltete oder lückenhafte Daten schlechter aussehen zu lassen, als sie ist. Das betrifft typischerweise:
- Stammdaten: korrekte, aktuelle Angaben zu Rechtsform, Branche/WZ-Code, Geschäftsführung und Handelsregister, damit die Auskunftei das Unternehmen richtig einordnet.
- Offenlegung: fristgerecht eingereichte Jahresabschlüsse, damit Auskunfteien eine aktuelle wirtschaftliche Grundlage haben, statt auf veraltete Zahlen zurückzugreifen.
- Fehlerkorrektur: falsche oder nicht mehr zutreffende Einträge (zum Beispiel aus früheren, längst erledigten Vorgängen) im Rahmen der gesetzlichen Möglichkeiten richtigstellen lassen.
- Transparenz: eine nachvollziehbare, vollständige Außendarstellung, die es Creditreform und CRIF erleichtert, ein differenziertes statt ein vorsichtig-pauschales Bild zu zeichnen.
Je vollständiger und aktueller diese Basis ist, desto eher kann der Bonitätsindex die tatsächliche Risikolage angemessen abbilden, und genau auf dieser Grundlage entscheiden Lieferanten, Warenkreditversicherer, Leasinggeber und Banken über Zahlungsziel, Kreditlimit oder Vorkasse. Eine realistischere Auskunftslage ist keine Garantie für ein bestimmtes Zahlungsziel, aber die Voraussetzung dafür, dass ein Unternehmen die Ausgangslage bekommt, die seiner tatsächlichen wirtschaftlichen Substanz entspricht.
Wichtig ist dabei der Unterschied zwischen einer einmaligen Optimierung und einer fortlaufenden Beobachtung. Jahresabschlüsse werden neu eingereicht, Zahlungsverhalten wird laufend erfasst, Branchenrisiken verändern sich, und damit auch der Bonitätsindex, oft ohne dass das Unternehmen es bemerkt. Deshalb lohnt sich neben der Grundlagenarbeit meist ein kontinuierliches Monitoring der eigenen Werte bei Creditreform und CRIF, damit neue Abweichungen frühzeitig auffallen, bevor der nächste Lieferant sie zu spüren bekommt.
Klare Grenzen: Was eine Optimierung nicht ist und nicht kann
Eine Bonitätsoptimierung ist keine Methode, einen bestimmten Score oder ein bestimmtes Zahlungsziel zu garantieren. Niemand kann seriös versprechen, dass Creditreform oder CRIF nach einer Optimierung einen bestimmten Indexwert vergeben oder dass ein Lieferant daraufhin ein bestimmtes Zahlungsziel einräumt. Beides liegt allein in der Entscheidung der Auskunftei beziehungsweise des Lieferanten.
Eine Optimierung ersetzt außerdem keine echte wirtschaftliche Substanz. Hat ein Unternehmen tatsächlich eine dünne Eigenkapitaldecke, unregelmäßige Umsätze oder eine angespannte Liquidität, ändert eine saubere Datenlage diese Realität nicht. Sie verhindert nur, dass zur echten Risikolage noch ein vermeidbarer, datenbedingter Abschlag dazukommt. Und sie ersetzt nicht die Zahlungserfahrung, die ein Lieferant mit genau diesem Kunden sammelt: Wer regelmäßig zu spät zahlt, bekommt auch mit optimierter Auskunftslage kein längeres Zahlungsziel. Mehr dazu: Bonitätsoptimierung: Was sie wirklich bringt und ihre Grenzen.
Der nächste Schritt
Sie möchten wissen, wie Ihre Datenlage bei Creditreform und CRIF aktuell aussieht und wo Lücken oder veraltete Angaben Ihr Zahlungsziel, Ihr Kreditlimit oder Ihre Konditionen unnötig verschlechtern könnten? Im kostenlosen 30-minütigen Kennenlerngespräch schauen wir gemeinsam auf Ihre Auskunftslage, ohne Vorab-Versprechen, mit einer ehrlichen Einschätzung Ihrer Situation.
Einzelfall, keine Ergebnisgarantie. Creditreform und CRIF sind unabhängige Auskunfteien mit eigenen Bewertungsmethoden.
Quelle: Creditreform Zahlungsindikator Deutschland, 1. Halbjahr 2026, veröffentlicht am 06.08.2026 (zitiert nach Unternehmeredition: „Längere Zahlungsziele entlasten die Großunternehmen“).