Ein guter Bonitätsindex bei Creditreform oder CRIF ist kein Zertifikat, das ein Unternehmen einmal bekommt und dann für immer behält. Beide Auskunfteien berechnen ihre Werte laufend neu, auf Basis aktueller Bilanzdaten, Zahlungsinformationen und Registereinträge. Wer seinen Bonitätsindex optimiert und danach nicht mehr hinschaut, überlässt genau diesen Wert wieder dem Zufall. Dieser Artikel erklärt, warum Bonitätsindex-Monitoring nach einer Optimierung notwendig ist, welche alltäglichen Ereignisse den Wert überhaupt verändern, was ohne laufende Beobachtung passieren kann und wo die ehrlichen Grenzen jeder Bonitätsoptimierung liegen.
Warum der Bonitätsindex bei Creditreform und CRIF überhaupt zählt
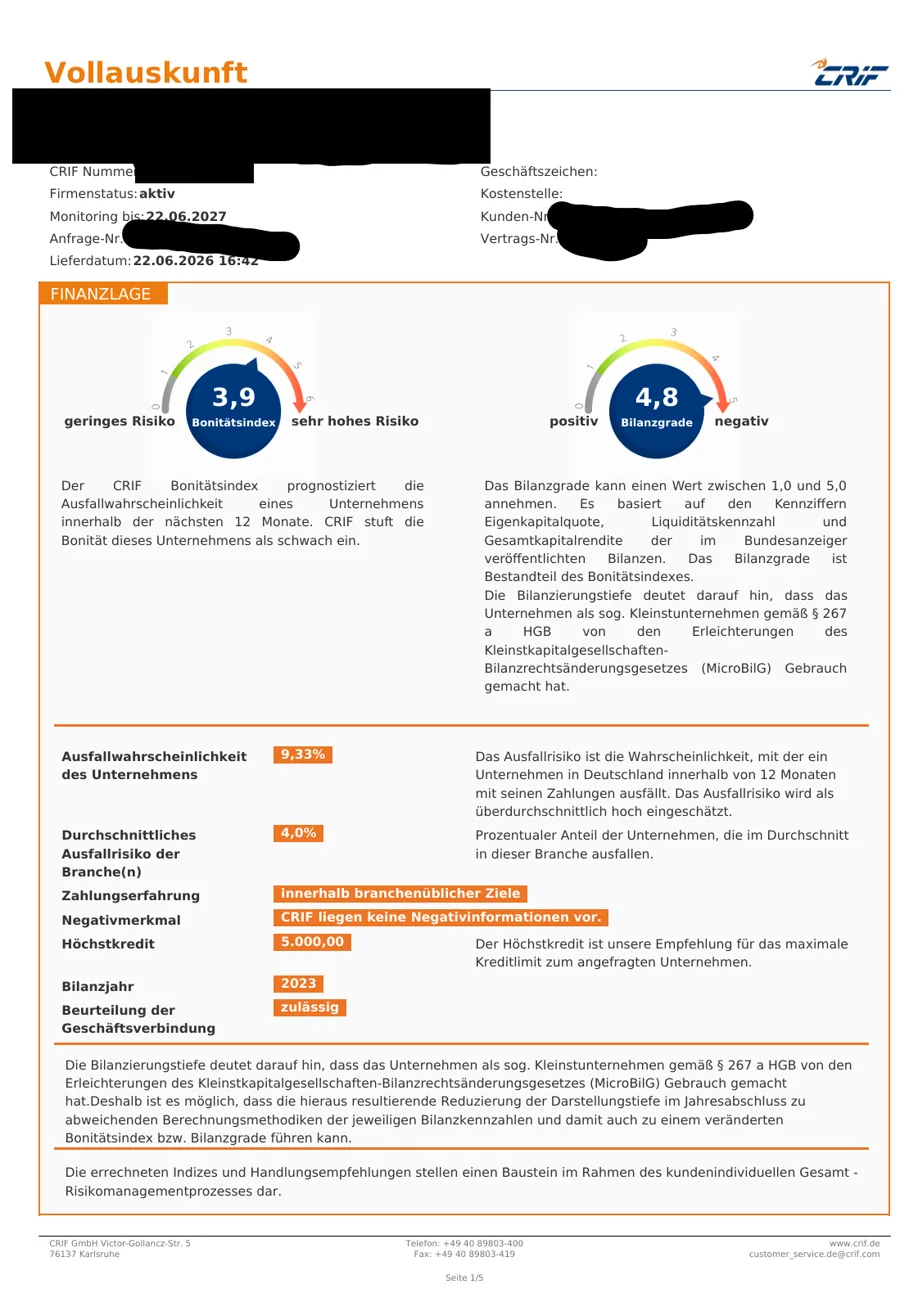
Der eigene Bonitätsindex ist für viele Unternehmer lange unsichtbar, bis er genau in dem Moment auftaucht, in dem es teuer wird. Banken, Lieferanten, Auftraggeber und Versicherer nutzen die Werte von Creditreform und CRIF, um die wirtschaftliche Lage eines Unternehmens einzuschätzen, häufig ohne dass der Unternehmer selbst dabei ist oder überhaupt gefragt wird. Genau das macht den Index so wirkungsvoll: Er arbeitet im Hintergrund, in jedem Moment, in dem jemand anderes über eine Lieferung auf Rechnung, einen Kredit oder einen Auftrag entscheidet.
Zwei Werte, zwei Wirkungen: Der Creditreform-Bonitätsindex richtet sich traditionell stark an Lieferanten, Banken und B2B-Geschäftspartnern im deutschsprachigen Raum, während CRIF-Werte häufig parallel von anderen Vertragspartnern oder internationalen Geschäftsbeziehungen abgefragt werden. Für das eigene Unternehmen heißt das: Wer nur eine der beiden Auskünfte kennt, kennt nur einen Teil seiner Außenwirkung.
Finanzierungskonditionen
Banken ziehen externe Bonitätsauskünfte als einen von mehreren Bausteinen in ihre Kreditentscheidung ein. Ein schwacher oder veralteter Indexwert kann sich auf Zinssatz, Sicherheiten-Anforderungen oder den gewährten Kreditrahmen auswirken, bevor überhaupt ein persönliches Gespräch mit dem Firmenkundenberater stattfindet. Auch Bürgschaftsbanken, die bei Ausfallbürgschaften einen Teil des Risikos von der Hausbank übernehmen, prüfen die wirtschaftliche Lage eines Unternehmens vorab häufig selbst noch einmal, zusätzlich zur Bank, nicht anstelle von ihr.
Lieferantenkredite und Zahlungsziele
Lieferanten prüfen bei neuen oder größeren Aufträgen häufig die Bonität ihres Kunden, bevor sie Ware auf Rechnung statt gegen Vorkasse liefern. Großhändler in Branchen wie SHK, Elektro oder Bau legen Kreditlimits oft nicht einmalig, sondern in wiederkehrenden Abständen neu fest, etwa einmal jährlich oder bei deutlich größeren Bestellungen. Ein verkürztes Zahlungsziel oder eine plötzliche Vorkasse-Forderung ist in der Praxis häufig das erste sichtbare Zeichen dafür, dass ein Lieferant die eigene Auskunft bereits eingesehen hat, lange bevor das Unternehmen selbst etwas davon mitbekommt.
Ausschreibungen und Kundenvertrauen
Bei öffentlichen Ausschreibungen und Präqualifikationsverfahren gehört die wirtschaftliche Leistungsfähigkeit zu den Prüfpunkten, und die externe Bonitätsauskunft ist dafür eine naheliegende Quelle. Auch potenzielle Geschäftskunden, die vor einem größeren Auftrag selbst eine Auskunft einholen, bilden sich auf dieser Basis ein Bild vom Unternehmen, lange bevor ein Angebot überhaupt verschickt wird. Wer in diesem Moment auf einen veralteten oder lückenhaften Datenstand trifft, verliert unter Umständen einen Auftrag, von dessen Prüfung er nie etwas erfahren hat.
Leasing und Versicherungen
Leasinggesellschaften und Warenkreditversicherer legen Limits und Konditionen auf Basis von Auskunftei-Daten fest, teils schon bei der Ersteinstufung vor dem ersten Vertrag, teils erneut bei Vertragsverlängerungen oder neuen Leasingobjekten. Ein einmal guter Wert schützt nicht automatisch die nächste Verlängerung, wenn sich die Datenlage in der Zwischenzeit verändert hat.
Typische Anlässe, die eine externe Bonitätsprüfung auslösen
Ein Bonitätsindex verändert sich selten grundlos. In der Praxis gibt es wiederkehrende Anlässe, bei denen Creditreform, CRIF oder ein Vertragspartner genauer hinschauen und bei denen ein Unternehmen oft gar nicht merkt, dass gerade geprüft wird.
- Gründung oder Umwandlung: Eine neue GmbH, ein Rechtsformwechsel oder eine Sitzverlegung bedeutet für die Auskunfteien zunächst einen begrenzten Datenstand, der sich erst über Zeit und neue Meldungen auffüllt.
- Adress- oder Handelsregisteränderung: Stimmen die im Briefkopf genutzte Adresse und der Handelsregistereintrag nicht überein, gleichen Auskunfteien die Stammdaten ab und fragen im Zweifel nach, statt automatisch den neuen Stand zu übernehmen.
- Neue Geschäftsbeziehung: Ein neuer Großhändler, Leasingpartner oder Auftraggeber holt vor der ersten Zusammenarbeit häufig eine eigene Auskunft ein.
- Branchenweite Unsicherheit: Steigen die Insolvenzzahlen in einer Branche oder Region spürbar, werden Vertragspartner insgesamt vorsichtiger und prüfen auch bestehende Geschäftsbeziehungen erneut.
Keiner dieser Anlässe ist für sich genommen ein Problem. Problematisch wird es erst, wenn ein Unternehmen von der Prüfung nichts weiß und deshalb auch nicht reagieren kann, bevor eine Entscheidung längst gefallen ist.
Was eine Bonitätsoptimierung konkret bewirken kann
Eine seriöse Bonitätsoptimierung setzt dort an, wo die Außendarstellung eines Unternehmens schlechter ist als seine tatsächliche wirtschaftliche Lage. Das betrifft im Kern drei Bereiche, die sich in der Praxis häufig überschneiden.
- Datenqualität: Veraltete oder fehlerhafte Stammdaten (etwa eine alte Geschäftsadresse, ein nicht aktualisierter Geschäftsführerwechsel oder eine falsch erfasste Rechtsform) werden korrigiert, damit Creditreform und CRIF mit dem aktuellen Stand arbeiten.
- Vollständigkeit: Vorhandene, aber den Auskunfteien nicht bekannte positive Informationen werden über die jeweils vorgesehenen Meldewege zugänglich gemacht, soweit das möglich ist.
- Korrekte Außendarstellung: Die tatsächliche wirtschaftliche Lage eines Unternehmens wird so abgebildet, wie sie ist, nicht schöner, aber auch nicht schlechter, als es die vorhandenen Daten hergeben.
Der Effekt davon ist in der Regel nüchtern und genau deshalb belastbar: Lieferanten, Banken und potenzielle Kunden sehen ein Bild, das der Realität entspricht, statt eines veralteten oder lückenhaften Datenstands aus einer früheren Unternehmensphase. Für viele Unternehmen ist bereits dieser Schritt (weg vom Zufall, hin zu einem geprüften und aktuellen Stand) der größere Hebel, nicht eine dramatische Neubewertung der eigenen Zahlen.
Die Grenze, die oft übersehen wird: Ein Index ist ein Momentbild, keine Garantie
Warum ein Score nach der Optimierung wieder absinken kann
Creditreform und CRIF berechnen ihre Werte nicht einmalig, sondern fortlaufend neu. Jede neue Bilanz, jede gemeldete Zahlungsstörung, jeder Registereintrag und jede neue Anfrage eines Vertragspartners kann den Indexwert verändern. Ein Unternehmen, das seine Daten einmal optimiert und danach nicht mehr beobachtet, bemerkt eine Verschlechterung oft erst, wenn ein Lieferant das Zahlungsziel verkürzt, eine Leasinggesellschaft bei der Verlängerung nachfragt oder eine Bank von sich aus das Gespräch sucht, also genau an der Stelle, an der es bereits konkrete Folgen hat.
Das gilt auch in die andere Richtung: Positive Entwicklungen, etwa eine verbesserte Eigenkapitalquote oder ein sauberer Zahlungsverlauf über mehrere Jahre, schlagen sich bei den Auskunfteien ebenfalls erst nach und nach nieder. Ohne Beobachtung bleibt auch diese positive Entwicklung ungenutzt, wenn sie im nächsten Finanzierungsgespräch nicht aktiv angesprochen wird.
Was eine Bonitätsoptimierung NICHT ist und NICHT kann
- Keine Bonitäts-„Frisur“: Eine Optimierung verändert nicht die wirtschaftliche Substanz eines Unternehmens, sondern die korrekte Darstellung vorhandener Fakten.
- Keine Garantie auf einen bestimmten Indexwert: Weder Creditreform noch CRIF garantieren einen Zielwert, und das kann auch eine seriöse Beratung nicht versprechen.
- Keine Manipulation: Daten werden korrigiert und vervollständigt, nicht verfälscht oder beschönigt.
- Kein Ersatz für wirtschaftliche Substanz: Eine angespannte Liquiditätslage oder eine schwache Zahlungshistorie lässt sich nicht wegoptimieren, nur korrekt und vollständig abbilden.
Diese Ehrlichkeit ist kein Nachteil, sondern Teil einer seriösen Positionierung: Wer eine Garantie auf einen bestimmten Score verspricht, verspricht etwas, das er nicht halten kann. Jede Ausgangslage ist ein Einzelfall, und das gilt für das Ergebnis einer Optimierung genauso wie für die Frage, wie stark ein Indexwert ohne Beobachtung wieder absinken kann.
Bonitätsindex-Monitoring: Was das konkret bedeutet
Monitoring heißt, die eigene Bonitätsakte bei Creditreform und CRIF nicht nur einmal, sondern regelmäßig im Blick zu behalten (im Idealfall, bevor ein Lieferant, eine Bank oder ein Kunde selbst darauf stößt). Dazu gehört, neue Einträge, veränderte Kennzahlen und Rückfragen der Auskunfteien zeitnah zu erkennen, statt erst zu reagieren, wenn sich eine Verschlechterung bereits auf ein Angebot, einen Kredit oder ein Zahlungsziel ausgewirkt hat.
In der Praxis umfasst laufendes Monitoring vor allem drei wiederkehrende Aufgaben: den regelmäßigen Abgleich der bei Creditreform und CRIF hinterlegten Stammdaten mit dem tatsächlichen Unternehmensstand, das frühzeitige Erkennen neuer oder veränderter Einträge, sobald sie erscheinen, und eine zeitnahe, begründete Rückmeldung an die Auskunftei, wenn ein Eintrag nicht mehr der aktuellen Lage entspricht. Keiner dieser Schritte ersetzt eine korrekte wirtschaftliche Entwicklung. Sie sorgen lediglich dafür, dass diese Entwicklung auch dort ankommt, wo andere sie nachlesen.
Für ein Unternehmen bedeutet das in der Praxis zweierlei: Eine einmalige Optimierung ist ein guter und notwendiger Ausgangspunkt. Laufende Beobachtung ist das, was diesen Ausgangspunkt über die nächsten Bilanzen, Registeränderungen und Geschäftsjahre hinweg hält, statt dass der mühsam korrigierte Stand nach einigen Monaten wieder unbemerkt erodiert.
Häufige Fragen zum Bonitätsindex-Monitoring
Wie oft wird der Bonitätsindex neu berechnet?
Creditreform und CRIF aktualisieren ihre Werte fortlaufend, sobald neue Daten vorliegen, etwa neue Bilanzen, Zahlungsinformationen oder Registeränderungen. Einen festen, für alle Unternehmen gleichen Rhythmus gibt es dabei nicht.
Reicht eine einmalige Bonitätsoptimierung aus?
Eine einmalige Optimierung korrigiert den Stand zu einem bestimmten Zeitpunkt. Da sich die zugrunde liegenden Daten laufend ändern, kann sich auch der Indexwert danach wieder verändern, in beide Richtungen. Ohne Monitoring bleibt eine Verschlechterung oft unbemerkt, bis sie an anderer Stelle sichtbar wird, etwa bei einer Vertragsverlängerung oder einem neuen Finanzierungsgespräch.
Worin unterscheiden sich Creditreform und CRIF dabei?
Beide Auskunfteien nutzen eigene Skalen, Methoden und Datenquellen. Dieselbe wirtschaftliche Lage kann deshalb bei beiden zu unterschiedlichen Werten führen, ein Grund mehr, beide Auskünfte im Blick zu behalten statt sich nur auf eine zu verlassen.
Kann ein Unternehmen sein Monitoring nicht einfach selbst übernehmen?
Grundsätzlich kann jedes Unternehmen seine eigene Selbstauskunft bei Creditreform und CRIF anfordern und die eigenen Daten im Blick behalten. In der Praxis scheitert das häufig nicht an der Bereitschaft, sondern an der Zeit: Ein Blick pro Jahr reicht nicht aus, um Veränderungen zu erkennen, bevor sie bei einem Vertragspartner Wirkung zeigen. Dafür braucht es eine wiederkehrende, strukturierte Beobachtung.
Wie lange bleiben einzelne Einträge bei Creditreform oder CRIF sichtbar?
Auskunfteien unterscheiden zwischen dem Status eines Vorgangs und seiner vollständigen Entfernung aus der Akte. Eine erledigte oder bezahlte Forderung wird in der Regel als erledigt markiert, bleibt aber innerhalb der jeweils geltenden Speicherfristen als Teil der Zahlungshistorie sichtbar. Sie verschwindet nicht automatisch mit der Zahlung selbst. Auch das ist ein Grund, warum ein einmaliger Blick in die eigene Auskunft nicht ausreicht: Ein als erledigt markierter Vorgang kann je nach Kontext noch eine Weile Teil des Gesamtbilds bleiben, ohne dass das Unternehmen etwas falsch gemacht hätte.
Der nächste Schritt
Wer wissen will, was aktuell bei Creditreform und CRIF über das eigene Unternehmen hinterlegt ist, kann das in einem kurzen, unverbindlichen Gespräch klären. ScorePilot ordnet den aktuellen Stand ein und zeigt, wo Optimierung und laufendes Monitoring konkret ansetzen können, transparent, im Einzelfall und ohne Versprechen, die sich nicht halten lassen.
Kostenloses Kennenlerngespräch buchen. Mehr zu ScorePilot auf der Startseite.