Bonität bei öffentlichen Ausschreibungen ist selten das erste Thema, an das Unternehmer:innen denken, wenn sie ein Angebot kalkulieren. Preis, Referenzen und technische Eignung stehen im Vordergrund. Doch bevor ein Angebot überhaupt inhaltlich bewertet wird, prüft die Vergabestelle regelmäßig, ob ein Unternehmen wirtschaftlich und finanziell in der Lage ist, den Auftrag zuverlässig auszuführen. Genau an dieser Stelle kommen Auskunfteien wie Creditreform und CRIF ins Spiel, und genau hier entscheidet sich oft, ob ein gutes Angebot überhaupt in die engere Wahl kommt.
Warum die wirtschaftliche Leistungsfähigkeit bei Ausschreibungen überhaupt geprüft wird
Öffentliche Auftraggeber in Deutschland sind gesetzlich verpflichtet, nur mit Unternehmen zu kontrahieren, die den Auftrag voraussichtlich auch erfüllen können. Die Eignungsprüfung im Vergaberecht (verankert unter anderem in § 122 GWB und der Vergabeverordnung) umfasst neben der Fachkunde und der technischen Leistungsfähigkeit ausdrücklich auch die wirtschaftliche und finanzielle Leistungsfähigkeit eines Bieters. Vergabestellen wollen damit ein einfaches, aber teures Risiko vermeiden: einen Auftragnehmer, der mitten im Projekt in Zahlungsschwierigkeiten gerät, Subunternehmer nicht mehr bezahlen kann oder im schlimmsten Fall insolvent wird.
Um diese Einschätzung nicht bei jedem einzelnen Bieter aufwendig selbst recherchieren zu müssen, greifen Vergabestellen häufig auf standardisierte Nachweise zurück, darunter Bankauskünfte, Umsatzangaben, Referenzen und eben auch Bonitätsauskünfte von Wirtschaftsauskunfteien wie Creditreform oder CRIF. Ein schwacher oder veralteter Auskunfteiwert kann dabei zum Ausschlussgrund werden, selbst wenn das Unternehmen operativ längst solider dasteht, als die Daten es zeigen.
Präqualifikation: Ein Nachweis für viele Ausschreibungen
Besonders im Bauwesen hat sich mit der Präqualifikation ein Verfahren etabliert, das genau dieses Problem lindern soll: den wiederholten Aufwand, Eignungsnachweise für jede einzelne Ausschreibung neu zusammenzustellen.
Wie das PQ-Verein-System funktioniert
Präqualifikation ermöglicht es Bauunternehmen, ihre Fachkunde und Leistungsfähigkeit einmalig zentral nachzuweisen, anstatt die entsprechenden Unterlagen bei jedem einzelnen Ausschreibungsverfahren erneut einzureichen. Getragen wird dieses System von einer Struktur aus Bundes- und Landesministerien sowie Kommunal- und Wirtschaftsverbänden. Die eigentliche Präqualifizierung übernehmen zertifizierte Stellen, die im Rahmen einer Ausschreibung des Bundesamtes für Raumordnung und Bauwesen ausgewählt wurden. Die Teilnahme an diesem Verfahren ist gebührenpflichtig, spart aber bei regelmäßiger Teilnahme an Ausschreibungen spürbar Verwaltungsaufwand.
Wichtig zu verstehen: Präqualifikation ersetzt nicht automatisch jede Einzelprüfung durch den jeweiligen Auftraggeber. Sie bündelt vor allem wiederkehrende, standardisierte Nachweise. Bei größeren oder besonders risikosensiblen Vergaben behalten sich viele Vergabestellen vor, zusätzlich eine aktuelle, unternehmensspezifische Bonitätsauskunft anzufordern oder selbst einzuholen.
Was Auftraggeber über die reine Präqualifikation hinaus noch prüfen
Auch außerhalb des Bauwesens, etwa bei Dienstleistungs- oder Lieferausschreibungen, ist es üblich, dass Vergabestellen im Rahmen der Eignungsprüfung wirtschaftliche Kennzahlen, Umsatzentwicklung und die Einschätzung von Wirtschaftsauskunfteien heranziehen. Das kann eine formlose Anfrage bei Creditreform oder CRIF sein, eine vom Bieter selbst vorzulegende Bonitätsauskunft, oder (zunehmend) eine automatisierte Abfrage im Rahmen der digitalen Vergabeplattformen. In jedem Fall gilt: Die Vergabestelle sieht nicht die tatsächliche wirtschaftliche Situation eines Unternehmens im Detail, sondern das, was die Auskunftei aus verfügbaren Daten daraus errechnet hat.
Wo Creditreform und CRIF ins Spiel kommen
Für Unternehmen, die regelmäßig an Ausschreibungen teilnehmen, lohnt sich deshalb ein Blick darauf, wie die beiden großen deutschen Wirtschaftsauskunfteien ein Unternehmen einschätzen und was das für eine Bewerbung um einen öffentlichen Auftrag bedeuten kann.
Creditreform-Bonitätsindex und was Vergabestellen daraus lesen
Creditreform bildet die Bonität eines Unternehmens über einen Bonitätsindex ab, der auf einer Skala von 100 bis 600 verläuft. Je niedriger der Wert, desto besser die eingeschätzte Bonität. In diesen Index fließen unter anderem Zahlungsverhalten, wirtschaftliche Kennzahlen, Unternehmensalter, Branche und öffentlich verfügbare Informationen ein. Für eine Vergabestelle, die schnell eine Einschätzung braucht, ist dieser Indexwert eine praktische Abkürzung, mit dem Risiko, dass veraltete oder unvollständige Daten das aktuelle Bild verzerren.
CRIF-Bonitätsindex getrennt betrachten
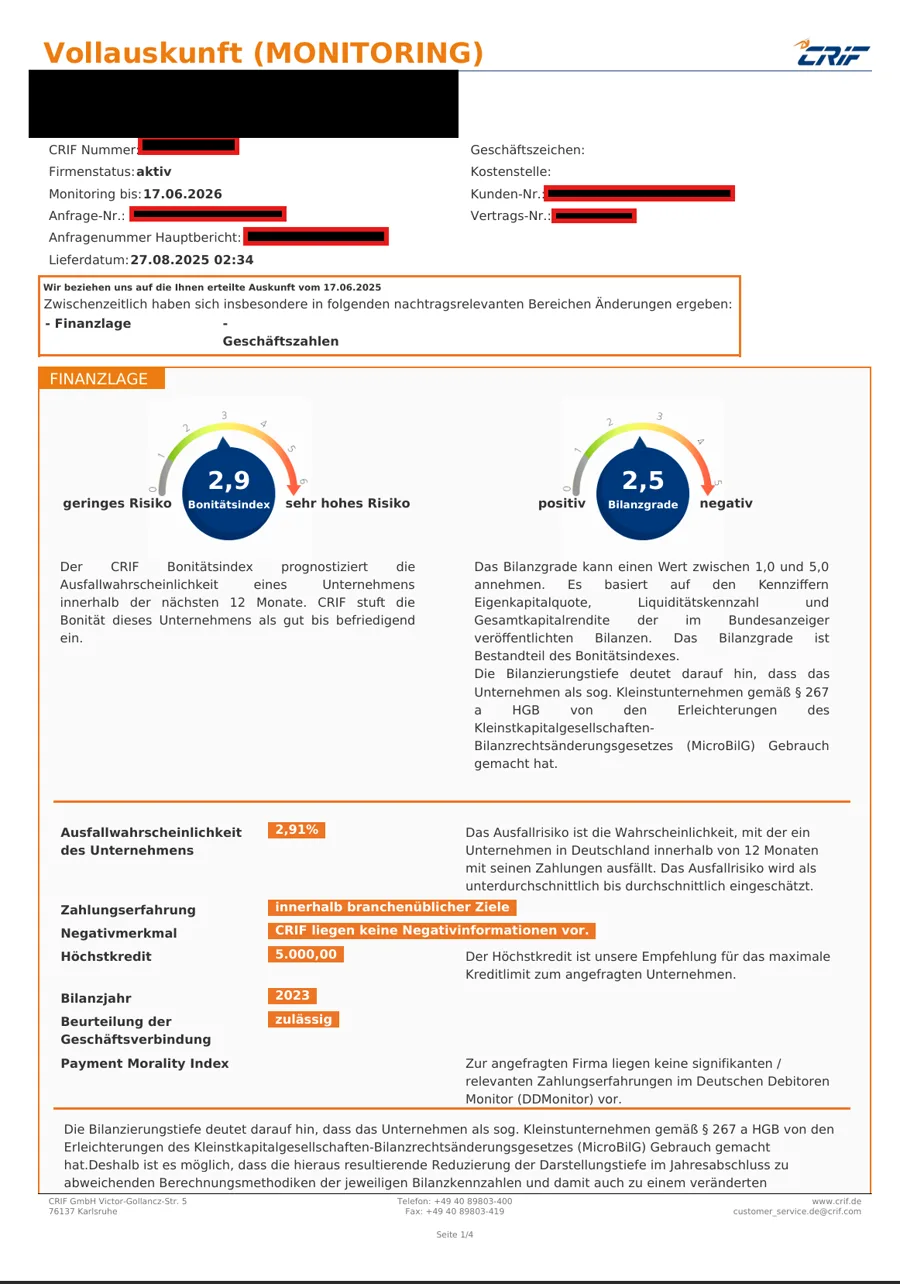
CRIF arbeitet mit einer eigenen, methodisch getrennten Bewertung, in die unter anderem Bilanzdaten, Zahlungsverhalten und ein sogenannter Payment-Morality-Index einfließen. Wichtig für Unternehmen: Ein guter Wert bei Creditreform bedeutet nicht automatisch einen ebenso guten Wert bei CRIF, und umgekehrt. Beide Auskunfteien sollten getrennt betrachtet und, wo relevant, auch getrennt gepflegt werden, gerade wenn eine Vergabestelle wahlweise auf die eine oder die andere Quelle zurückgreifen kann.
Warum der Bonitätsindex nicht nur bei Ausschreibungen zählt
Ausschreibungen sind nur ein Beispiel dafür, wie der bei Creditreform oder CRIF hinterlegte Bonitätsindex über Chancen und Konditionen mitentscheidet, aber sie sind ein besonders sichtbares. Derselbe Mechanismus wirkt an mehreren Stellen im Geschäftsalltag:
Bei der Finanzierung setzen Banken im Rahmen der europäischen Eigenkapitalregulierung (Basel-Rahmenwerk, umgesetzt über CRR und CRD) auf eine risikoadjustierte Bepreisung von Krediten. Ein schlechteres Rating erhöht das anzusetzende Risikogewicht und damit die Eigenkapitalkosten der Bank. Diese Mehrkosten werden in der Regel über einen höheren Zins oder strengere Sicherheiten an das Unternehmen weitergegeben.
Bei Lieferantenbeziehungen prüfen viele Lieferanten (häufig über eine Warenkreditversicherung abgesichert) die Bonität ihrer Kunden nicht nur einmalig, sondern fortlaufend. Verschlechtert sich das Risikoprofil eines Abnehmers, kann der Kreditversicherer das für ihn gewährte Kreditlimit während der Vertragslaufzeit kürzen oder streichen, mit direkter Folge für Zahlungsziele und Lieferbereitschaft.
Bei Leasingverträgen wird die Bonität nicht nur beim Erstabschluss geprüft, sondern häufig erneut bei Anschlussgeschäften, Vertragsverlängerungen oder zusätzlichen Leasingobjekten.
Und beim Kundenvertrauen ganz allgemein gilt: Größere Auftraggeber, potenzielle Geschäftspartner oder auch Investoren prüfen zunehmend selbstverständlich die Auskunfteiwerte eines Unternehmens, bevor sie eine Geschäftsbeziehung eingehen, unabhängig davon, ob eine formale Ausschreibung im Spiel ist oder nicht.
Wer seine Bonitätsdarstellung bei Creditreform und CRIF im Blick behält, verbessert damit also nicht nur die Position bei der nächsten Ausschreibung, sondern die Ausgangslage in mehreren Bereichen gleichzeitig.
Wie die Bonitätsprüfung im Vergabeverfahren praktisch abläuft
Der genaue Ablauf unterscheidet sich je nach Auftraggeber, Vergabeart und Auftragswert, folgt aber meist einem ähnlichen Muster. Zunächst legt die Vergabestelle in den Vergabeunterlagen fest, welche Eignungsnachweise gefordert werden. Das kann von einer einfachen Eigenerklärung bis zu einer vollständigen Bonitätsauskunft reichen. Bieter reichen die geforderten Nachweise mit dem Angebot ein oder verweisen, sofern vorhanden, auf ihre Präqualifizierung. Die Vergabestelle prüft anschließend im Rahmen der formalen Eignungsprüfung, ob die wirtschaftliche und finanzielle Leistungsfähigkeit ausreichend nachgewiesen ist, häufig anhand von Schwellenwerten oder Mindestanforderungen, die vorab definiert wurden.
Bei größeren oder mehrjährigen Vergaben ist es zudem nicht unüblich, dass Auftraggeber sich vertraglich vorbehalten, die Bonität während der Vertragslaufzeit erneut zu prüfen, vergleichbar mit der laufenden Prüfung bei Leasingverträgen oder Warenkreditversicherungen. Ein einmal erfolgreich bestandener Eignungstest ist damit kein dauerhafter Freifahrtschein, sondern eine Momentaufnahme.
Was eine Bonitätsoptimierung bei Ausschreibungen konkret bewirken kann
An dieser Stelle setzt eine seriöse Bonitätsoptimierung an, nicht als Trick, sondern als sorgfältige, faktenbasierte Pflege der eigenen Außendarstellung bei den Auskunfteien. Konkret kann das bedeuten:
Erstens: Sicherstellen, dass die bei Creditreform und CRIF hinterlegten Stammdaten (Rechtsform, Geschäftsführung, Adresse, Branche, wirtschaftliche Kennzahlen) aktuell und korrekt sind. Veraltete oder fehlerhafte Daten wirken sich unmittelbar auf den errechneten Index aus, unabhängig von der tatsächlichen wirtschaftlichen Lage.
Zweitens: Prüfen, ob verfügbare positive Informationen (etwa ein aktueller Jahresabschluss, verbesserte Kennzahlen oder eine stabile Zahlungshistorie) bei den Auskunfteien überhaupt bekannt sind. Auskunfteien können nur bewerten, was ihnen vorliegt oder was sie aus öffentlichen Quellen ermitteln können.
Drittens: Den eigenen Auskunfteiwert regelmäßig zu kennen, statt ihn erst unter Zeitdruck vor einer wichtigen Ausschreibung abzufragen. Wer weiß, wie er aktuell eingeschätzt wird, kann rechtzeitig reagieren, statt kurz vor Angebotsabgabe von einem überraschend schwachen Wert ausgebremst zu werden.
Viertens: Bei nachweislich falschen Einträgen den gesetzlich verankerten Weg zu nutzen, um eine Korrektur zu erwirken, statt sich mit einer unzutreffenden Einstufung abzufinden.
Grenzen: Was eine Optimierung nicht ist und nicht kann
Ebenso wichtig wie das, was eine Bonitätsoptimierung leisten kann, ist das, was sie ausdrücklich nicht ist und nicht leisten kann. Eine Optimierung ist keine Bonitäts-„Frisur“ und kein Weg, ein wirtschaftlich angeschlagenes Unternehmen künstlich gesund erscheinen zu lassen. Es gibt keine Garantie auf einen bestimmten Zielscore bei Creditreform oder CRIF. Beide Auskunfteien berechnen ihre Werte nach eigenen, nicht vollständig offengelegten Verfahren, die sich zudem laufend weiterentwickeln. Eine seriöse Optimierung manipuliert keine Daten und ersetzt keine echte wirtschaftliche Substanz: Wer strukturelle Zahlungsprobleme hat, löst diese nicht durch eine bessere Außendarstellung, sondern durch die zugrunde liegenden wirtschaftlichen Ursachen. Und schließlich ersetzt eine gute Bonitätsdarstellung nicht die inhaltliche Eignungsprüfung einer Ausschreibung: Referenzen, technische Kompetenz und ein wettbewerbsfähiges Angebot bleiben notwendig.
Ehrlichkeit an dieser Stelle ist kein Nebensatz, sondern Teil der Positionierung: Eine Bonitätsoptimierung, die etwas anderes verspricht, verspricht zu viel.
Checkliste: Bonität vor der nächsten Ausschreibung prüfen
Vier Punkte, die sich in der Praxis bewährt haben, bevor ein Unternehmen sich um einen öffentlichen Auftrag bewirbt:
Erstens die eigenen Stammdaten bei Creditreform und bei CRIF getrennt abrufen und mit dem aktuellen Handelsregisterstand sowie den tatsächlichen wirtschaftlichen Kennzahlen abgleichen. Zweitens prüfen, ob der zuletzt vorliegende Jahresabschluss den Auskunfteien überhaupt bekannt ist. Ein nicht übermittelter aktueller Abschluss kann dazu führen, dass eine Auskunftei auf veraltete Zahlen zurückgreift. Drittens rechtzeitig vor Abgabefrist klären, welche konkreten Eignungsnachweise die jeweilige Vergabestelle verlangt, statt sich auf eine bestehende Präqualifizierung zu verlassen, ohne die aktuellen Vergabeunterlagen zu prüfen. Viertens bei erkannten Fehlern den formalen Weg über eine Berichtigungsanfrage nutzen, anstatt zu hoffen, dass sich ein falscher Eintrag von selbst erledigt.
Keiner dieser Schritte ist kompliziert für sich genommen. In Summe sorgen sie aber dafür, dass eine Vergabestelle beim Blick auf die Bonität eines Unternehmens ein Bild sieht, das der tatsächlichen wirtschaftlichen Lage entspricht, weder schöngefärbt noch unnötig schlechter, als es sein müsste.
Häufige Fragen zu Bonität und öffentlichen Ausschreibungen
Ist eine Präqualifikation für jede Ausschreibung Pflicht?
Nein. Präqualifikation ist ein freiwilliges, gebührenpflichtiges Verfahren, das vor allem im Bauwesen genutzt wird, um wiederkehrende Eignungsnachweise zu bündeln. Auch ohne Präqualifizierung können Unternehmen an Ausschreibungen teilnehmen, müssen die geforderten Nachweise dann aber bei jedem Verfahren einzeln einreichen.
Prüft jede Vergabestelle automatisch Creditreform oder CRIF?
Das hängt vom Auftraggeber, der Vergabeart und dem Auftragswert ab. Es gibt keine bundesweit einheitliche Pflicht, bei jeder Ausschreibung eine Auskunftei-Abfrage durchzuführen. Üblich ist es aber besonders bei größeren oder risikosensiblen Vergaben.
Was passiert bei einem schwachen Auskunfteiwert?
Ein schwacher oder veralteter Wert kann im schlimmsten Fall zum Ausschluss aus dem Vergabeverfahren führen, selbst wenn Angebot und technische Eignung überzeugen. In vielen Fällen lohnt es sich, vorab zu klären, wie aktuell und korrekt die hinterlegten Daten tatsächlich sind.
Wie oft sollte ein Unternehmen seinen eigenen Auskunfteiwert prüfen?
Wer regelmäßig an Ausschreibungen teilnimmt oder größere Finanzierungen plant, sollte den eigenen Stand bei Creditreform und CRIF in regelmäßigen Abständen kennen, nicht erst unter Zeitdruck vor Abgabefrist einer konkreten Ausschreibung.
Der nächste Schritt vor der nächsten Ausschreibung
Wer regelmäßig an öffentlichen Ausschreibungen teilnimmt oder eine größere Vergabe plant, sollte nicht erst kurz vor Abgabefrist prüfen, wie Creditreform und CRIF das eigene Unternehmen aktuell einschätzen. Ein strukturierter Blick auf beide Auskunfteiprofile (getrennt betrachtet, mit Fokus auf Aktualität und Korrektheit der Daten) schafft Planungssicherheit und vermeidet böse Überraschungen im laufenden Vergabeverfahren.
ScorePilot unterstützt selbständige und mittelständische Unternehmen in Deutschland dabei, die eigene Außenwirkung bei Creditreform und CRIF so darzustellen, dass sie der tatsächlichen wirtschaftlichen Substanz entspricht, als solide Ausgangslage für Finanzierungen, Lieferantenbeziehungen und eben auch für öffentliche Ausschreibungen. Wenn Sie wissen möchten, wo Ihr Unternehmen aktuell steht, vereinbaren Sie ein unverbindliches Gespräch unter calendly.com/christian-leopold/30min oder auf scorepilot.de.