Wenn ein Unternehmen in Frankfurt am Main oder im Rhein-Main-Gebiet eine Wirtschaftsauskunft erhält, stammt sie in aller Regel von Creditreform Frankfurt, der für die Region zuständigen Geschäftsstelle, oder von CRIF, die deutschlandweit aus einer Hand auskunftet. Genau diese Auskunft sehen Banken, Lieferanten, Leasinggeber und zunehmend auch potenzielle Auftraggeber, bevor sie eine Entscheidung treffen. Für Unternehmen in einer der dichtesten Wirtschaftsregionen Deutschlands ist das kein Randthema, sondern ein Faktor, der mitentscheidet, ob ein Auftrag, ein Kredit oder ein Zahlungsziel überhaupt zustande kommt.
Dieser Artikel ordnet ein: wie Creditreform in Frankfurt und bundesweit organisiert ist, warum der Bonitätsindex bei Creditreform und CRIF für Finanzierung, Lieferantenbeziehungen und Auftragsvergabe zählt, was eine aktive Bonitätsoptimierung bewirken kann, und was sie ausdrücklich nicht ist.
Creditreform Frankfurt: eine von bundesweit rund 128 eigenständigen Geschäftsstellen
Creditreform ist kein zentrales Amt und keine einzelne Firma, sondern ein Verbund rechtlich selbstständiger regionaler Vereine unter dem Dach des Verbands der Vereine Creditreform e. V. Nach Angaben von Creditreform selbst agiert das Unternehmen deutschlandweit mit 128 selbstständigen Geschäftsstellen, die jeweils für ihren Wirtschaftsraum zuständig sind (Creditreform, Presseinformation „Über Creditreform 2019“). Die Geschäftsstelle Creditreform Frankfurt am Main betreut in diesem System das Rhein-Main-Gebiet, eine Region mit einer außergewöhnlich hohen Dichte an Finanzdienstleistern, Logistik- und Messewirtschaft sowie internationalem Handel.
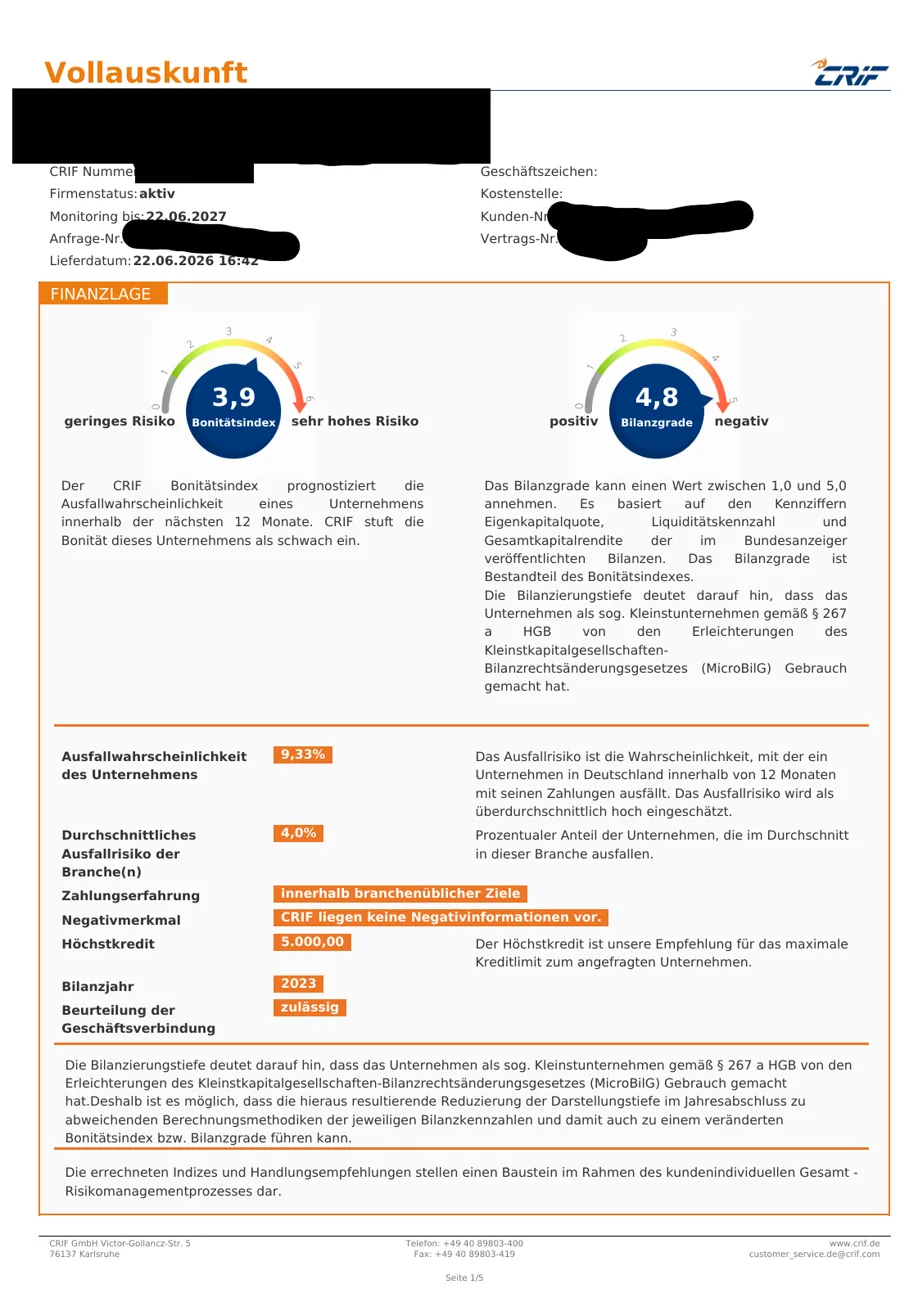
Für Unternehmer in und um Frankfurt bedeutet das praktisch: Fragt ein Auftraggeber, eine Bank oder ein Lieferant eine Creditreform-Auskunft über Ihr Unternehmen ab, läuft diese Anfrage über die regional zuständige Geschäftsstelle. CRIF arbeitet dagegen zentral aus einer bundesweiten Datenbank, ein wichtiger Unterschied, wenn man die eigene Auskunft bei beiden Stellen einordnen will, denn die Bewertungslogik, die Datenquellen und mitunter auch der ausgewiesene Score können sich zwischen Creditreform und CRIF unterscheiden. Beide Auskunfteien sollten deshalb getrennt betrachtet werden, nie als „ein“ Score. Mehr dazu: Creditreform oder CRIF: Warum dieselbe Firma zwei unterschiedliche Bonitätswerte haben kann.
Wer wissen möchte, was aktuell über das eigene Unternehmen hinterlegt ist, kann bei beiden Auskunfteien eine Selbstauskunft anfordern (auf Basis von Art. 15 DSGVO kostenlos). Das ist der erste und wichtigste Schritt, bevor überhaupt über eine Optimierung gesprochen werden kann.
Warum Frankfurt und das Rhein-Main-Gebiet eine besondere Rolle spielen
Das Rhein-Main-Gebiet gehört zu den wirtschaftlich dichtesten Regionen Deutschlands: internationale Banken und Finanzdienstleister, einer der größten Flughäfen Europas, eine der bedeutendsten Messe- und Veranstaltungsstandorte des Landes und ein breiter Mittelstand aus Logistik, Handel, Bau- und Dienstleistungsgewerbe. Diese Dichte hat eine direkte Folge: Unternehmen in der Region treten besonders häufig in Geschäftsbeziehungen ein, bei denen eine Bonitätsprüfung Standard ist: als Zulieferer für größere Industrie- und Logistikunternehmen, als Dienstleister für Finanzinstitute, als Aussteller oder Partner im Messegeschäft, oder als Auftragnehmer bei öffentlichen und privaten Ausschreibungen.
Für Unternehmer in Frankfurt und Umgebung heißt das in der Praxis: In einem Umfeld mit so vielen größeren Geschäftspartnern, Auftraggebern und Finanzdienstleistern steigt die Wahrscheinlichkeit, dass die eigene Auskunft bei Creditreform oder CRIF im Rahmen einer Geschäftsbeziehung abgerufen wird, ein Grund mehr, regelmäßig selbst hineinzuschauen, statt erst durch die zurückhaltende Reaktion eines Geschäftspartners davon zu erfahren.
Warum der Bonitätsindex bei Creditreform und CRIF überhaupt zählt
Die Bonitätsauskunft ist für die meisten Unternehmer unsichtbar, bis sie an einer Stelle auftaucht, an der sie wehtut: einer abgelehnten Kreditanfrage, einem verkürzten Zahlungsziel, einem zurückhaltenden neuen Kunden. Drei Bereiche zeigen, warum das so ist.
Banken bremsen: die KfW-ifo-Kredithürde Q2 2026
Die KfW-ifo-Kredithürde für das zweite Quartal 2026 (veröffentlicht am 7. Juli 2026) zeigt, wie stark Banken aktuell bei der Kreditvergabe zurückhaltend sind: 40,5 Prozent der kleinen und mittleren Unternehmen in Deutschland berichteten von einer restriktiven Kreditvergabe, ein Rekordwert seit Beginn der Erhebung im Jahr 2017, 6,5 Prozentpunkte mehr als im Vorquartal. Besonders betroffen war der Einzelhandel mit 52,2 Prozent, ebenfalls ein neuer Höchstwert für diese Branche (+10,3 Prozentpunkte). Auch Dienstleister (42,4 Prozent) und das verarbeitende Gewerbe (40,8 Prozent) meldeten deutlich mehr Zurückhaltung als im Vorquartal (KfW Research / ifo Institut, KfW-ifo-Kredithürde Q2 2026).
Als Hintergrund nennt die KfW unter anderem Spuren der Konjunkturschwäche in den Unternehmensbilanzen und verschlechterte Ratings. Banken stützen ihre interne Risikoeinschätzung dabei regelmäßig auch auf externe Bonitätsauskünfte wie die von Creditreform und CRIF. Je besser diese externe Auskunft die tatsächliche wirtschaftliche Lage eines Unternehmens widerspiegelt, desto handfester die Grundlage für das folgende Kreditgespräch. Eine schwache oder veraltete Auskunft kann dagegen schneller zu einer ablehnenden oder zurückhaltenden Entscheidung führen, selbst wenn das operative Geschäft eigentlich stabil läuft.
Auftraggeber prüfen, bevor überhaupt ein Angebot verhandelt wird
Vor größeren B2B-Aufträgen, Rahmenverträgen mit Großhändlern oder der Präqualifikation für öffentliche Ausschreibungen ist es inzwischen üblich, dass der Einkauf oder die Vergabestelle die Bonität des Anbieters bei Creditreform oder CRIF prüft, oft bevor das erste Angebot überhaupt im Detail verhandelt wird. Das ist vollständig legal, jeder kann eine Wirtschaftsauskunft über ein Unternehmen abrufen, es handelt sich um öffentlich zugängliche Auskunfteidaten. Nur wenigen Unternehmern ist bewusst, wie früh im Vergabeprozess das bereits passiert.
Wer selbst nicht weiß, was dort über das eigene Unternehmen hinterlegt ist, erfährt im schlechtesten Fall erst durch eine zurückhaltende Reaktion des potenziellen Auftraggebers, dass etwas nicht stimmt, ohne je den konkreten Grund genannt zu bekommen.
Lieferanten, Zahlungsziele und Leasing
Auch außerhalb der Bank entscheidet die Bonitätsauskunft mit. Nach Angaben des Creditreform Zahlungsindikators (August 2026) bekommen kleinere Unternehmen im Schnitt rund 9 Tage kürzere Zahlungsziele als große Unternehmen, ein Unterschied, der sich unmittelbar auf die Liquidität im Tagesgeschäft auswirkt. Großhändler, etwa im SHK- oder Elektrogroßhandel, prüfen Kundenlimits zudem häufig jährlich neu oder vor größeren Bestellungen; eine Verschlechterung der Bonität kann dazu führen, dass ein bestehendes Limit gekürzt wird oder plötzlich Vorkasse verlangt wird, auch wenn sich im eigenen Betrieb operativ nichts verändert hat.
Dasselbe Prinzip gilt bei Leasinggesellschaften: Laut Branchenverband BDL prüfen sie die Bonität nicht nur beim Erstabschluss, sondern auch bei Vertragsverlängerungen und Anschlussgeschäften erneut. Ein gepflegtes Bonitätsbild wirkt damit über die gesamte Kundenbeziehung, nicht nur beim ersten Vertrag.
Was eine Bonitätsoptimierung bei ScorePilot konkret bewirken kann
Eine Bonitätsoptimierung setzt genau an diesem Punkt an: Sie sorgt dafür, dass die Außenwirkung bei Creditreform und CRIF die tatsächliche wirtschaftliche Substanz eines Unternehmens so vollständig und aktuell wie möglich abbildet. In der Praxis bedeutet das vor allem, veraltete, unvollständige oder fehlerhafte Datenbestände zu identifizieren und über die vorgesehenen, offiziellen Wege bei den Auskunfteien korrigieren oder ergänzen zu lassen.
Der Effekt wirkt in mehrere Richtungen gleichzeitig: eine Bank, die eine externe Auskunft heranzieht, sieht ein vollständigeres Bild; ein Großhändler oder Lieferant, der ein Kreditlimit oder Zahlungsziel festlegt, hat eine belastbarere Grundlage; ein potenzieller Auftraggeber, der vor Vertragsschluss prüft, trifft auf eine Auskunft, die den aktuellen Stand des Unternehmens zeigt statt eine veraltete Momentaufnahme. Für Leasing- und Mietkaufanfragen gilt dasselbe Prinzip.
Entscheidend ist: Es geht nicht um einen einmaligen Eingriff. Ohne laufende Beobachtung (Monitoring) kann sich die Auskunft über die Zeit wieder verschlechtern, etwa durch neue, ungeprüfte Einträge. Deshalb ist eine Optimierung bei ScorePilot immer mit einer begleitenden Beobachtung verbunden. Mehr dazu: Bonitätsindex-Monitoring: Warum eine Optimierung ohne Beobachtung nicht hält.
Konkret zeigt sich der Effekt einer gepflegten Auskunft meist in vier Situationen:
- Finanzierungsgespräche: Eine Bank, die neben ihrem internen Rating zusätzlich eine externe Auskunft heranzieht, trifft auf ein vollständigeres, aktuelleres Bild, gerade in Phasen wie der aktuellen Kredithürde, in denen Banken ohnehin genauer hinschauen.
- Lieferantenbeziehungen: Großhändler und Lieferanten, die Kreditlimits und Zahlungsziele jährlich oder vor größeren Bestellungen neu festlegen, haben eine belastbarere Grundlage für großzügigere Konditionen.
- Auftragsvergabe: Ein potenzieller Auftraggeber, der vor Vertragsschluss die Bonität prüft, sieht ein Unternehmen, dessen Auskunft den tatsächlichen wirtschaftlichen Stand zeigt statt eine veraltete Momentaufnahme.
- Leasing und Mietkauf: Sowohl beim Erstabschluss als auch bei Vertragsverlängerungen wirkt sich eine aktuelle, vollständige Auskunft auf die angebotenen Konditionen aus.
In allen vier Fällen gilt derselbe Grundsatz: Eine Optimierung kann nur sichtbar machen, was an wirtschaftlicher Substanz tatsächlich vorhanden, aber bei den Auskunfteien nicht oder veraltet abgebildet ist. Sie schafft keine Substanz, die nicht existiert.
Klare Grenzen: Was eine Optimierung NICHT ist
So wichtig eine aktive Bonitätsarbeit ist, so wichtig ist auch Ehrlichkeit über ihre Grenzen. Das ist Teil der Positionierung von ScorePilot, nicht nur eine Fußnote.
Eine Bonitätsoptimierung ist keine Bonitäts-„Frisur“. Sie verändert nicht die wirtschaftliche Realität eines Unternehmens und ersetzt keine echte wirtschaftliche Substanz. Sie manipuliert keine Daten und umgeht keine Prüfungen der Auskunfteien. Es gibt keine Garantie auf einen bestimmten Score, eine bestimmte Kreditentscheidung oder ein bestimmtes Zahlungsziel. Jeder Fall liegt anders, und die endgültige Entscheidung liegt immer bei der jeweiligen Bank, dem Lieferanten oder dem Auftraggeber. Was eine Optimierung leisten kann, ist, dass die vorhandene wirtschaftliche Substanz eines Unternehmens bei Creditreform und CRIF auch tatsächlich sichtbar und aktuell abgebildet wird, nicht mehr, aber auch nicht weniger.
Häufige Fragen
Ist Creditreform Frankfurt für mein Unternehmen zuständig, wenn mein Firmensitz in der Region ist?
Creditreform ist regional organisiert; die Geschäftsstelle Creditreform Frankfurt am Main betreut typischerweise Unternehmen im Rhein-Main-Gebiet. Die genaue Zuständigkeit für ein einzelnes Unternehmen lässt sich am zuverlässigsten direkt bei Creditreform erfragen.
Ist CRIF dasselbe wie Creditreform?
Nein. Beide sind unabhängige Wirtschaftsauskunfteien mit eigenen Datenbeständen, eigener Bewertungsmethodik und oft unterschiedlichen Scores für dasselbe Unternehmen. Für ein vollständiges Bild lohnt sich die Selbstauskunft bei beiden.
Kann ich meine eigene Auskunft kostenlos einsehen?
Ja. Inhaber und Einzelunternehmer können nach Art. 15 DSGVO eine kostenlose Selbstauskunft bei Creditreform und bei CRIF anfordern; für Firmen wie GmbH oder UG bieten beide Auskunfteien eigene Wege an.
Garantiert eine Optimierung einen besseren Score?
Nein. Es handelt sich immer um einen Einzelfall ohne Ergebnisgarantie. Eine Optimierung verbessert die Ausgangslage, ersetzt aber nie die eigene wirtschaftliche Substanz.
Merkt mein Geschäftspartner, dass ich meine Bonitätsauskunft aktiv beobachten lasse?
Nein. Die Beobachtung und etwaige Korrekturen laufen ausschließlich zwischen Ihnen beziehungsweise Ihrem Dienstleister und den Auskunfteien. Für Banken, Lieferanten oder Auftraggeber ist nur das Ergebnis sichtbar: die Auskunft selbst, so wie sie bei Creditreform oder CRIF hinterlegt ist.
Wie oft sollte ich meine eigene Auskunft bei Creditreform Frankfurt und CRIF prüfen?
Pauschale Fristen gibt es nicht, aber ein guter Anlass ist jede größere Veränderung im Unternehmen (etwa ein neuer Großauftrag, eine Finanzierungsrunde, eine Umstrukturierung) sowie generell einmal pro Jahr, auch ohne besonderen Anlass, da Lieferanten und Leasinggeber ihre eigenen Prüfungen oft in einem ähnlichen Rhythmus wiederholen.
Was unterscheidet eine Bonitätsoptimierung von einer reinen Bilanzanalyse?
Eine Bilanzanalyse betrachtet die eigenen Zahlen. Eine Bonitätsoptimierung setzt eine Ebene höher an: Sie prüft, wie diese wirtschaftliche Realität bei externen Auskunfteien wie Creditreform und CRIF tatsächlich ankommt, und ob dort möglicherweise ein unvollständigeres oder veraltetes Bild hinterlegt ist als die Realität im Unternehmen zeigt.
Ihr nächster Schritt
Der erste, konkrete Schritt ist immer derselbe: wissen, was aktuell bei Creditreform und bei CRIF über das eigene Unternehmen hinterlegt ist. Danach lässt sich einordnen, ob und wo eine aktive Bonitätsarbeit sinnvoll ansetzen kann.
ScorePilot bietet dafür ein unverbindliches, kostenloses 30-Minuten-Kennenlerngespräch an. Wer sich für eine Bonitätsoptimierung entscheidet, zahlt 499 € netto einmalig; die begleitende Beobachtung (Monitoring) kostet danach 99 € netto pro Monat bei einer Mindestlaufzeit von 12 Monaten (alle Preise zzgl. 19 % USt., Einzelfall, keine Ergebnisgarantie).
Termin vereinbaren: scorepilot.de oder direkt über Calendly.
Quellen: Creditreform, Presseinformation „Über Creditreform 2019“ (22.07.2020); KfW Research / ifo Institut, KfW-ifo-Kredithürde Q2 2026 (07.07.2026); Creditreform Zahlungsindikator (15.08.2026); Bundesverband Deutscher Leasing-Unternehmen (BDL), Bonitätsprüfung bei Vertragsverlängerung; Art. 15 DSGVO, Recht auf kostenlose Selbstauskunft