Kurz beantwortet: Frist für den Jahresabschluss 2025
- Frist: 31.12.2026 (bei Geschäftsjahr = Kalenderjahr). Offenzulegen ist innerhalb von zwölf Monaten nach dem Bilanzstichtag (§ 325 HGB).
- Wer: GmbH, UG (haftungsbeschränkt), GmbH & Co. KG und weitere offenlegungspflichtige Kapitalgesellschaften.
- Wo: über die Publikations-Plattform des Unternehmensregisters, nicht mehr über den Bundesanzeiger.
- Kleine GmbH: darf sich auf die Offenlegung der Bilanz beschränken (§ 326 HGB).
- Bei Versäumnis: Androhung durch das Bundesamt für Justiz (100 € Gebühr + 3,50 € Auslagen), sechs Wochen Nachfrist, danach Ordnungsgeld in der Regel 2.500 bis 25.000 €.
Wer als GmbH, UG (haftungsbeschränkt) oder GmbH & Co. KG den Jahresabschluss 2025 nicht rechtzeitig offenlegt, riskiert ein Ordnungsgeld, und mehr als das. Die Frist zur Offenlegung des Jahresabschlusses 2025 endet nach Angaben des Bundesamts für Justiz spätestens am 31.12.2026. Was dabei häufig unterschätzt wird: Der offengelegte Jahresabschluss ist eine der Quellen, aus denen Wirtschaftsauskunfteien wie Creditreform und CRIF ihre Bonitätsbewertung speisen. Wer spät, lückenhaft oder gar nicht offenlegt, riskiert nicht nur ein Verfahren beim Bundesamt für Justiz, sondern auch ein schwächeres Bild bei genau den Stellen, die über Finanzierungen, Lieferantenkonditionen und Aufträge mitentscheiden. Dieser Beitrag ordnet ein, was jetzt zu tun ist und was eine Bonitätsoptimierung dabei leisten kann und was nicht.
Die Frist 31.12.2026 im Überblick: Wer muss was bis wann offenlegen?
Nach § 325 Handelsgesetzbuch (HGB) müssen offenlegungspflichtige Kapitalgesellschaften ihren Jahresabschluss innerhalb von zwölf Monaten nach dem Bilanzstichtag offenlegen. Für das Geschäftsjahr 2025 mit dem in Deutschland üblichen Stichtag 31.12.2025 bedeutet das: Die Frist endet am 31.12.2026. Das gilt laut Bundesamt für Justiz (bundesjustizamt.de) unabhängig davon, wie das Geschäftsjahr wirtschaftlich gelaufen ist. Die Offenlegungspflicht besteht auch bei einem schwachen oder negativen Ergebnis.
Wer ist betroffen?
Betroffen sind in erster Linie GmbH, Unternehmergesellschaft (UG, haftungsbeschränkt) und GmbH & Co. KG sowie weitere offenlegungspflichtige Kapitalgesellschaften. Für Geschäftsjahre ab 2022 erfolgt die Einreichung nicht mehr über den klassischen Weg zum Bundesanzeiger, sondern über die Publikations-Plattform bei der das Unternehmensregister führenden Stelle. Wer sich nicht sicher ist, ob und in welchem Umfang das eigene Unternehmen offenlegungspflichtig ist, sollte das mit der Steuerberatung klären. Das ist keine Frage, die pauschal beantwortet werden kann.
Ein Punkt wird dabei oft übersehen: Offenlegung bedeutet nach dem Sinn und Zweck von § 325 HGB, dass der Jahresabschluss über das Unternehmensregister öffentlich einsehbar wird, nicht nur für Behörden, sondern grundsätzlich für jeden, der ihn dort abruft. Genau diese öffentliche Zugänglichkeit ist auch der Grund, warum Wirtschaftsauskunfteien wie Creditreform und CRIF überhaupt darauf zugreifen können.
Was bei Versäumnis passiert
Reicht ein Unternehmen den Jahresabschluss nicht fristgerecht ein, leitet das Bundesamt für Justiz (BfJ) ein Ordnungsgeldverfahren ein: Es droht zunächst ein Ordnungsgeld an und gewährt danach eine Nachfrist von sechs Wochen, um die Offenlegung nachzuholen. Wird die Offenlegung innerhalb dieser Nachfrist nachgeholt, wird das angedrohte Ordnungsgeld in der Regel nicht mehr festgesetzt. Die Kosten der Androhung selbst bleiben aber bestehen: 100 Euro Gebühr plus 3,50 Euro Zustellauslagen fallen laut BfJ bereits mit der Androhung an und entfallen auch bei späterer Erfüllung nicht. Wird trotz Nachfrist weiter nicht offengelegt, wird das angedrohte Ordnungsgeld festgesetzt, im Regelfall mindestens 2.500 und höchstens 25.000 Euro, wie das Bundesamt für Justiz in seinen Hinweisen zum Ordnungsgeldverfahren beschreibt.
Keine Kulanz mehr wie im Vorjahr
Für das Geschäftsjahr 2024 hatte das Bundesamt für Justiz als Nachwirkung der Corona-Jahre letztmalig bis Mitte März 2026 auf die Einleitung von Ordnungsgeldverfahren verzichtet. Diese Kulanz gilt für das Geschäftsjahr 2025 nach den vorliegenden Angaben nicht mehr. Die reguläre Zwölf-Monats-Frist bis 31.12.2026 steht damit ohne die Sonderregelung der Vorjahre im Raum. Wer auf eine ähnliche Verzögerung wie 2025/2026 gehofft hatte, sollte davon nicht mehr ausgehen.
Erleichterung für kleine GmbH
Für kleine Kapitalgesellschaften im Sinne von § 267 HGB gilt eine Erleichterung nach § 326 HGB: Sie dürfen sich auf die Offenlegung der Bilanz beschränken und müssen Gewinn- und Verlustrechnung sowie Anhang nicht im vollen Umfang offenlegen. Ob ein Unternehmen als klein im Sinne dieser Vorschrift gilt, hängt von Bilanzsumme, Umsatzerlösen und Mitarbeiterzahl ab und sollte im Einzelfall mit der Steuerberatung geprüft werden.
Offenlegung oder nur Hinterlegung?
Kleinstunternehmen im Sinne des § 267a HGB dürfen unter bestimmten Voraussetzungen anstelle der vollständigen Veröffentlichung eine bloße Hinterlegung der Bilanz wählen: Die Unterlagen werden dann nicht aktiv veröffentlicht, bleiben aber beim Unternehmensregister hinterlegt und auf Antrag gegen Gebühr einsehbar. Das ändert nichts an der grundsätzlichen Pflicht, fristgerecht zu handeln. Es ändert nur, in welcher Form die Unterlagen öffentlich zugänglich sind. Für die eigene Bonitätsakte bei Creditreform oder CRIF ist in beiden Fällen entscheidend, ob überhaupt aktuelle Daten vorliegen, aus denen sich Strukturinformationen ableiten lassen.
Die Ordnungsgeld-Falle: Das Verfahren kann sich wiederholen
Wird die Nachfrist ebenfalls versäumt, wird das Ordnungsgeld festgesetzt, mit der Besonderheit, dass das Verfahren bei fortbestehender Pflichtverletzung wiederholt werden kann, bis die Offenlegung tatsächlich erfolgt ist. Für kleine Gesellschaften und Kleinstunternehmen sieht das Gesetz reduzierte Rahmen vor.
Rechenbeispiel (klar als Beispiel gekennzeichnet, keine reale Fallangabe): Ein Unternehmen versäumt die Offenlegung für ein Geschäftsjahr. Nach Androhung und ungenutzter Sechs-Wochen-Nachfrist wird ein erstes Ordnungsgeld festgesetzt. Reicht das Unternehmen den Abschluss weiterhin nicht nach, kann das Bundesamt für Justiz das Verfahren erneut einleiten, mit jeweils eigenem Ordnungsgeld. Aus einer einzigen verpassten Frist kann so über mehrere Monate ein mehrfacher Betrag werden, ohne dass sich an der eigentlichen Pflicht etwas ändert: Offengelegt werden muss ohnehin.
Warum der Bonitätsindex bei Creditreform und CRIF für Ihr Unternehmen überhaupt zählt
Der Bonitätsindex bzw. -score, den Auskunfteien wie Creditreform und CRIF für ein Unternehmen ermitteln, ist längst nicht nur eine Zahl für die eigene Akte. Er wirkt in mehrere Richtungen gleichzeitig, häufig, ohne dass das Unternehmen selbst erfährt, wer ihn gerade abgefragt hat.
Finanzierungskonditionen
Banken und Finanzierer ziehen die Bonitätsauskunft bei Kreditanfragen, Betriebsmittellinien oder der Verlängerung bestehender Linien heran. Ein aus dem Rahmen fallender oder veralteter Datenstand kann sich unmittelbar auf Konditionen, geforderte Sicherheiten oder die grundsätzliche Bereitschaft zur Finanzierung auswirken.
Lieferantenkredite und Zahlungsziele
Lieferanten prüfen vor der Einräumung von Zahlungszielen oder Skonto häufig die Bonität ihrer gewerblichen Kunden bei Creditreform oder CRIF. Ein solides, aktuelles Bonitätsbild ist oft die stille Voraussetzung dafür, dass ein neuer Lieferant auf Rechnung statt auf Vorkasse liefert, gerade bei größeren Materialbestellungen ein spürbarer Unterschied für die Liquidität.
Ausschreibungen und Kundenvertrauen
Bei öffentlichen und privaten Ausschreibungen sowie bei größeren B2B-Aufträgen prüfen Auftraggeber zunehmend die Bonität potenzieller Auftragnehmer in den Auskunfteien, bevor der Zuschlag erteilt wird. Wer hier mit veralteten oder lückenhaften Daten auftaucht, tritt gegen Wettbewerber an, die ein aktuelleres Bild abgeben, unabhängig davon, wie die tatsächliche wirtschaftliche Lage aussieht.
Leasing und Versicherungen
Auch Leasinggesellschaften und Kreditversicherer stützen ihre Entscheidungen über Konditionen und Deckungssummen auf die Bonitätseinschätzung der Auskunfteien. Das betrifft sowohl die Kreditversicherung der eigenen Kunden als auch die Konditionen für Fuhrpark- oder Maschinenleasing.
Die Brücke zur Offenlegungspflicht
An dieser Stelle schließt sich der Kreis zur Frist vom 31.12.2026: Der beim Unternehmensregister veröffentlichte Jahresabschluss gehört zu den Datenquellen, aus denen Creditreform und CRIF ihre Bewertung speisen. Fehlt er, ist er veraltet oder unvollständig, arbeiten die Auskunfteien zwangsläufig mit einem lückenhaften oder alten Datenstand, und das wird in aller Regel nicht zugunsten des Unternehmens ausgelegt. Die pünktliche Offenlegung des Jahresabschlusses 2025 ist damit nicht nur eine gesetzliche Pflicht, sondern auch eine Voraussetzung dafür, dass Auskunfteien überhaupt mit aktuellen Zahlen rechnen können.
Was eine Bonitätsoptimierung konkret bewirken kann
Eine Bonitätsoptimierung setzt genau an diesem Punkt an: an der Frage, mit welchen Daten Creditreform und CRIF tatsächlich arbeiten, und ob das Bild, das daraus entsteht, die wirtschaftliche Substanz des Unternehmens realistisch abbildet.
Datenqualität und Vollständigkeit
Ein zentraler Hebel ist, dass die bei den Auskunfteien hinterlegten Stammdaten, Kennzahlen und Unterlagen vollständig, aktuell und korrekt zugeordnet sind, von der Rechtsform über die Branchenzuordnung bis zu den eingereichten Zahlen. Schon formale Lücken oder veraltete Einträge können sich auf die Einschätzung auswirken, unabhängig von der eigentlichen wirtschaftlichen Lage.
Aktualität der Einreichung
Da Auskunfteien unter anderem auf öffentlich zugängliche Register- und Offenlegungsdaten zurückgreifen, wirkt sich eine zeitnahe, vollständige Offenlegung tendenziell positiver aus als eine späte oder nur teilweise Einreichung. Das ist ein Mechanismus, kein Automatismus mit einer garantierten Punktzahl.
Aktive Kommunikation mit den Auskunfteien
Auskunfteien bieten Unternehmen die Möglichkeit, zusätzliche Unterlagen wie aktuelle betriebswirtschaftliche Auswertungen oder Selbstauskünfte einzureichen bzw. fehlerhafte Einträge korrigieren zu lassen. Ob und wie ein Unternehmen davon Gebrauch macht, kann Einfluss darauf haben, wie aktuell und differenziert das Bild ist, das bei einer Anfrage angezeigt wird.
Creditreform und CRIF getrennt betrachten
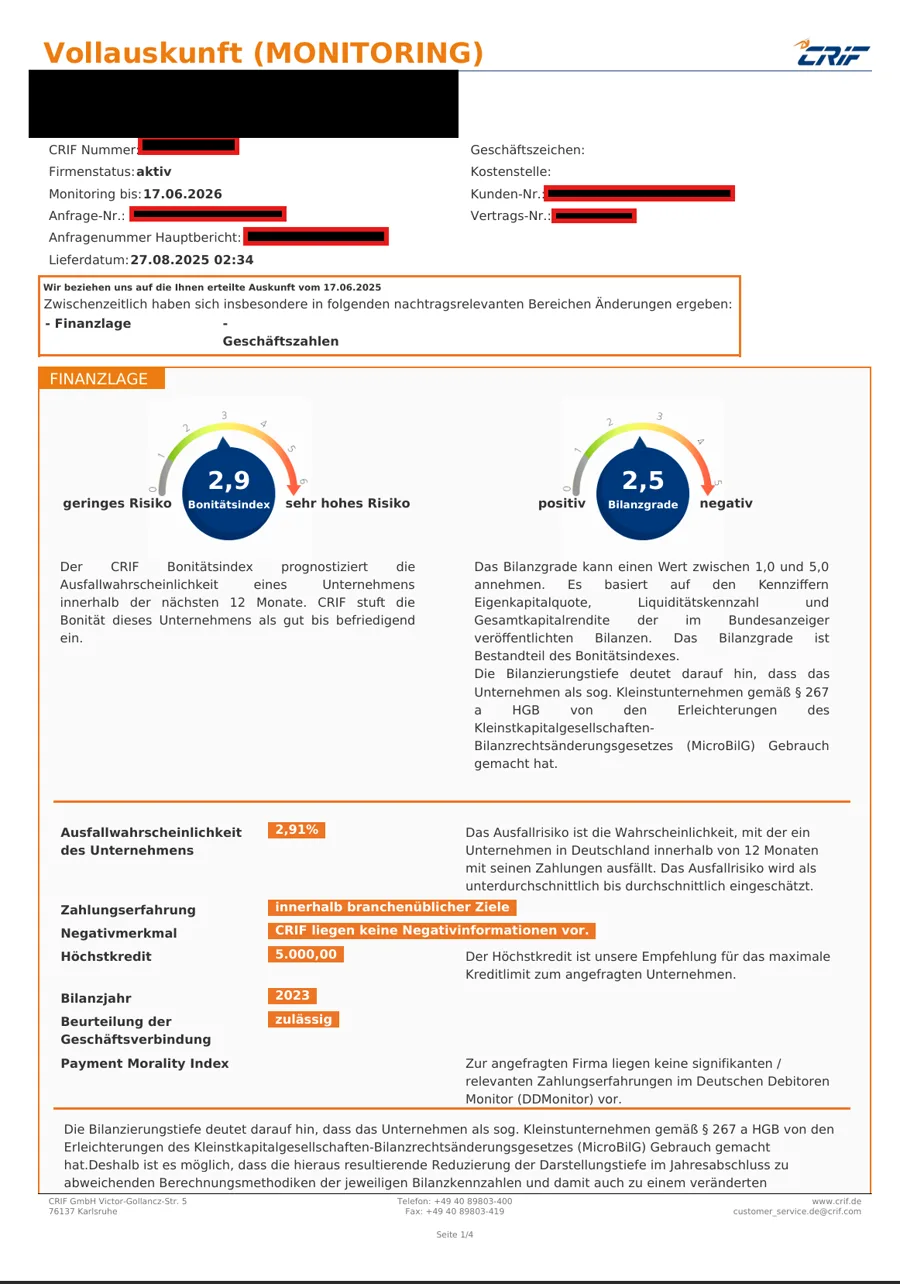
Creditreform und CRIF arbeiten mit eigenen, unterschiedlichen Systematiken, Datenquellen und Bewertungslogiken. Eine Maßnahme, die nur bei einer der beiden Auskunfteien ansetzt, wirkt sich nicht automatisch auf die andere aus. Beide Auskunfteien sind daher gesondert zu betrachten und gesondert zu bearbeiten. Beim Creditreform-Bonitätsindex gilt: Je niedriger der Wert auf der Skala von 100 bis 600, desto besser die eingeschätzte Bonität. Auch beim CRIF-Score gilt grundsätzlich: ein niedrigerer Wert steht für die günstigere Einschätzung. Wer beide Werte kennt und regelmäßig verfolgt, kann Veränderungen frühzeitig einordnen, statt erst dann davon zu erfahren, wenn eine Bank, ein Lieferant oder ein Ausschreibungspartner danach fragt.
Ein kontinuierlicher Prozess, kein einmaliger Akt
Ein Bonitätsbild ist kein Zustand, der einmal hergestellt und dann dauerhaft stabil bleibt. Neue Jahresabschlüsse, neue Bilanzkennzahlen, neue Register- und Zahlungsdaten fließen laufend in die Modelle der Auskunfteien ein. Eine Optimierung, die diesen Namen verdient, begleitet diesen Kreislauf entsprechend fortlaufend, etwa dadurch, dass nach jeder neuen Offenlegung, nach jedem aktualisierten Jahresabschluss und bei jeder relevanten Änderung im Unternehmen erneut geprüft wird, ob das bei den Auskunfteien hinterlegte Bild noch stimmt.
Was eine Bonitätsoptimierung NICHT ist und NICHT kann
So wichtig ein gepflegtes, vollständiges Datenbild ist, es hat klare Grenzen, und diese Grenzen offen zu benennen, ist Teil einer seriösen Bonitätsoptimierung.
Pflichterfüllung ist keine Optimierung
Die fristgerechte Offenlegung des Jahresabschlusses ist zunächst eine gesetzliche Pflicht nach § 325 HGB, kein Optimierungsschritt im engeren Sinn. Wer die Frist bis 31.12.2026 einhält, erfüllt eine Grundvoraussetzung dafür, dass Auskunfteien überhaupt mit aktuellen Daten arbeiten können. Das ist ein Hygienefaktor. Eine echte Bonitätsoptimierung geht darüber hinaus und setzt erst dort an, wo die gesetzliche Pflicht endet.
Keine Garantie auf einen bestimmten Score
Keine seriöse Beratung kann einen bestimmten Score oder Index bei Creditreform oder CRIF versprechen. Beide Auskunfteien entscheiden nach eigenen, nicht vollständig öffentlich einsehbaren Modellen, und diese Modelle können sich ändern. Wer ein konkretes Zielergebnis garantiert, verspricht mehr, als seriös zugesagt werden kann.
Keine Manipulation, keine Bonitäts-„Frisur“
Eine Optimierung im hier verstandenen Sinn bedeutet nicht, Zahlen zu schönen, Sachverhalte zu verschleiern oder Auskunfteien gezielt zu täuschen. Das wäre weder seriös noch nachhaltig und würde spätestens dann auffallen, wenn Kreditgeber, Lieferanten oder Auftraggeber tiefer prüfen.
Ersetzt keine wirtschaftliche Substanz
Eine Optimierung kann dafür sorgen, dass die Außenwirkung eines Unternehmens seine tatsächliche wirtschaftliche Lage möglichst genau und möglichst aktuell widerspiegelt. Sie kann keine schwache Ertrags- oder Liquiditätslage in eine starke verwandeln. Wo echte wirtschaftliche Probleme vorliegen, gehören sie mit Steuerberatung, Bank oder anderen Fachleuten besprochen, nicht mit einer Datenoptimierung kaschiert.
Häufige Fragen zur Offenlegungsfrist und Bonität
Bis wann muss ich den Jahresabschluss 2025 offenlegen?
Für Kapitalgesellschaften mit dem Bilanzstichtag 31.12.2025 endet die Offenlegungsfrist nach § 325 HGB zwölf Monate später, also am 31.12.2026. Maßgeblich ist das Datum, an dem der Jahresabschluss über die Publikations-Plattform beim Unternehmensregister eingereicht wird.
Was passiert, wenn ich die Frist verpasse?
Das Bundesamt für Justiz droht ein Ordnungsgeld an und setzt eine Nachfrist von sechs Wochen. Wird die Offenlegung innerhalb dieser Frist nachgeholt, entfällt in der Regel das Ordnungsgeld selbst. Die mit der Androhung verbundenen 100 Euro Gebühr plus 3,50 Euro Zustellauslagen bleiben jedoch bestehen. Ohne Nachholung wird das Ordnungsgeld festgesetzt, im Regelfall zwischen 2.500 und 25.000 Euro.
Wirkt sich eine späte Offenlegung wirklich auf meinen Bonitätsscore aus?
Auskunfteien wie Creditreform und CRIF nutzen unter anderem öffentlich zugängliche Register- und Offenlegungsdaten als eine ihrer Quellen. Fehlt ein aktueller Jahresabschluss oder liegt er verspätet vor, kann das bedeuten, dass die Auskunftei mit älteren Zahlen arbeitet oder eine Lücke im Datenbild registriert. Eine pauschale Zahl, um wie viele Punkte sich das auswirkt, gibt es nicht und würde eine Genauigkeit vortäuschen, die die Modelle der Auskunfteien nicht öffentlich hergeben.
Ist eine testierte Bilanz nötig, oder reicht die Handelsbilanz?
Das hängt von Größe und Rechtsform des Unternehmens ab und ist keine pauschal zu beantwortende Frage. Ob eine Prüfungspflicht besteht und welche Unterlagen konkret offenzulegen sind, sollte mit der Steuerberatung geklärt werden.
Woher weiß ich, ob mein Unternehmen „klein“ im Sinne von § 326 HGB ist?
Maßgeblich sind die in § 267 HGB genannten Schwellenwerte für Bilanzsumme, Umsatzerlöse und durchschnittliche Beschäftigtenzahl. Da sich diese Werte ändern können und die Einordnung Folgen für den Umfang der Offenlegungspflicht hat, ist auch das ein Punkt für die Steuerberatung, nicht für eine pauschale Einschätzung in einem Blogartikel.
Kann ich eine verspätete Offenlegung noch nachholen?
Ja, die nachträgliche Offenlegung ist jederzeit möglich und sollte unabhängig von einem laufenden Ordnungsgeldverfahren zeitnah erfolgen, auch um die eigene Datenbasis bei Auskunfteien wieder zu vervollständigen.
Betrifft das auch Personengesellschaften wie die klassische OHG oder KG?
Nein, solange mindestens eine voll haftende natürliche Person an der Gesellschaft beteiligt ist. Erst wenn ausschließlich Kapitalgesellschaften haften (wie bei der GmbH & Co. KG), greift § 325 HGB.
Ihr nächster Schritt jetzt vor Jahresende
Bis zum 31.12.2026 bleibt Zeit, den Jahresabschluss 2025 fristgerecht offenzulegen und damit die Grundlage dafür zu schaffen, dass Creditreform und CRIF mit aktuellen Zahlen arbeiten. Wer das ohnehin erledigen muss, sollte gleich zwei Fragen mitklären: Ist die Offenlegung 2025 rechtzeitig auf dem Weg, und stimmt das Bild, das Auskunfteien aktuell von Ihrem Unternehmen haben, mit der tatsächlichen wirtschaftlichen Lage überein?
Lassen Sie sich unverbindlich zeigen, wie Ihre Bonitätslage bei Creditreform und CRIF aktuell aussieht und wo vor der Frist noch Nachholbedarf besteht. Vereinbaren Sie ein kostenloses Erstgespräch (https://calendly.com/christian-leopold/30min), sehen Sie sich an, wie eine Bonitätsoptimierung mit ScorePilot abläuft (https://www.scorepilot.de/#optimierung), oder beauftragen Sie direkt Ihre Bonitätsoptimierung (https://www.scorepilot.de/bestellen.html).
Quellen:
Bundesamt für Justiz: Offenlegung, Verfahren, https://www.bundesjustizamt.de/DE/Themen/OrdnungsgeldVollstreckung/Jahresabschluesse/Offenlegung/Verfahren/Verfahren_node.html (abgerufen 28.09.2026)
Bundesamt für Justiz: Hinweise zum Ordnungsgeldverfahren, https://www.bundesjustizamt.de/DE/Themen/OrdnungsgeldVollstreckung/Jahresabschluesse/_doc/hinweise_ordnungsgeldverfahren.html (abgerufen 28.09.2026)
Dieser Beitrag ersetzt keine steuerliche oder rechtliche Beratung. Für die Einordnung Ihrer individuellen Offenlegungspflicht wenden Sie sich an Ihre Steuerberatung.