Eine Creditreform-Auskunft ist für viele Unternehmer ein Dokument, das sie nie selbst gesehen haben, obwohl Banken, Lieferanten, Leasinggesellschaften und Auftraggeber genau dieses Dokument lesen, bevor sie über Kredit, Zahlungsziel oder Auftrag entscheiden. Wer die eigene Creditreform-Auskunft zum ersten Mal in der Hand hält, steht vor einer Reihe von Zahlen, Kürzeln und Fachbegriffen. Dieser Artikel erklärt Schritt für Schritt, wie die Auskunft aufgebaut ist, was die wichtigsten Angaben bedeuten und woran Sie erkennen, ob Ihr Unternehmen darin richtig abgebildet ist.
Wer eine Creditreform-Auskunft über Ihr Unternehmen bekommt
Creditreform ist eine der großen Wirtschaftsauskunfteien in Deutschland und als Netzwerk regionaler Geschäftsstellen organisiert. Eine Wirtschaftsauskunft über ein Unternehmen erhalten Geschäftspartner, die ein berechtigtes Interesse haben, typischerweise vor einer Lieferung auf Rechnung, einer Kreditentscheidung, einem Leasingvertrag oder einem größeren Auftrag. Häufig geschieht das, ohne dass das geprüfte Unternehmen davon erfährt. Umso wichtiger ist es, selbst zu wissen, was dort steht.
Ihre eigene Auskunft können Sie bei Creditreform anfordern. Welche Wege es dafür gibt und was die kostenlose Datenauskunft von kostenpflichtigen Angeboten unterscheidet, erklärt der Artikel zur Creditreform-Selbstauskunft.
Der Aufbau: die wichtigsten Teile einer Wirtschaftsauskunft
Je nach Produkt und Umfang unterscheiden sich Creditreform-Auskünfte im Detail. Die folgenden Bausteine finden sich aber in aller Regel wieder.
1. Firmenidentifikation
Ganz oben stehen Name, Anschrift und Kontaktdaten des Unternehmens sowie die Crefonummer, also die interne Kennnummer, unter der Creditreform Ihr Unternehmen führt. Schon hier lohnt der erste Abgleich: Stimmen Firmenname, Rechtsform und Adresse mit dem aktuellen Handelsregister überein? Nach einem Umzug oder einer Umfirmierung sind diese Angaben nicht immer sofort aktuell.
2. Bonitätsindex und Ausfallwahrscheinlichkeit
Der Bonitätsindex ist die zentrale Kennzahl. Creditreform verwendet eine Skala von 100 bis 600. Je niedriger der Wert, desto besser die Bonität. Laut Creditreform lässt sich die Skala grob so einordnen:
- 100–149: ausgezeichnete Bonität
- 150–199: sehr gute Bonität
- 200–249: gute Bonität
- 250–299: mittlere Bonität
- 300–349: schwache Bonität
- 350–499: sehr schwache Bonität
- 500 und 600: harte Negativmerkmale, etwa massive Zahlungsverzüge oder Insolvenz
Neben dem Index weist die Auskunft häufig eine Ausfallwahrscheinlichkeit in Prozent aus. Sie beschreibt, wie wahrscheinlich nach dem Modell der Auskunftei ein Zahlungsausfall innerhalb eines bestimmten Zeitraums ist. Für Banken und Kreditversicherer ist dieser Wert oft genauso wichtig wie der Index selbst. Wie sich der Index gezielt und seriös verbessern lässt, beschreibt der Artikel Bonitätsindex verbessern.
3. Zahlungsweise
Die Zahlungsweise beschreibt in kurzen Worten, wie ein Unternehmen seine Rechnungen bezahlt, zum Beispiel „innerhalb vereinbarter Ziele“. Grundlage sind Zahlungserfahrungen, die Creditreform aus ihrem Netzwerk von Mitgliedern und Geschäftspartnern erhält. Für Lieferanten ist diese Zeile oft die wichtigste: Sie zeigt auf einen Blick, ob sie mit pünktlicher Zahlung rechnen können. Eine einzelne, längst erledigte Verzögerung kann hier noch nachwirken, wenn sie nicht als erledigt erfasst ist.
4. Krediturteil
Das Krediturteil fasst die Einschätzung in Worten zusammen, etwa ob eine Geschäftsverbindung empfohlen wird und in welchem Rahmen ein Kredit vertretbar erscheint. Je nach Auskunft enthält es auch eine Empfehlung für einen Höchstkredit. Wichtig: Diese Empfehlung ist keine Kreditzusage, sondern eine Orientierung für Geschäftspartner, wie viel Risiko sie mit Ihrem Unternehmen eingehen können.
5. Strukturdaten
Hierzu gehören Rechtsform, Gründungsdatum, Registereintrag, Gesellschafter und Geschäftsführung, Mitarbeiterzahl, Umsatzangaben und die Branche, meist mit einem Branchenschlüssel nach der Klassifikation der Wirtschaftszweige (WZ 2008). Gerade bei Mitarbeiterzahl und Umsatz finden sich in der Praxis häufig Schätzungen oder veraltete Werte, weil der Auskunftei keine aktuellen Angaben vorliegen.
6. Finanzdaten
Liegen offengelegte oder freiwillig eingereichte Jahresabschlüsse vor, zeigt die Auskunft Kennzahlen aus den letzten Geschäftsjahren. Fehlen aktuelle Zahlen, muss die Auskunftei auf ältere Daten oder Schätzungen zurückgreifen. Das ist einer der häufigsten Gründe, warum eine Auskunft schwächer ausfällt, als es die tatsächliche Lage rechtfertigen würde. Mehr dazu im Artikel zur Offenlegung des Jahresabschlusses.
7. Negativmerkmale
Falls vorhanden, listet die Auskunft Negativmerkmale auf, etwa Inkassoverfahren, gerichtliche Mahnverfahren, Einträge im Schuldnerverzeichnis oder Insolvenzverfahren. Solche Merkmale wirken stark auf den Bonitätsindex. Entscheidend ist, ob sie zutreffen, aktuell sind und den richtigen Status haben. Ein erledigtes Verfahren sollte auch als erledigt erkennbar sein.
Woran Sie erkennen, ob Ihre Auskunft stimmt
Legen Sie die Auskunft neben Ihren aktuellen Handelsregisterauszug, Ihren letzten Jahresabschluss und Ihre Buchhaltung. Typische Abweichungen sind:
- eine alte Adresse oder ein ehemaliger Geschäftsführer
- eine veraltete Rechtsform nach einer Umwandlung
- geschätzte statt tatsächlicher Umsatz- und Mitarbeiterzahlen
- fehlende Jahresabschlüsse der letzten Jahre
- Zahlungsverzögerungen oder Verfahren, die längst erledigt sind, aber noch als offen erscheinen
Jede dieser Abweichungen kann die Einschätzung verschlechtern, ohne dass sich an Ihrer wirtschaftlichen Lage etwas geändert hat. Wie Sie falsche Angaben richtigstellen lassen, erklärt der Artikel Creditreform-Daten korrigieren.
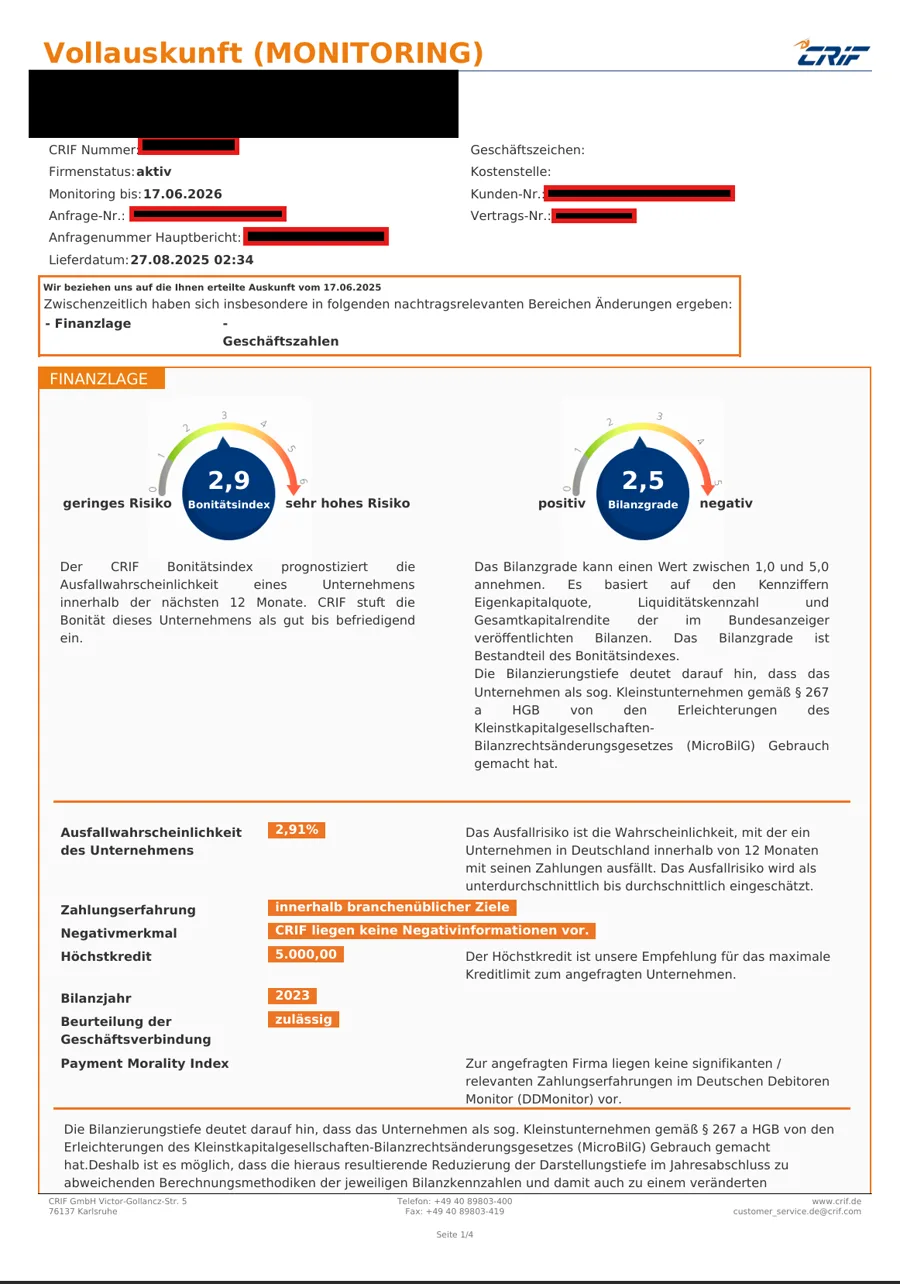
Und CRIF?
Neben Creditreform ist CRIF die zweite große Wirtschaftsauskunftei in Deutschland, mit eigener Skala, eigenen Daten und eigener Bewertung. Eine gute Creditreform-Auskunft sagt deshalb nichts automatisch über Ihre Bewertung bei CRIF aus. Warum dieselbe Firma bei beiden unterschiedliche Werte haben kann, erklärt der Artikel Creditreform oder CRIF.
Häufige Fragen zur Creditreform-Auskunft
Ist ein niedriger oder ein hoher Bonitätsindex besser?
Ein niedriger. Die Skala reicht von 100 bis 600; je niedriger der Wert, desto besser schätzt Creditreform die Bonität ein.
Erfahre ich, wer meine Auskunft abgefragt hat?
Nicht automatisch. Geschäftspartner fragen in der Regel ab, ohne Sie zu informieren. Welche Informationen über Sie gespeichert sind, können Sie über eine Selbstauskunft erfahren.
Ist der Höchstkredit eine Kreditzusage?
Nein. Er ist eine Empfehlung für Geschäftspartner, wie viel Kredit sie Ihrem Unternehmen nach Einschätzung der Auskunftei gewähren können, keine Zusage einer Bank oder eines Lieferanten.
Der nächste Schritt
Die eigene Auskunft zu kennen, ist der erste Schritt. Der zweite ist, sie richtig einzuordnen: Welche Angaben sind veraltet, wo fehlen Unterlagen, und welche Punkte lohnen eine Korrektur? Genau dabei unterstützt ScorePilot, bei Creditreform und CRIF, mit Blick auf die echten Zahlen Ihres Unternehmens. Im kostenlosen 30-minütigen Kennenlerngespräch klären wir unverbindlich, wo Sie stehen.
Einzelfall, keine Ergebnisgarantie. Die Einordnung der Bonitätsindex-Spannen folgt den Angaben von Creditreform; Inhalt und Aufbau einzelner Auskünfte können je nach Produkt abweichen.